Я начал смотреть на TermMax иначе, когда перестал воспринимать фиксированное кредитование просто как «более выгодную процентную ставку».
Более практичный вопрос звучит так:
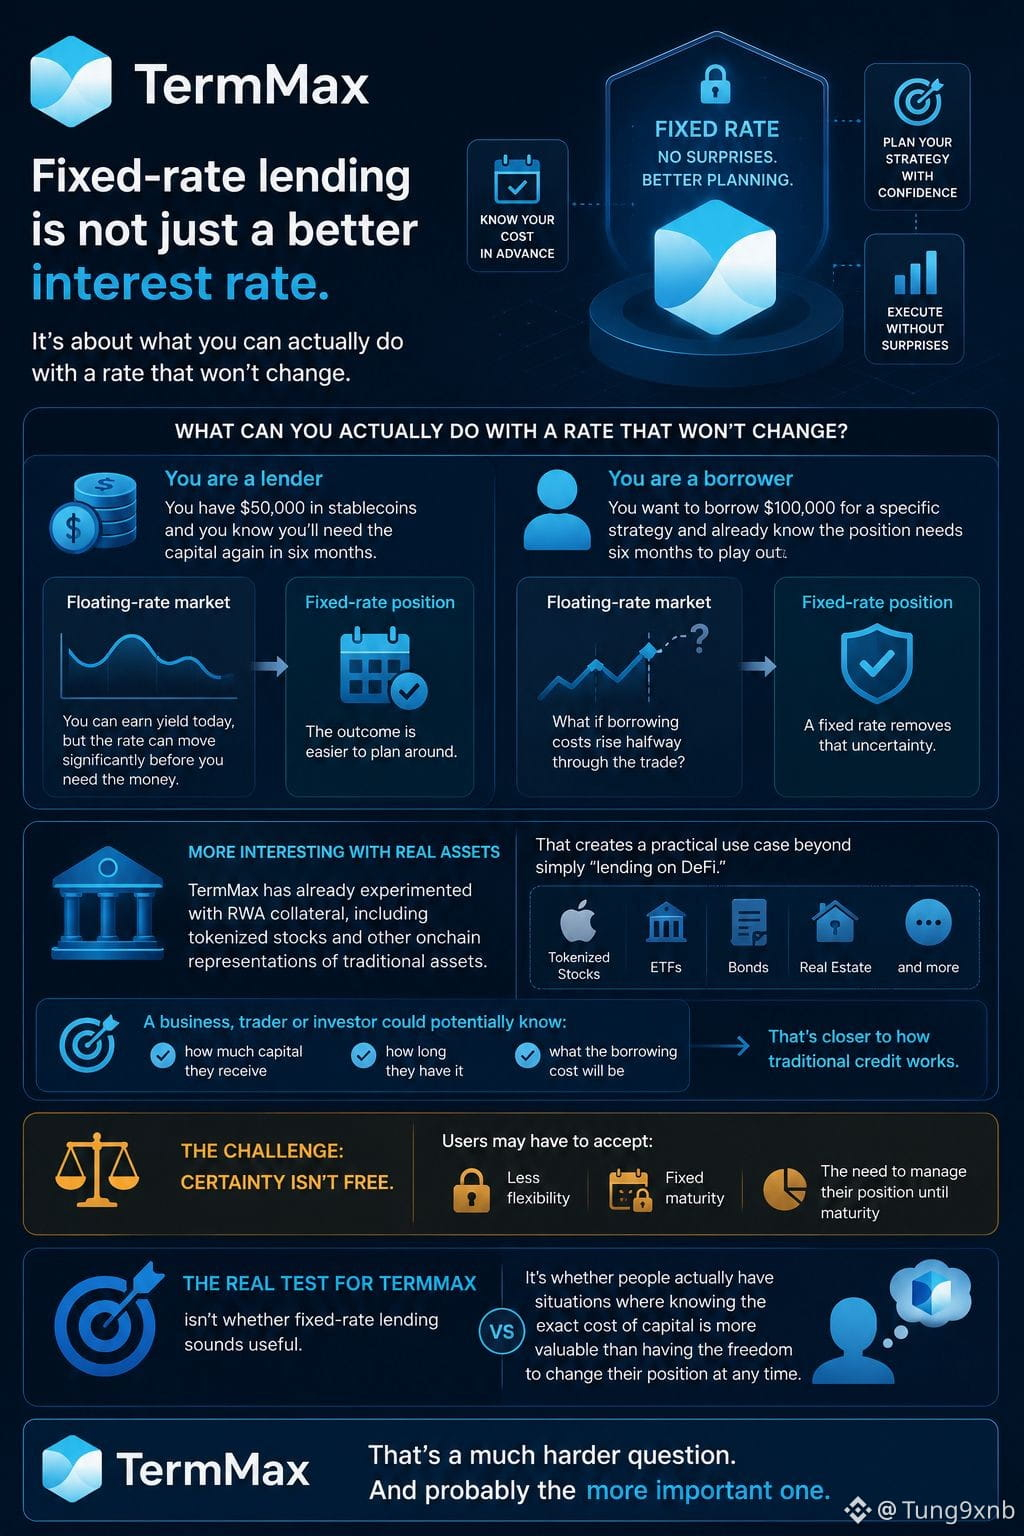
Что вы на самом деле можете сделать со ставкой, которая не изменится?
Представьте, что у вас есть $50 000 в стейблкоинах, и вы знаете, что капитал снова потребуется вам через шесть месяцев.
На рынке с плавающей ставкой вы можете получать доходность уже сегодня, но ставка может существенно измениться до того, как вам понадобятся деньги.
При позиции с фиксированной ставкой результат проще спланировать.
Та же логика работает и на стороне заимствований.
Допустим, трейдер хочет занять $100 000 для определенной стратегии и уже знает, что позиции нужно шесть месяцев, чтобы отыграться.
Плавающая ставка добавляет еще одну переменную:
Что если стоимость заимствований вырастет наполовину сделки?
Фиксированная ставка убирает эту неопределенность.
И это становится еще интереснее с реальными активами.
TermMax уже экспериментировал с RWA-обеспечением, включая токенизированные акции и другие ончейн-представления традиционных активов.
Это дает практический вариант использования, выходящий за рамки простого «кредитования в DeFi».
Бизнес, трейдер или инвестор потенциально могут знать:
сколько капитала они получат,
как долго у них будет этот капитал,
и какова будет стоимость заимствований.
Это ближе к тому, как работает традиционный кредит.
Проблема в том, что уверенность не дается бесплатно.
Пользователям, возможно, придется мириться с меньшей гибкостью, фиксированной датой погашения и необходимостью управлять своей позицией до наступления зрелости.
Так что реальная проверка для TermMax — не в том, звучит ли фиксированное кредитование полезно.
А в том, есть ли у людей на практике ситуации, когда знание точной стоимости капитала ценнее, чем возможность менять свою позицию в любой момент.
Это гораздо более сложный вопрос.
И, вероятно, более важный.
#termmax @TermMax
Более практичный вопрос звучит так:
Что вы на самом деле можете сделать со ставкой, которая не изменится?
Представьте, что у вас есть $50 000 в стейблкоинах, и вы знаете, что капитал снова потребуется вам через шесть месяцев.
На рынке с плавающей ставкой вы можете получать доходность уже сегодня, но ставка может существенно измениться до того, как вам понадобятся деньги.
При позиции с фиксированной ставкой результат проще спланировать.
Та же логика работает и на стороне заимствований.
Допустим, трейдер хочет занять $100 000 для определенной стратегии и уже знает, что позиции нужно шесть месяцев, чтобы отыграться.
Плавающая ставка добавляет еще одну переменную:
Что если стоимость заимствований вырастет наполовину сделки?
Фиксированная ставка убирает эту неопределенность.
И это становится еще интереснее с реальными активами.
TermMax уже экспериментировал с RWA-обеспечением, включая токенизированные акции и другие ончейн-представления традиционных активов.
Это дает практический вариант использования, выходящий за рамки простого «кредитования в DeFi».
Бизнес, трейдер или инвестор потенциально могут знать:
сколько капитала они получат,
как долго у них будет этот капитал,
и какова будет стоимость заимствований.
Это ближе к тому, как работает традиционный кредит.
Проблема в том, что уверенность не дается бесплатно.
Пользователям, возможно, придется мириться с меньшей гибкостью, фиксированной датой погашения и необходимостью управлять своей позицией до наступления зрелости.
Так что реальная проверка для TermMax — не в том, звучит ли фиксированное кредитование полезно.
А в том, есть ли у людей на практике ситуации, когда знание точной стоимости капитала ценнее, чем возможность менять свою позицию в любой момент.
Это гораздо более сложный вопрос.
И, вероятно, более важный.
#termmax @TermMax