Большая срочность может создать временную ликвидность до того, как эти средства будут практически как по расписанию перенаправлены. Но я не решусь назвать это спросом. Стимулы могут просто перетасовать ту же ликвидность из одного рынка в другой, не создавая новых заёмщиков и не формируя «липкий» капитал.
Я заметил кое-что в фиксированных по сроку инвестициях: дата погашения выглядит скучно, пока я не начинаю думать о том, что делает капитал за несколько дней до её наступления. Люди редко ждут точного конца, чтобы решить, что будет дальше. Они начинают оглядываться заранее.
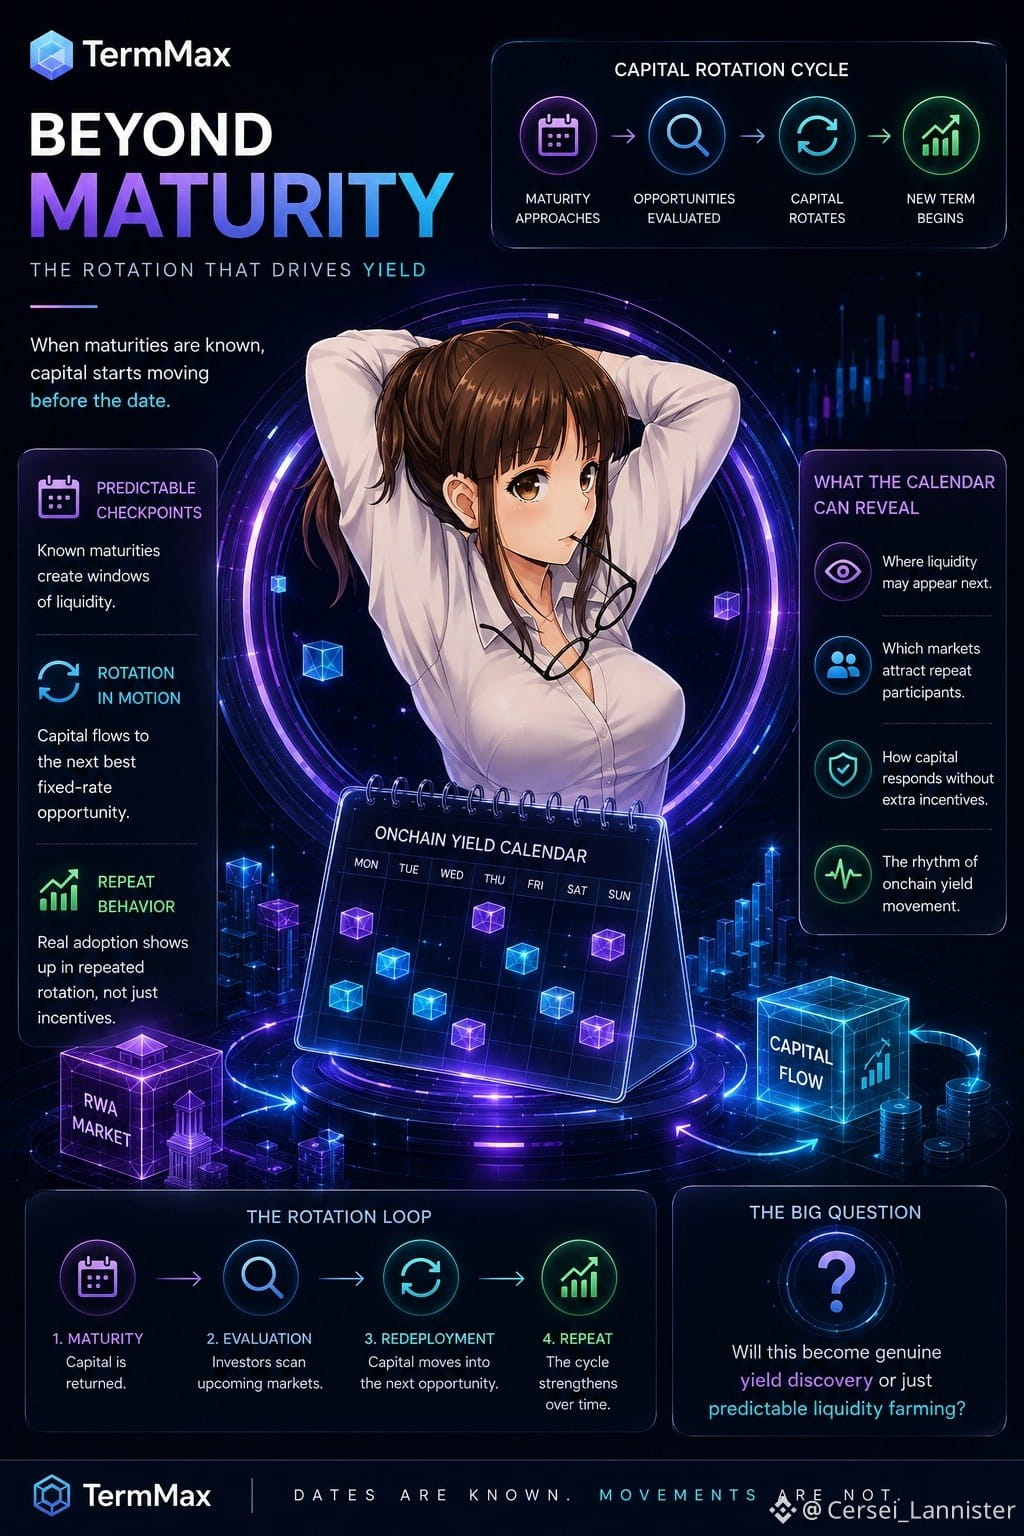
Самое интересное — не срочность как таковая. А ротация вокруг неё.
Я бы следил за повторяемостью. Действительно ли кредиторы последовательно переносят погашенные позиции в новые рынки TermMax? Если такое поведение станет заметным на множестве сроков, календарь начнёт показывать больше, чем просто даты. Он начнёт показывать, куда капитал может переместиться дальше.
Возвращаются ли заёмщики на ещё один срок без субсидий, которые тянут их обратно?
Хотя то, станет ли это подлинным открытием доходности или просто предсказуемым «фермерством ликвидности», всё ещё кажется нерешённым.
Это заставляет меня задуматься: смогут ли RWA-рынки TermMax в итоге создать нечто вроде onchain-календаря доходности.
Если разные токенизированные активы и кредитные рынки созревают (наступают) в известные даты, то движение капитала становится частично предсказуемым. Одна позиция приближается к погашению — кредиторы начинают сравнивать следующую возможность с фиксированной ставкой, и происходит сдвиг ликвидности; затем возвращённый капитал потенциально переходит на другой рынок.
#termmax @TermMax @TermMax #TermMax
Я заметил кое-что в фиксированных по сроку инвестициях: дата погашения выглядит скучно, пока я не начинаю думать о том, что делает капитал за несколько дней до её наступления. Люди редко ждут точного конца, чтобы решить, что будет дальше. Они начинают оглядываться заранее.
Самое интересное — не срочность как таковая. А ротация вокруг неё.
Я бы следил за повторяемостью. Действительно ли кредиторы последовательно переносят погашенные позиции в новые рынки TermMax? Если такое поведение станет заметным на множестве сроков, календарь начнёт показывать больше, чем просто даты. Он начнёт показывать, куда капитал может переместиться дальше.
Возвращаются ли заёмщики на ещё один срок без субсидий, которые тянут их обратно?
Хотя то, станет ли это подлинным открытием доходности или просто предсказуемым «фермерством ликвидности», всё ещё кажется нерешённым.
Это заставляет меня задуматься: смогут ли RWA-рынки TermMax в итоге создать нечто вроде onchain-календаря доходности.
Если разные токенизированные активы и кредитные рынки созревают (наступают) в известные даты, то движение капитала становится частично предсказуемым. Одна позиция приближается к погашению — кредиторы начинают сравнивать следующую возможность с фиксированной ставкой, и происходит сдвиг ликвидности; затем возвращённый капитал потенциально переходит на другой рынок.
#termmax @TermMax @TermMax #TermMax