@TermMax Риск в DeFi — это не “послеоговорка”. Это вся игра.
Когда я разобрался с TermMax, я понял: кредитование и заимствование — это не только про доходность или займы.
Это про то, насколько хорошо вы управляете негативным сценарием.
Всё начинается с залога.
Хотите взять в долг? Сначала заблокируйте актив в качестве обеспечения.
Это “страховочная подушка” рынка, если что-то пойдёт не так.
Но это не 1:1.
Если я внесу 20 000 долларов в BTC, я не смогу занять 20 000.
Протоколы закладывают буфер безопасности.
Это LTV — Loan-to-Value (кредит к стоимости).
Он показывает, как ваша задолженность соотносится с вашим залогом.
Залог BTC на 20 000 долларов → кредит на 10 000 = 50% LTV.
Чем ниже LTV, тем больше “подушка” безопасности.
Если BTC падает, эта подушка уменьшается. Быстро.
Вот где TermMax становится конкретным:
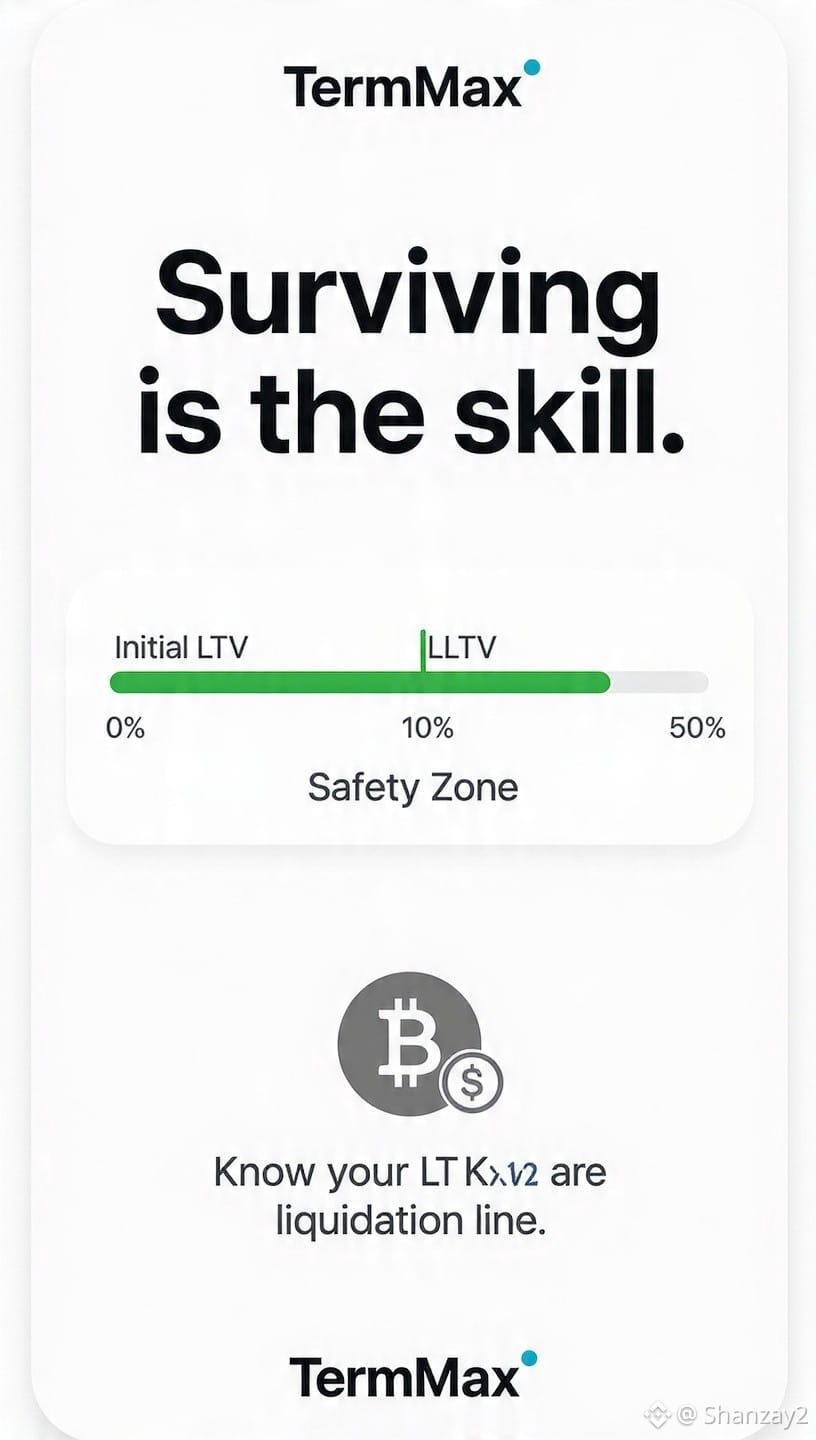
Initial LTV: максимальная сумма, которую можно взять в долг в первый день.
Liquidation LTV (LLTV): жёсткая граница, при которой срабатывает ликвидация.
Промежуток между ними — это ваша зона безопасности.
Процесс простой:
Залог → Лимит Initial LTV → Движения рынка → Буфер до ликвидации → Контроль риска
Мне это нравится, потому что риск “зашит” с самого начала.
Заёмщики получают чёткие лимиты по плечу.
Кредиторы получают реальные активы, поддерживающие их капитал.
Но давайте честно:
Фиксированные ставки не означают фиксированные цены.
Ваш залог всё равно “плавает”.
В крипто всё движется быстро.
Так что знайте свой LTV.
Знайте свою линию ликвидации.
Прежде чем вложить хотя бы один доллар.
В DeFi гнаться за высокой доходностью легко.
А вот выживать — это навык.
Вы проверяете цену ликвидации перед тем, как занять, или после?
#termmax #TermMax