FASB предлагает стейблкоины в качестве денежных эквивалентов — почему это важно для крипто 👀
Происходит интересное событие в сфере бухгалтерского учета в США, на которое криптоинвесторам стоит обратить внимание.
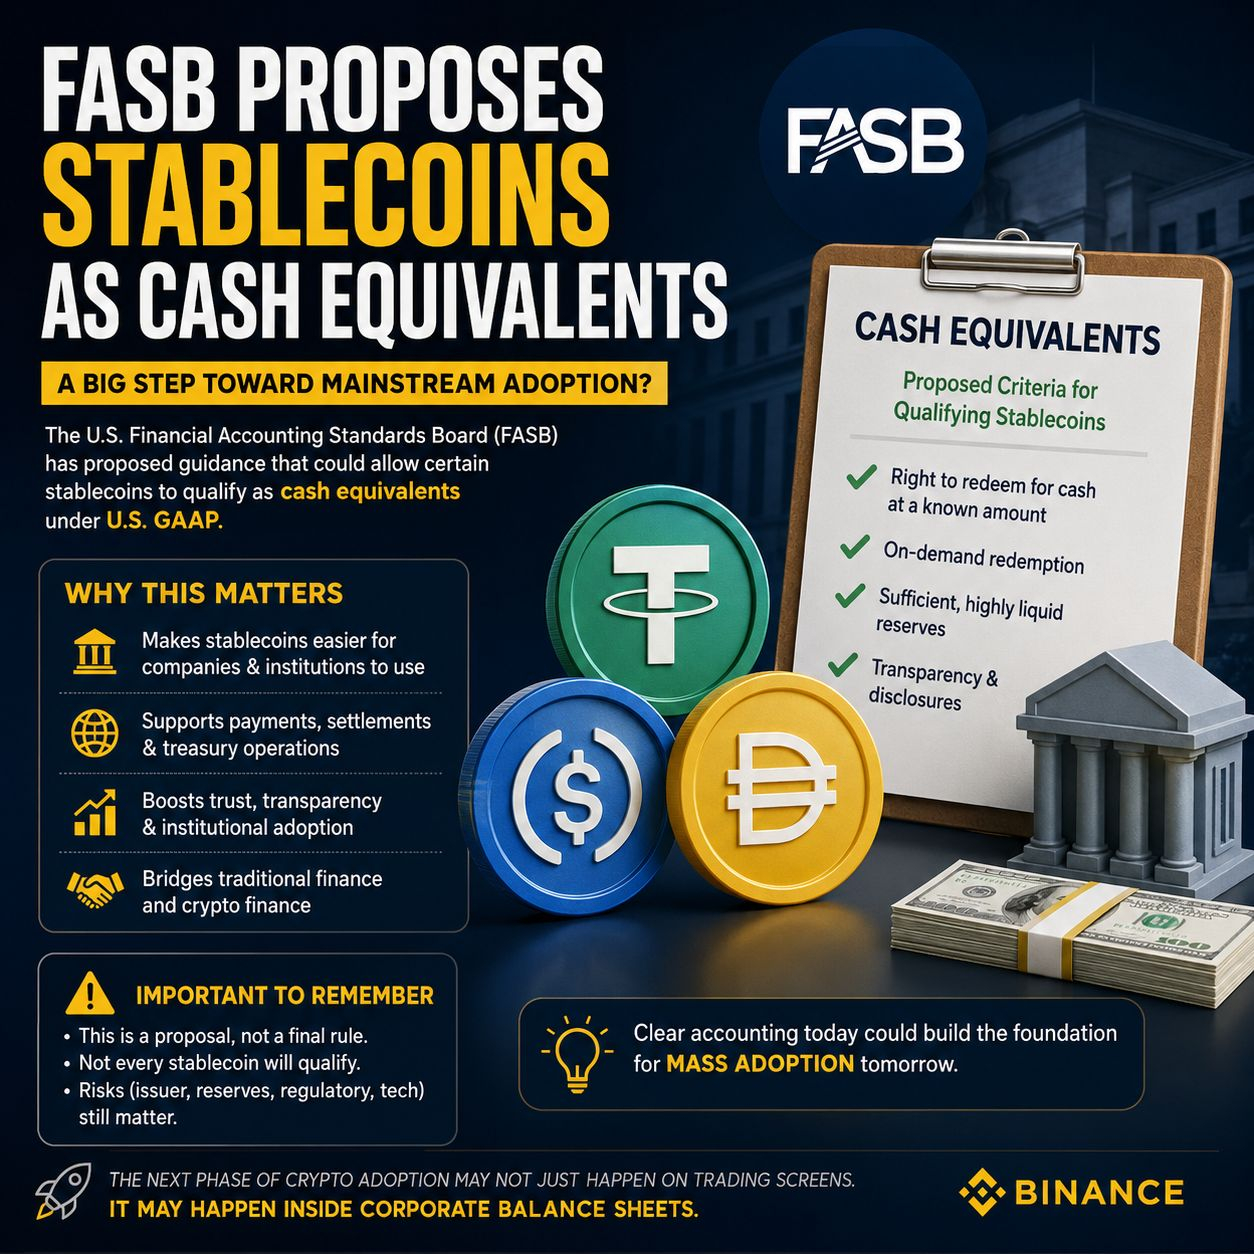
Совет по стандартам финансового учета (FASB) предложил руководство, которое может позволить некоторым стейблкоинам соответствовать критериям денежных эквивалентов по стандартам U.S. GAAP.
При этом это НЕ означает, что каждый стейблкоин официально является «наличными».
Но это может стать важным шагом к тому, чтобы стейблкоины было проще использовать компаниям и учреждениям и отражать их в учете.
Итак, что именно предлагает FASB?
Идея в том, что некоторые стейблкоины потенциально могут соответствовать существующему определению денежного эквивалента, если у них есть правильные характеристики.
Например, соответствующий требованиям стейблкоин, как правило, должен:
🔹 Четкое право погасить токен за известную сумму наличных
🔹 Погашение по требованию
🔹 Достаточные ликвидные резервы в поддержку токенов
🔹 Резервы, которые очень ликвидны и надлежащим образом поддерживаются
🔹 Понятная информация и раскрытие для пользователей и инвесторов
Просто говоря:
Если стейблкоин ведет себя больше как высоколиквидный цифровой доллар, а не как спекулятивный криптоактив, то у него может быть более убедительное обоснование для учета как денежного эквивалента.
Почему инвесторам в криптовалюту стоит об этом задуматься?
Это больше, чем бухгалтерский учет.
Представьте, как компании отражают деньги в отчетности.
Компании хотят активы, которые:
✅ Ликвидный
✅ Легко подлежит погашению
✅ Низкая волатильность цены
✅ Понятный
✅ Легко отражать в финансовой отчетности
Если некоторым стейблкоинам дадут более ясный порядок учета, это может устранить еще одно препятствие для бизнеса и организаций, которые рассматривают их использование.
И это может поддержать более широкое внедрение стейблкоинов для:
💵 Корпоративный казначейский отдел
🌍 Платежи между странами
⚡ Более быстрое урегулирование
🏦 Ликвидность для институционалов
🔄 Цифровые платежи
📊 Операции в финансовой сфере on-chain
Но есть важная оговорка ⚠️
Не читайте этот заголовок так, как:
«FASB говорит: стейблкоины — это деньги».
Это не то, что происходит.
Это предложение, и только те стейблкоины, которые соответствуют определенным условиям, потенциально могут подойти.
Также классификация в учете не означает автоматически, что стейблкоин не несет рисков.
Всё равно нужно учитывать:
• Риск эмитента
• Качество резервов
• Риск погашения
• Регуляторный риск
• Риск смарт-контрактов и технологий
• Риск контрагента
Моё мнение 👇
Я думаю, это одно из тех событий, которые сначала могут показаться скучными, но со временем могут стать важными.
Внедрение криптовалюты — это не только рост цен на биткоин.
Иногда главная история — то, что происходит за кулисами: правила учета, регулирование, платежи, хранение и институциональная инфраструктура.
Если стейблкоины станут проще для компаний в плане хранения и отчетности, это может сделать их более полезным мостом между традиционными финансами и финансами на основе блокчейна.
И за этим действительно стоит следить.
Следующая фаза внедрения криптовалюты может случиться не только на торговых экранах. Она может произойти внутри корпоративных балансовых ведомостей.
Что вы думаете?
Может ли более ясный порядок учета ускорить внедрение стейблкоинов институционалами? 👇
Перейдите по ссылке https://zenvestai.com