Эти дни наткнулся на кучу проектов, которые вот-вот будут раздавать токены, и меня это немного раздражает. Зашёл, посмотрел — в большинстве до сих пор рассказывают истории. Реально кажется, что только TermMax как-то удерживает позиции в самом раннем окне, где ещё можно выжать хоть немного пространства. Остальные механизмы с временными компонентами пока не до конца отлажены; не хочу больше придираться — так что просто сосредоточился на TermMax.
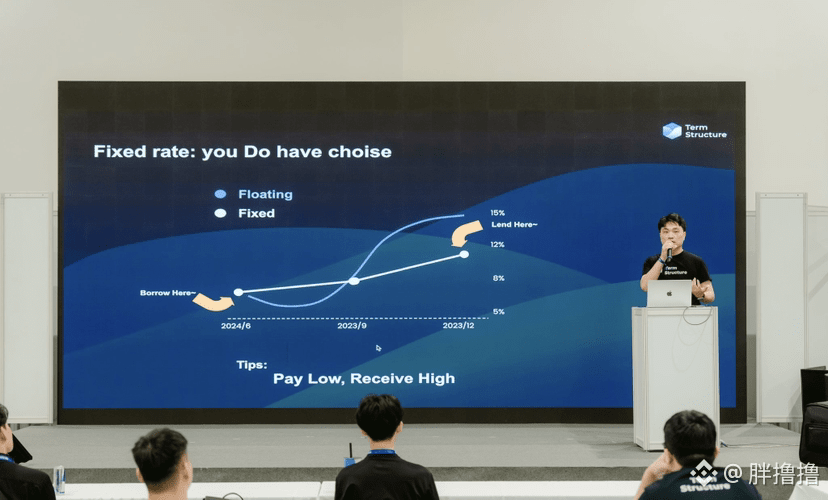
#TermMax Раньше я всё время думал, что TermMax — это просто инструмент с фиксированной ставкой, будто бы “fixed income”. Но когда разложил FT и XT отдельно, понял, что всё не так просто. FT прибивает основную сумму и гарантированную доходность, XT же ту часть, на которую можно “поспорить”, выносит на вторичный рынок и прокручивает там. Когда TermMax так разбили, кредитование уже не сводится к тому, чтобы просто заморозить деньги и ждать проценты.
@TermMax $ETH
После того как лимитные заявки встроили в TermMax, мне стало немного интереснее. Тот, кто даёт деньги, сам прописывает минимальную годовую доходность; тот, кто занимает, заранее фиксирует максимальную стоимость; а посредине — сами же сводят спрос и предложение. Раньше всё толкала единая ставка, а теперь, по крайней мере, можно “сказать что-то” через ордера. TermMax не просто сглаживает волатильность — скорее, он позволяет капиталу самому договариваться о цене.
Но я всё равно не уверен в его ликвидности. Книга ордеров не слишком глубока: когда висящие заявки начинают сильно “гулять” по цене, они легко превращаются в декорацию. Ставка фиксирует неопределённость “здесь и сейчас”, но не гарантирует, что через пару месяцев эта стоимость всё ещё будет оправданной. Дальше я буду смотреть, смогут ли ордера с обеих сторон TermMax стыковаться: зайдёт ли большой объём и не увеличится ли внезапно слиппедж. И что в итоге означает XT — действительно ли отражает реальное настроение рынка или просто дрейфует вслед за общей атмосферой. Если это выдержит, тогда я, возможно, и скажу, что TermMax немного сдвинул эффективность использования средств вперёд. Сейчас ещё рано делать выводы — не спешу.