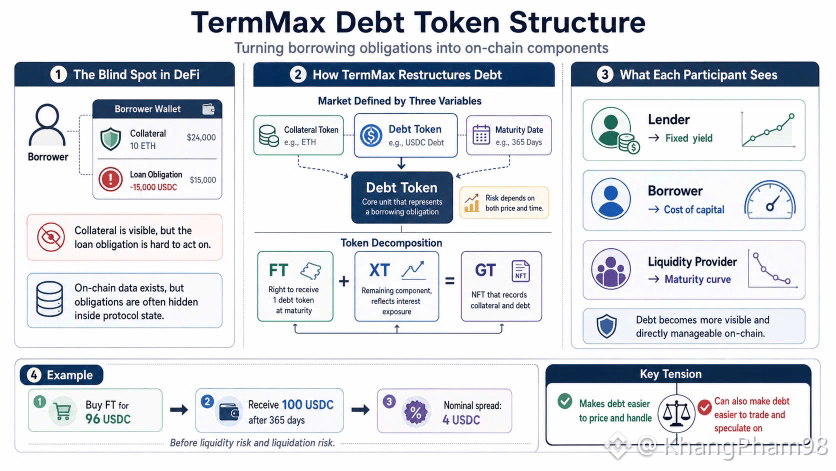
Во время проверки кошелька выяснилось, что это не большая потеря, а забытый займ. Обеспечение было по-прежнему на месте, займ всё ещё был виден, но пользователь не знал, куда вносить платеж или как закрыть позицию. В ончейне были данные, но обязательство было сжато в состояние, с которым трудно действовать.
TermMax входит в эту «слепую зону» через debt token (токен долга). Вместо того чтобы оставлять займ внутри бэкенда контракта, TermMax превращает заимствательское обязательство в компонент, который можно оценивать и обрабатывать по сроку погашения. Рынок вращается вокруг трёх переменных: debt token, collateral token и даты погашения, поэтому риск распределяется и по цене, и по времени.
Самая глубокая часть — набор FT, XT, GT. FT — это право получить 1 debt token по наступлении срока, XT хранит оставшуюся часть так, чтобы 1 FT плюс 1 XT равнялись 1 debt token, а GT — это NFT, который фиксирует обеспечение и долг. Благодаря этому кредиторы видят фиксированную доходность, заёмщики — стоимость капитала, а ликвидность — кривую по срокам погашения.
Например, покупая FT за 96 USDC, чтобы получить 100 USDC через 365 дней, разница в 4 USDC — это номинальная доходность до ликвидности и ликвидаций. Это небольшое число заставляет пользователей иначе воспринимать займ. Они не только спрашивают, вырастет или упадёт токен, но и должны спрашивать, сколько времени осталось по обязательству, и отразила ли цена срок погашения.
Я остаюсь скептически настроенным по отношению к TermMax. Debt token делает долг проще для обработки, но также делает долг проще для торговли — как новый товар. Ценность TermMax заключается в том, что он выводит заимствательские обязательства на свет, однако «сложная» часть — используют ли пользователи этот свет для дисциплины или открывают ещё один слой спекуляции.
@TermMax #TermMax