#termmax @TermMax
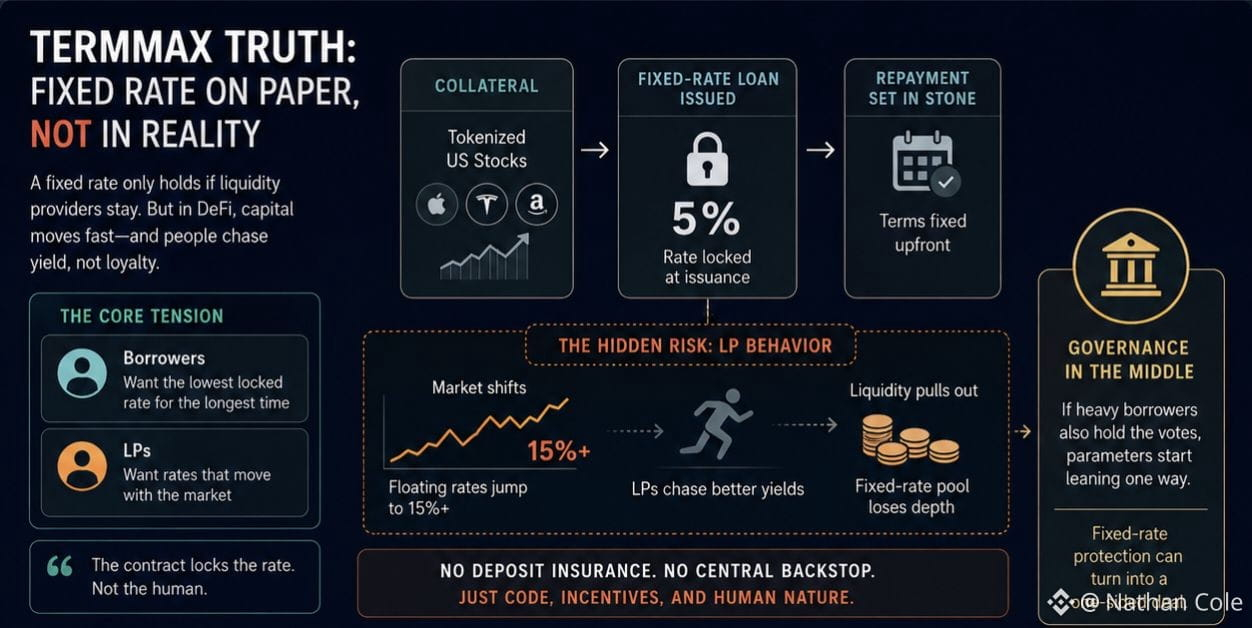
Сегодня вечером снова пялюсь в тот раздел документации TermMax. Ты обеспечиваешь токенизированные US-акции, фиксируешь кредит под 5% с фиксированной ставкой в момент его выпуска, а погашение уже «в камне» прописано. На бумаге выглядит аккуратно. Но эта «фиксированная» ставка работает только если по другую сторону кто-то действительно готов сидеть на месте под этот процент.
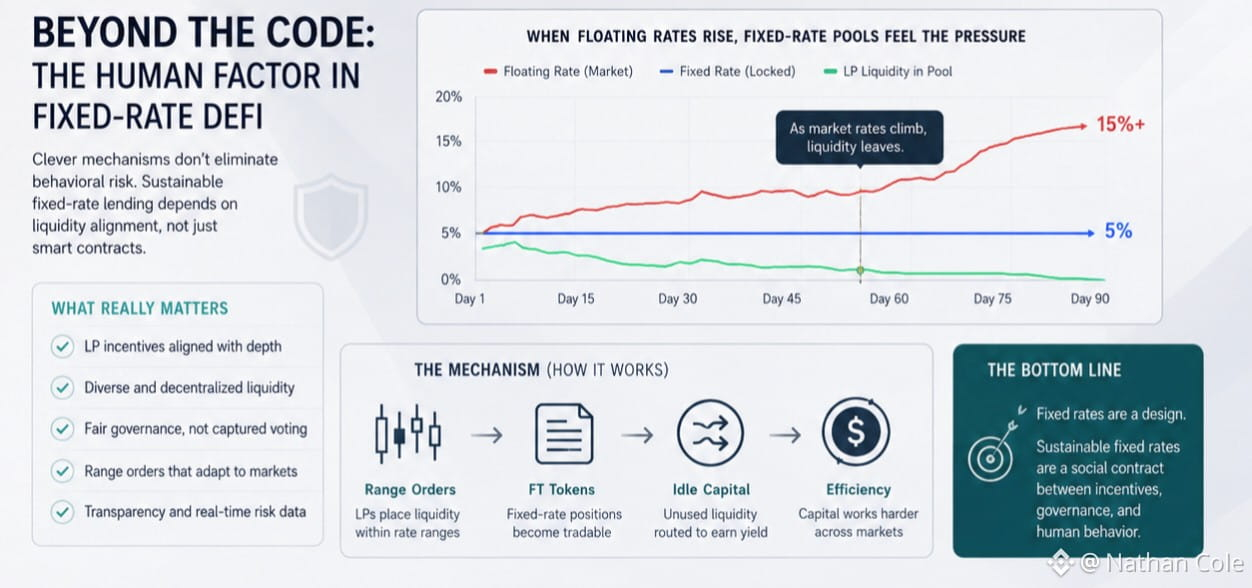
Я уже видел этот фильм. LP в DeFi не сидят спокойно. Их деньги всегда вынюхивают следующий вариант с более выгодной цифрой. Когда спрос на заимствования резко растет и плавающие ставки улетают до 15%, тот, кто оказался привязан к 5%, начинает прикидывать, как быстро он может вытащить свою ликвидность. Контракт фиксирует ставку, а не человека. Никакого страхования депозитов, никакой поддержки со стороны центрального банка — только смарт-контракт и тихая надежда, что люди будут вести себя как вкладчики банка, а не как охотники за доходностью, какими они по факту и являются.
Политика (governance) находится прямо в центре этого напряжения. Заемщики хотят самую низкую зафиксированную ставку на как можно более долгий срок. LP хотят, чтобы кривая двигалась вместе с рынком. Если те же самые кошельки, которые берут в долг больше всего, одновременно держат и голоса, параметры начинают качаться в одну сторону. Фиксированная ставка перестает ощущаться защитой и начинает выглядеть как сделка в одну сторону.
Сам механизм при этом хитрый — ордера в диапазоне, токены FT, простаивающий капитал, перенаправляемый в плавающие протоколы. Я наблюдал достаточно циклов, чтобы понимать: умный дизайн не автоматически учитывает то, как люди внутри него реально себя ведут. В документах фиксированная ставка описана так, будто вопрос уже решен. И я все еще не уверен, что сторона ликвидности полностью согласилась.