#termmax
Большая часть моего DeFi-кредитования проходила через платформы вроде Aave или Compound. Процент на момент, когда я вошёл, не казался рискованным, потому что я не воспринимал его как переменную, которая может работать против меня. Затем ставки пошли вверх.
Точка сравнения, к которой я постоянно возвращаюсь, когда смотрю на TermMax — это то, как эти две системы ведут себя именно в тот момент.
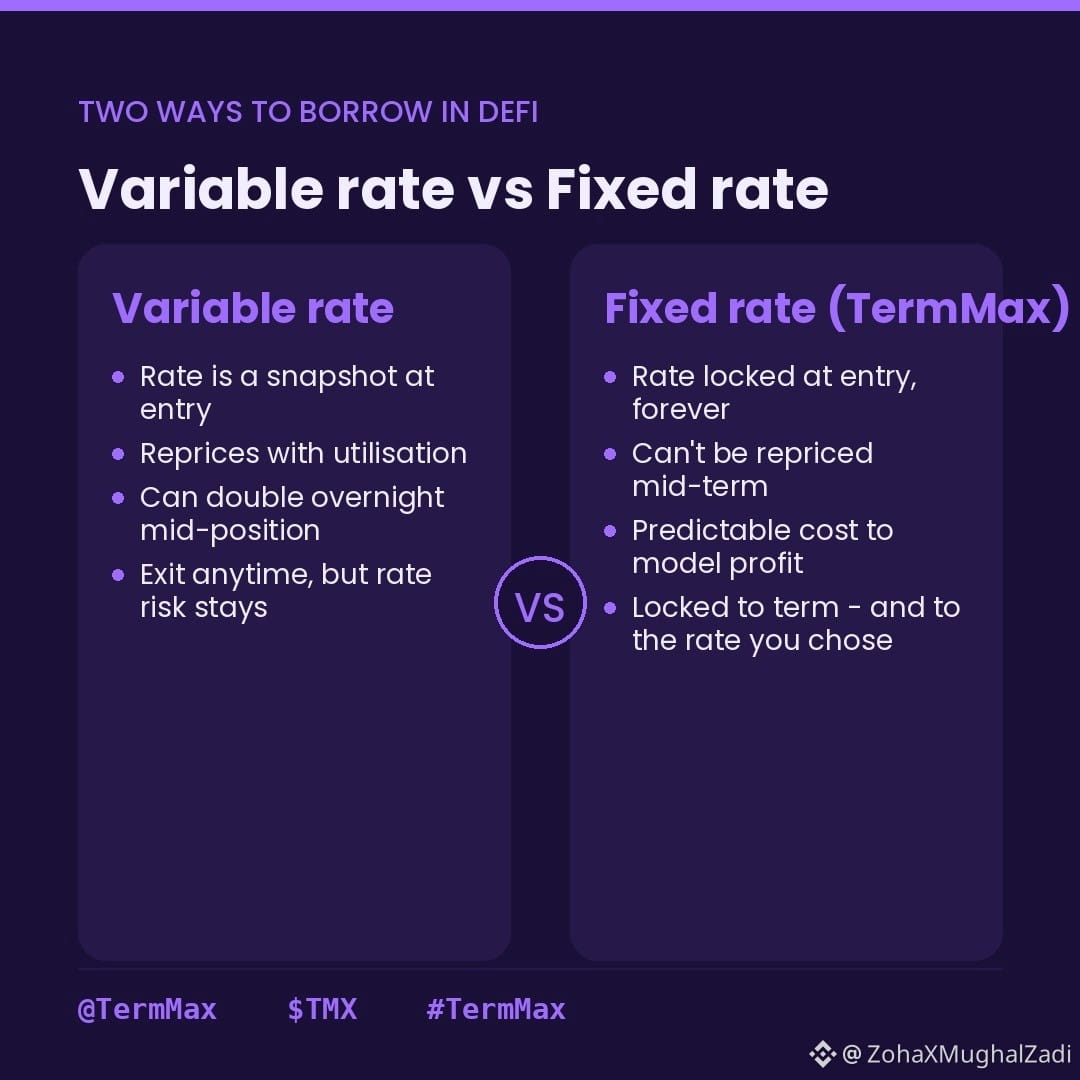
В протоколе с переменной ставкой ставка, которую вы видите при входе, по сути является снимком. Протокол пересчитывает цену непрерывно в зависимости от загрузки. Если спрос на конкретный актив резко растёт, ваша ставка по заимствованию может удвоиться или утроиться прямо посреди позиции, иногда даже за одну ночь. Это нормально, если вы пассивно наблюдаете и можете выйти. Но это другая проблема, если вы вошли в стратегию с плечом, которая была прибыльной при стоимости заимствования 8%, а потом внезапно цена стала 22%.
TermMax фиксирует ставку на момент, когда вы входите. Вы покупаете Gearing Token или предоставляете средства через Fixed-Rate Token, и подразумеваемая ставка фиксируется на весь срок. Протокол не может «переоценить» вас в середине срока, потому что ставка была заложена в дисконт при входе, а не в плавающую величину, которую система пересчитывает.
Поэтому сравнение — это не столько «какая ставка ниже». Это «какие риски вы принимаете».
Переменная ставка: гибкий вход и выход, но риск по ставке остаётся с вами всё время, пока позиция открыта. Хороший вход может стать плохим без каких-либо ваших ошибок.
Фиксированная ставка: риск по ставке убирается при входе, но теперь вы «заперты» на этот срок. Если рыночные ставки упадут после того, как вы вошли, вы всё равно останетесь на вашей более высокой стоимости. Эта определённость работает в обе стороны.
Для кредитора фиксированная ставка означает, что вы знаете свою доходность до того, как согласитесь. Для заёмщика, который ведёт стратегию доходности, это означает, что вы можете смоделировать свою маржу без закладывания буфера «а что если ставки изменятся». Насколько стоит такая предсказуемость вместо «запирания», зависит целиком от того, на сколько длинный срок, и насколько вы доверяете своему чтению ставки на момент входа.
Вы что на самом деле предпочитаете, когда запускаете стратегию с плечом: ставку, которая может двигаться, но при этом вы можете выйти в любой момент, или ставку, которая фиксирована, но вместе с ней фиксируется и ваш выход? @TermMax
$SKYAI $RE $MAGMA
#TermMax
Большая часть моего DeFi-кредитования проходила через платформы вроде Aave или Compound. Процент на момент, когда я вошёл, не казался рискованным, потому что я не воспринимал его как переменную, которая может работать против меня. Затем ставки пошли вверх.
Точка сравнения, к которой я постоянно возвращаюсь, когда смотрю на TermMax — это то, как эти две системы ведут себя именно в тот момент.
В протоколе с переменной ставкой ставка, которую вы видите при входе, по сути является снимком. Протокол пересчитывает цену непрерывно в зависимости от загрузки. Если спрос на конкретный актив резко растёт, ваша ставка по заимствованию может удвоиться или утроиться прямо посреди позиции, иногда даже за одну ночь. Это нормально, если вы пассивно наблюдаете и можете выйти. Но это другая проблема, если вы вошли в стратегию с плечом, которая была прибыльной при стоимости заимствования 8%, а потом внезапно цена стала 22%.
TermMax фиксирует ставку на момент, когда вы входите. Вы покупаете Gearing Token или предоставляете средства через Fixed-Rate Token, и подразумеваемая ставка фиксируется на весь срок. Протокол не может «переоценить» вас в середине срока, потому что ставка была заложена в дисконт при входе, а не в плавающую величину, которую система пересчитывает.
Поэтому сравнение — это не столько «какая ставка ниже». Это «какие риски вы принимаете».
Переменная ставка: гибкий вход и выход, но риск по ставке остаётся с вами всё время, пока позиция открыта. Хороший вход может стать плохим без каких-либо ваших ошибок.
Фиксированная ставка: риск по ставке убирается при входе, но теперь вы «заперты» на этот срок. Если рыночные ставки упадут после того, как вы вошли, вы всё равно останетесь на вашей более высокой стоимости. Эта определённость работает в обе стороны.
Для кредитора фиксированная ставка означает, что вы знаете свою доходность до того, как согласитесь. Для заёмщика, который ведёт стратегию доходности, это означает, что вы можете смоделировать свою маржу без закладывания буфера «а что если ставки изменятся». Насколько стоит такая предсказуемость вместо «запирания», зависит целиком от того, на сколько длинный срок, и насколько вы доверяете своему чтению ставки на момент входа.
Вы что на самом деле предпочитаете, когда запускаете стратегию с плечом: ставку, которая может двигаться, но при этом вы можете выйти в любой момент, или ставку, которая фиксирована, но вместе с ней фиксируется и ваш выход? @TermMax
$SKYAI $RE $MAGMA
#TermMax