Я думаю, самый простой способ понять TermMax — это не сравнивать его с другим протоколом с фиксированной ставкой.
Сравните его с моделью DeFi-кредитования, которую мы уже знаем.
Возьмем $AAVE или $MORPHO .
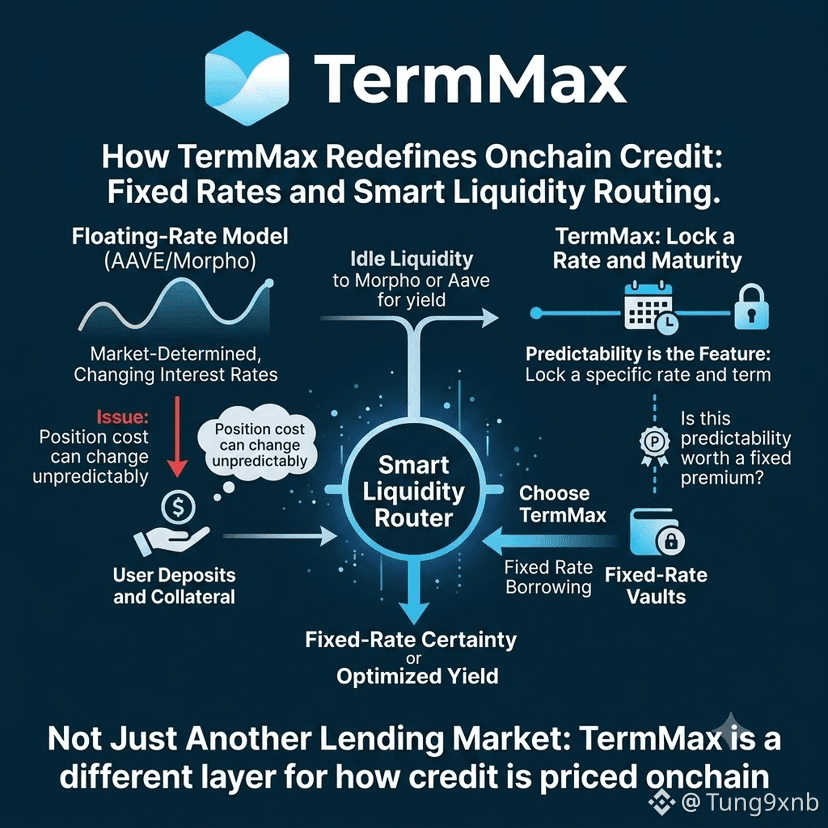
Базовая идея знакома: вы вносите капитал, берете заем под залог и позволяете рынку определять процентную ставку.
Эта гибкость мощная.
Но она же создает проблему.
Ваша стоимость заимствования может измениться, пока ваша позиция все еще открыта.
TermMax делает другой выбор.
Вместо того чтобы просить заемщиков принять ту ставку, которую рынок даст им завтра, он позволяет зафиксировать ставку и срок погашения уже сегодня.
Звучит просто, но экономическая разница гораздо больше, чем подсказывает интерфейс.
С плавающими ставками гибкость — это функция.
С фиксированными ставками предсказуемость — это функция.
И TermMax не обязательно пытается заменить протоколы вроде Aave или Morpho.
На самом деле, его текущая конструкция может направлять простаивающий капитал из vault в Morpho или Aave, пока этот капитал ожидает, чтобы его сопоставили с заемщиками под фиксированную ставку. (TermMax)
Эта часть мне кажется особенно интересной.
TermMax может потенциально оказаться связующим звеном между двумя мирами:
DeFi с плавающими ставками для простаивающей ликвидности.
Рынки с фиксированной ставкой, когда кому-то действительно нужна определенность.
Поэтому я бы не спрашивал:
«TermMax лучше, чем Aave или Morpho?»
Я бы задал более конкретный вопрос:
Если у пользователей DeFi уже есть глубокая ликвидность с плавающими ставками, насколько велик спрос на то, чтобы платить премию и точно знать, какова будет их стоимость заимствования?
Потому что если этот спрос реальный, TermMax — это не просто еще один рынок кредитования.
Он создает другой уровень того, как на блокчейне оценивается кредит.
#termmax @TermMax