Одна вещь, к которой я постоянно возвращаюсь, когда смотрю на кредитование в DeFi, — это вопрос о том, что происходит, когда само обеспечение трудно ликвидировать.
Большинство систем кредитования естественным образом отдают предпочтение активам с глубокой ликвидностью, потому что при необходимости быстро продать обеспечение важно, когда позиция становится небезопасной. Это логично, но одновременно создает ограничение: активам с более низкой ликвидностью может быть сложнее вписаться в ту же модель.
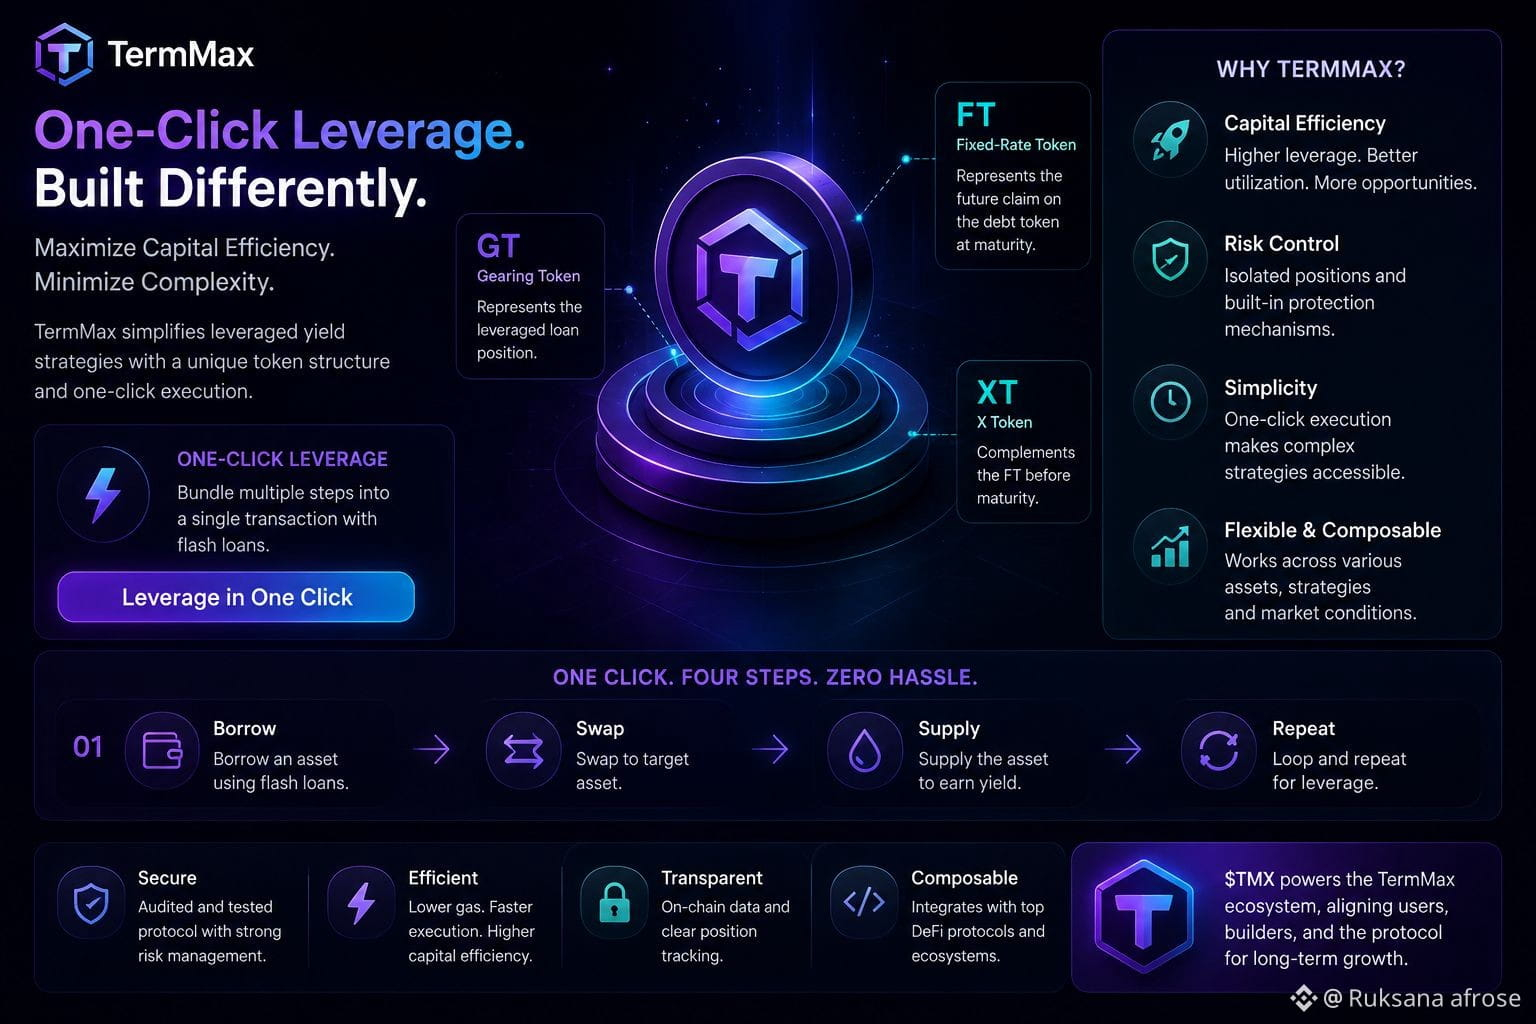
@TermMax подходит к этому более гибко. Его дизайн ликвидации включает механизм физической поставки: обеспечение потенциально может быть доставлено непосредственно кредиторам, а не полагаться целиком на продажу через рынок в стрессовых условиях.
Мне эта идея интересна, потому что она меняет то, как я думаю о рисках обеспечения. Вопрос больше не сводится просто к «Можно ли этот актив продать мгновенно?», но также к «Каким другим способом кредитор может быть компенсирован, если рыночная ликвидность становится ограниченной?»
Это может быть особенно актуально при рассмотрении активов с низкой ликвидностью и даже реальных активов.
Для меня #TermMax интересно тем, что оно пытается расширить пространство вариантов для DeFi-кредитования, а не предполагать, что каждый полезный актив будет иметь один и тот же уровень рыночной ликвидности.
#termmax @TermMax