#termmax @TermMax #termmax
Зачем кому-то нужен токен, который предназначен для того, чтобы прийти к $0?
Я нашёл именно такой, когда читал документацию TermMax.
Он называется XT (X Token) — и поначалу механика показалась мне странной.
TermMax построен вокруг следующего уравнения:
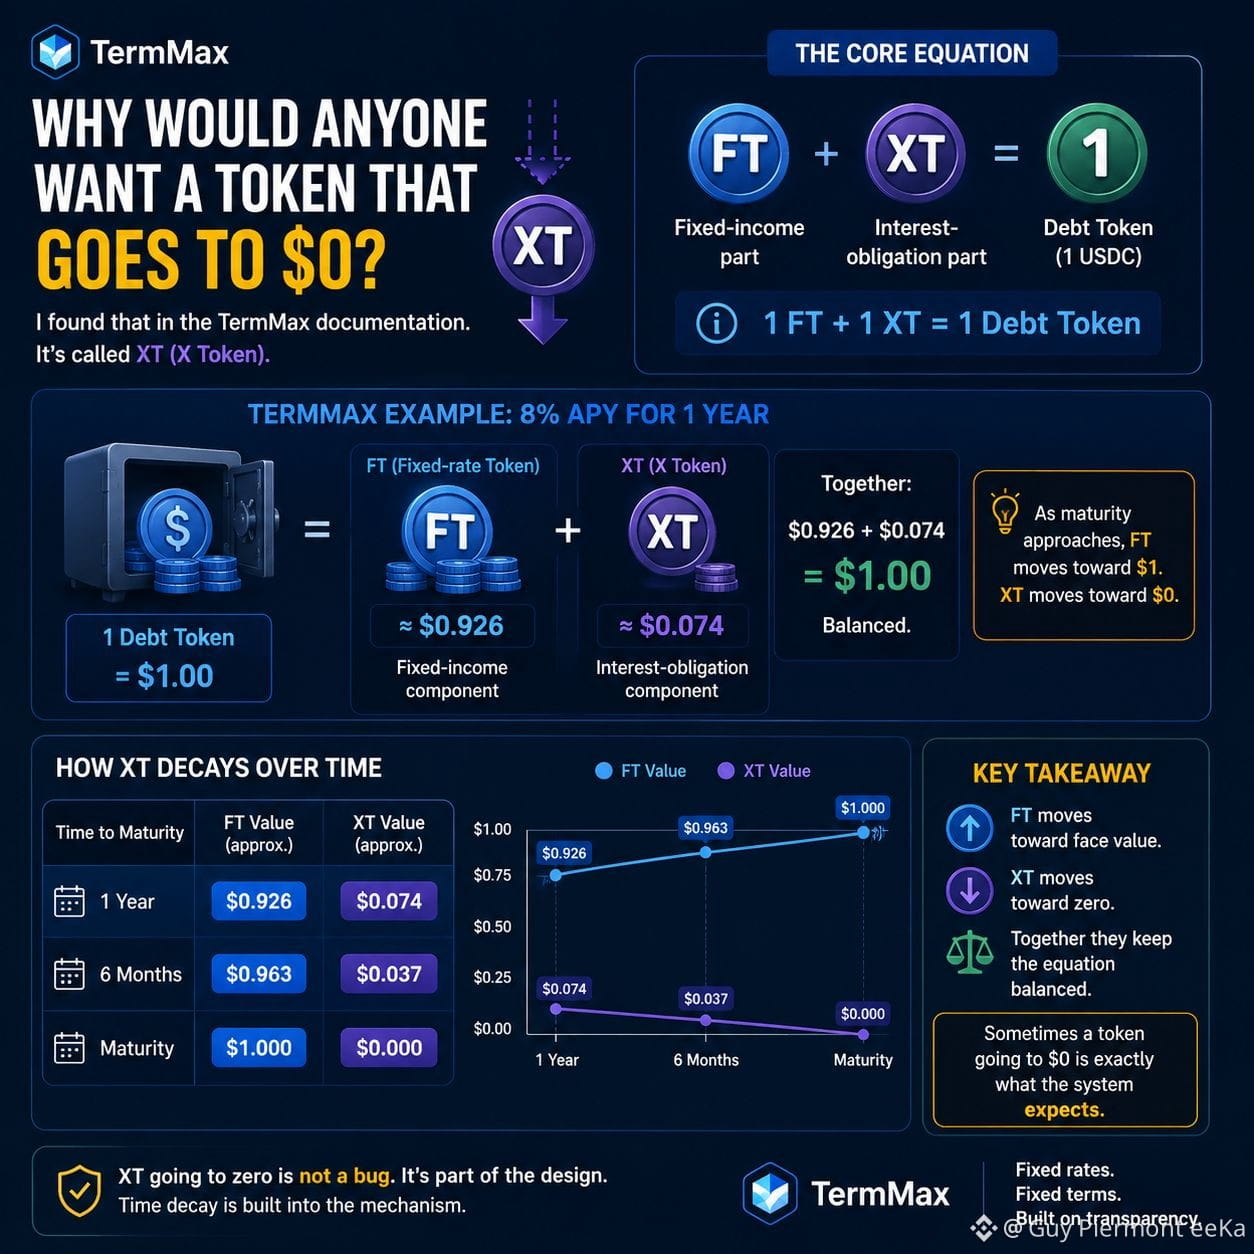
1 FT + 1 XT = 1 Debt Token
FT — это часть с фиксированной доходностью. XT — это дополнительная часть процентных обязательств.
Проще всего понять это на примере TermMax с 8%.
Для позиции на 1 год:
1 Debt Token = $1
FT ≈ $0.926
XT ≈ $0.074
Вместе:
$0.926 + $0.074 = $1
Теперь начинается самое интересное.
По мере приближения даты погашения FT стремится к своему номиналу $1.
Но если:
FT + XT = $1
то XT должен двигаться в противоположном направлении.
Пример TermMax показывает это очень наглядно:
осталось 1 год → XT ≈ $0.074
осталось 6 месяцев → XT ≈ $0.037
срок погашения → XT = $0
Так что то, что XT стремится к нулю, — не баг.
Это часть задумки.
FT поглощает фиксированную доходность по мере приближения срока, а XT представляет оставшийся компонент процентных обязательств.
Это также объясняет, почему XT не стоит рассматривать как обычный токен, где «цена уходит в ноль» автоматически означает, что проект провалился.
Здесь временное убывание заложено в сам механизм.
Именно эта деталь наконец заставила модель FT/XT «щелкнуть» для меня:
FT стремится к номиналу.
XT стремится к нулю.
Вместе они поддерживают баланс уравнения.
Иногда токен, который приходит к $0, — это именно то, чего система и ожидает.
#DeFi #FixedRate #Crypto