@TermMax #termmax
Если процент по займам больше не рассчитывается лишь автоматически алгоритмами, а может выставляться в заявках пользователями, сопоставляться и становиться предметом игры, то что именно торгуется на рынке DeFi-кредитования — активы или право использования средств во временном измерении?
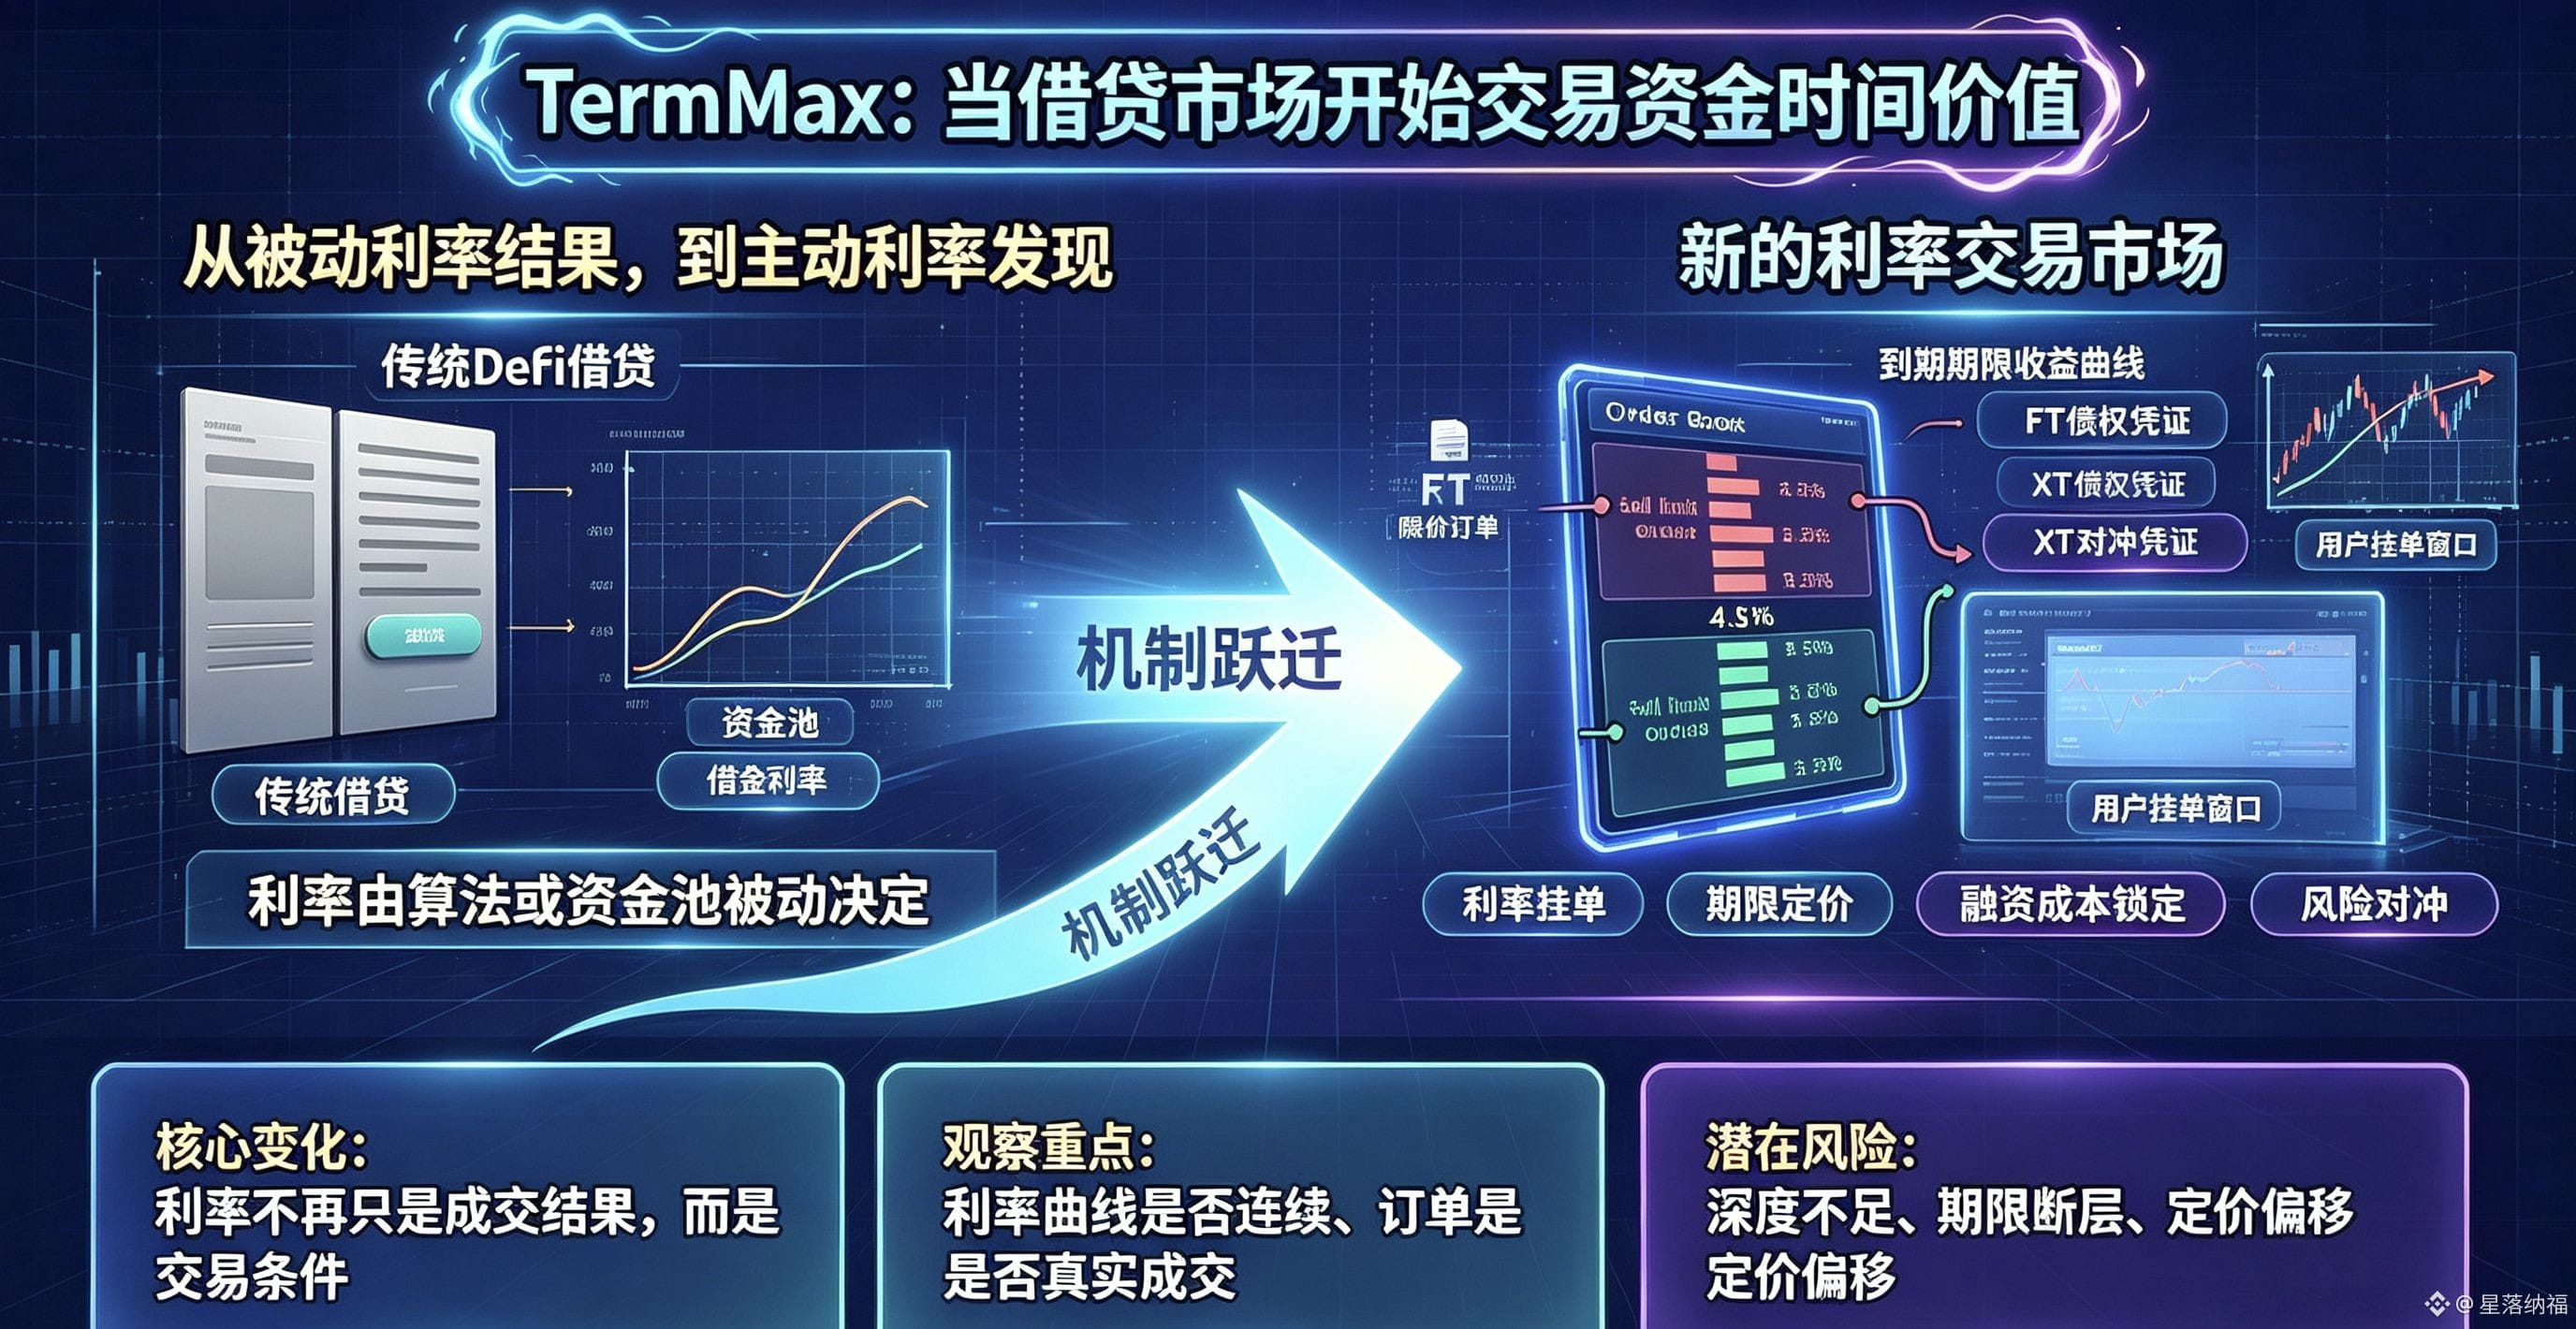
Сначала я воспринимал TermMax просто как набор инструментов для фиксированной ставки по займам. Но после более внимательного перечитывания механики V2 моя точка зрения изменилась: по сути, он отделяет временную стоимость капитала и выделяет ее в самостоятельный объект ценообразования. FT представляет собой долговое свидетельство (право требования) на погашение основной суммы к сроку; XT используется для хеджирования колебаний по долгу. Заемщик может, продавая свою позицию, заранее зафиксировать стоимость будущего финансирования, не вынужденно принимать на себя «плавающую» ставку и постоянно испытывать хождения туда-сюда из-за изменений переменной ставки.
А настоящее качественное изменение приносит книга заявок (order book). Лимитные ордера позволяют кредитору указать минимальную ставку по займу, которая ему подходит, а заемщику — максимальную стоимость заимствования, которую он готов принять. Ордеры в заданном диапазоне идут дальше: они поддерживают пользователей, позволяя прямо отправлять целую заявку на процентный диапазон. Процент больше не является побочным результатом, возникающим уже после того, как заем предоставлен; это ключевое условие игры, предшествующее сопоставлению сделок.
Плюс агрегатор ордеров, который интегрирует котировки из разных источников и выполняет сопоставление, TermMax уже практически приблизился к тому, как устроен рынок процентных ставок «в нативной» on-chain-среде. Но до зрелой биржи процентных ставок все еще есть разрыв.
При этом нельзя игнорировать и практические ограничения: большое число выставленных заявок еще не означает, что автоматически сформируется справедливая цена. Тонкость рынка, разрывы ликвидности между разными сроками погашения и смещения в ценообразовании администратора могут привести к тому, что текущая ставка на экране окажется завышенной или заниженной — с разрывом с ожиданиями реального рынка.
Далее я буду постоянно отслеживать два ключевых сигнала: способны ли разные сроки погашения формировать непрерывную и стабильную кривую процентных ставок, и могут ли пользовательские активные заявки стабильно создавать достаточную конкуренцию, чтобы поддерживать фактические сопоставления и сделки.
Если процент по займам больше не рассчитывается лишь автоматически алгоритмами, а может выставляться в заявках пользователями, сопоставляться и становиться предметом игры, то что именно торгуется на рынке DeFi-кредитования — активы или право использования средств во временном измерении?
Сначала я воспринимал TermMax просто как набор инструментов для фиксированной ставки по займам. Но после более внимательного перечитывания механики V2 моя точка зрения изменилась: по сути, он отделяет временную стоимость капитала и выделяет ее в самостоятельный объект ценообразования. FT представляет собой долговое свидетельство (право требования) на погашение основной суммы к сроку; XT используется для хеджирования колебаний по долгу. Заемщик может, продавая свою позицию, заранее зафиксировать стоимость будущего финансирования, не вынужденно принимать на себя «плавающую» ставку и постоянно испытывать хождения туда-сюда из-за изменений переменной ставки.
А настоящее качественное изменение приносит книга заявок (order book). Лимитные ордера позволяют кредитору указать минимальную ставку по займу, которая ему подходит, а заемщику — максимальную стоимость заимствования, которую он готов принять. Ордеры в заданном диапазоне идут дальше: они поддерживают пользователей, позволяя прямо отправлять целую заявку на процентный диапазон. Процент больше не является побочным результатом, возникающим уже после того, как заем предоставлен; это ключевое условие игры, предшествующее сопоставлению сделок.
Плюс агрегатор ордеров, который интегрирует котировки из разных источников и выполняет сопоставление, TermMax уже практически приблизился к тому, как устроен рынок процентных ставок «в нативной» on-chain-среде. Но до зрелой биржи процентных ставок все еще есть разрыв.
При этом нельзя игнорировать и практические ограничения: большое число выставленных заявок еще не означает, что автоматически сформируется справедливая цена. Тонкость рынка, разрывы ликвидности между разными сроками погашения и смещения в ценообразовании администратора могут привести к тому, что текущая ставка на экране окажется завышенной или заниженной — с разрывом с ожиданиями реального рынка.
Далее я буду постоянно отслеживать два ключевых сигнала: способны ли разные сроки погашения формировать непрерывную и стабильную кривую процентных ставок, и могут ли пользовательские активные заявки стабильно создавать достаточную конкуренцию, чтобы поддерживать фактические сопоставления и сделки.