🚀 BTC, ETH Внезапно взлетели — сейчас стоит выбрать «Гибкость» или «Надёжность»?
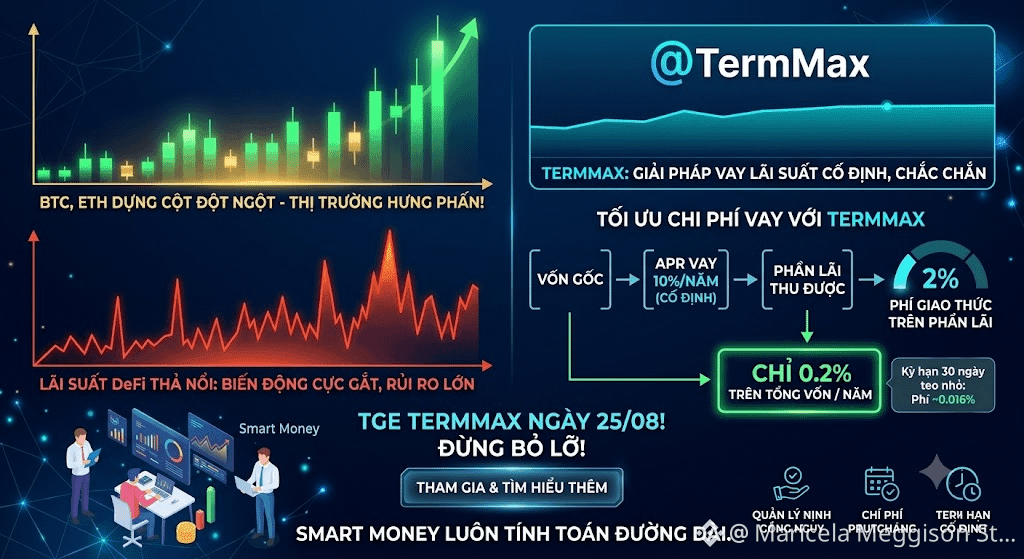
С момента вчерашнего дня и по сей день, глядя на графики BTC и ETH, рост просто ошеломляет — наверняка у многих в голове уже только восторг. Но вместе с мощной волной приходит и крайне жёсткая волатильность ставок по займам/кредитам на различных DeFi-платформах. На пике ценового шторма в первую очередь встаёт задача управления рисками и оптимизации затрат.
Если посмотреть на модель @TermMax , многие сначала зависнут на цифре «2% Lending Fee». Однако если внимательно посчитать комиссии за транзакции, история полностью меняется! Эти 2% не считаются от основной суммы (principal) — они начисляются на часть Процентов (interest).
Что это значит? Например, если вы берёте кредит под APR 10% годовых, фактическая доля протокола в виде комиссии составит всего 0.2% от общей суммы. Если же сократить срок до 30 дней (как на графике ниже), эта цифра уменьшится примерно до 0.016%. Слишком дешёвый платёж за «страховку» волатильности!
Вопрос в том, что в такие периоды, когда рынок охватывает безумный fomo, ребята готовы принять риск плавающих комиссий в обмен на гибкость или выбрать решение, где на 100% заранее известны и расходы, и риски — при крайне низкой реальной комиссии TermMax?
TGE уже назначен на 25/08! У «умных денег» всегда есть расчёт на долгую дистанцию. Как вы думаете об этой модели? 👇
#termmax @TermMax $BTC $ETH
С момента вчерашнего дня и по сей день, глядя на графики BTC и ETH, рост просто ошеломляет — наверняка у многих в голове уже только восторг. Но вместе с мощной волной приходит и крайне жёсткая волатильность ставок по займам/кредитам на различных DeFi-платформах. На пике ценового шторма в первую очередь встаёт задача управления рисками и оптимизации затрат.
Если посмотреть на модель @TermMax , многие сначала зависнут на цифре «2% Lending Fee». Однако если внимательно посчитать комиссии за транзакции, история полностью меняется! Эти 2% не считаются от основной суммы (principal) — они начисляются на часть Процентов (interest).
Что это значит? Например, если вы берёте кредит под APR 10% годовых, фактическая доля протокола в виде комиссии составит всего 0.2% от общей суммы. Если же сократить срок до 30 дней (как на графике ниже), эта цифра уменьшится примерно до 0.016%. Слишком дешёвый платёж за «страховку» волатильности!
Вопрос в том, что в такие периоды, когда рынок охватывает безумный fomo, ребята готовы принять риск плавающих комиссий в обмен на гибкость или выбрать решение, где на 100% заранее известны и расходы, и риски — при крайне низкой реальной комиссии TermMax?
TGE уже назначен на 25/08! У «умных денег» всегда есть расчёт на долгую дистанцию. Как вы думаете об этой модели? 👇
#termmax @TermMax $BTC $ETH