

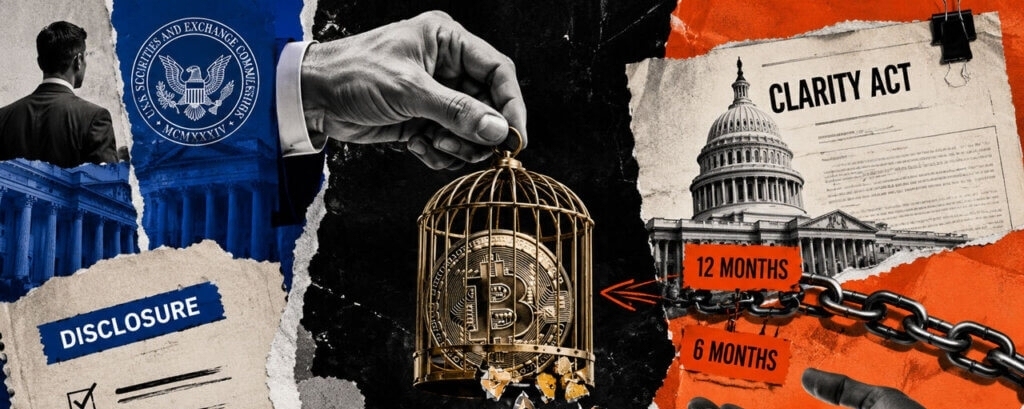
Регулятор устанавливает лимиты на размещения, но не вводит федеральную временную блокировку, тогда как сенаторы хотят, чтобы некоторых инсайдеров удерживали в течение 12 месяцев до децентрализации сети.
В новой крипто-предпринимательской инициативе SEC намеренно рассматриваются токены как свободные для торговли сразу после того, как покупатель их приобретет, если только эмитент или другое положение закона не говорит об обратном.
Инсайдеры обычно знают больше, чем широкая публика, пока токен-проект еще строится, и их стимулы не всегда совпадают со стимулами всех остальных.
Проект CLARITY от сената от 22 июля потребует, чтобы инсайдеры удерживали токен в течение целого года, прежде чем его сеть пройдет определенный тест на контроль, а затем еще шесть месяцев после этого. Законопроект также ограничивает, сколько они могут продавать, но предложение Комиссии по ценным бумагам и биржам США (SEC) пропускает эти требования.
Регулирование Crypto Assets от SEC тратит место на обоснование кейса в пользу инсайдерских локапов, прежде чем отложить один вариант в сторону. Оно обсуждает информационный разрыв между инсайдерами и покупателями, рассматривает исследования, показывающие, что токеновые предложения, как правило, идут лучше при условиях вестинга или локапов, и затем останавливается на раскрытии информации как на своем ответе.
Предложение по-прежнему ограничивает то, сколько инсайдеры могут продать, даже без обязательного периода удержания. Предложение Tier 2 по льготному исключению SEC для сбора средств может привлечь до $75 млн в год, а аффилированные лица эмитента могут поставить до $22,5 млн из этой суммы. Tier 1 ограничен общим максимумом в $20 млн, при этом $6 млн доступно тем же самым инсайдерам.
Отдельный лимит включается в первый год предложений эмитента: ценные бумаги, продаваемые инсайдерами, ограничиваются 30% от общей суммы привлечения. Посчитайте на примере полноценного предложения Tier 2 на $75 млн — этот потолок составит $22,5 млн, ту же цифру, что и лимит для аффилированных лиц сам по себе.
Лимиты определяют, сколько инсайдеры могут продавать через квалифицированное предложение, оставляя вопрос тайминга главным открытым моментом. Инсайдер может продать в тот момент, когда токен перестает считаться ограниченной ценной бумагой, без необходимости какого-либо минимального периода удержания.
Проект Сената в разделе под названием Special Restrictions on Disposition (Специальные ограничения на распоряжение) требует от инсайдеров удерживать покрытый токен как минимум 12 месяцев, прежде чем сеть будет сертифицирована как свободная от согласованного контроля.
Медвежий сценарий заключается в том, что подход SEC, ориентированный на раскрытие информации, становится фактической действительностью, пока CLARITY остается незавершенным в Конгрессе. Крипто-локапы превращаются в то, на что проекты добровольно идут ради доверия, и проект вообще без каких-либо ограничений все равно может привлекать средства.
Он делает это просто со более крутой скидкой, поскольку риск того, что инсайдеры обналичат раньше, остается на стороне покупателя в бухгалтерских книгах.
Ни один из вариантов пока не является законом, и две эти рамки по-настоящему по-разному определяют, кто считается инсайдером. Они сходятся в том, что риск реален, но расходятся в том, с кем он остается: с покупателем, который получает раскрытие информации, или с инсайдером, у которого появляется дедлайн.