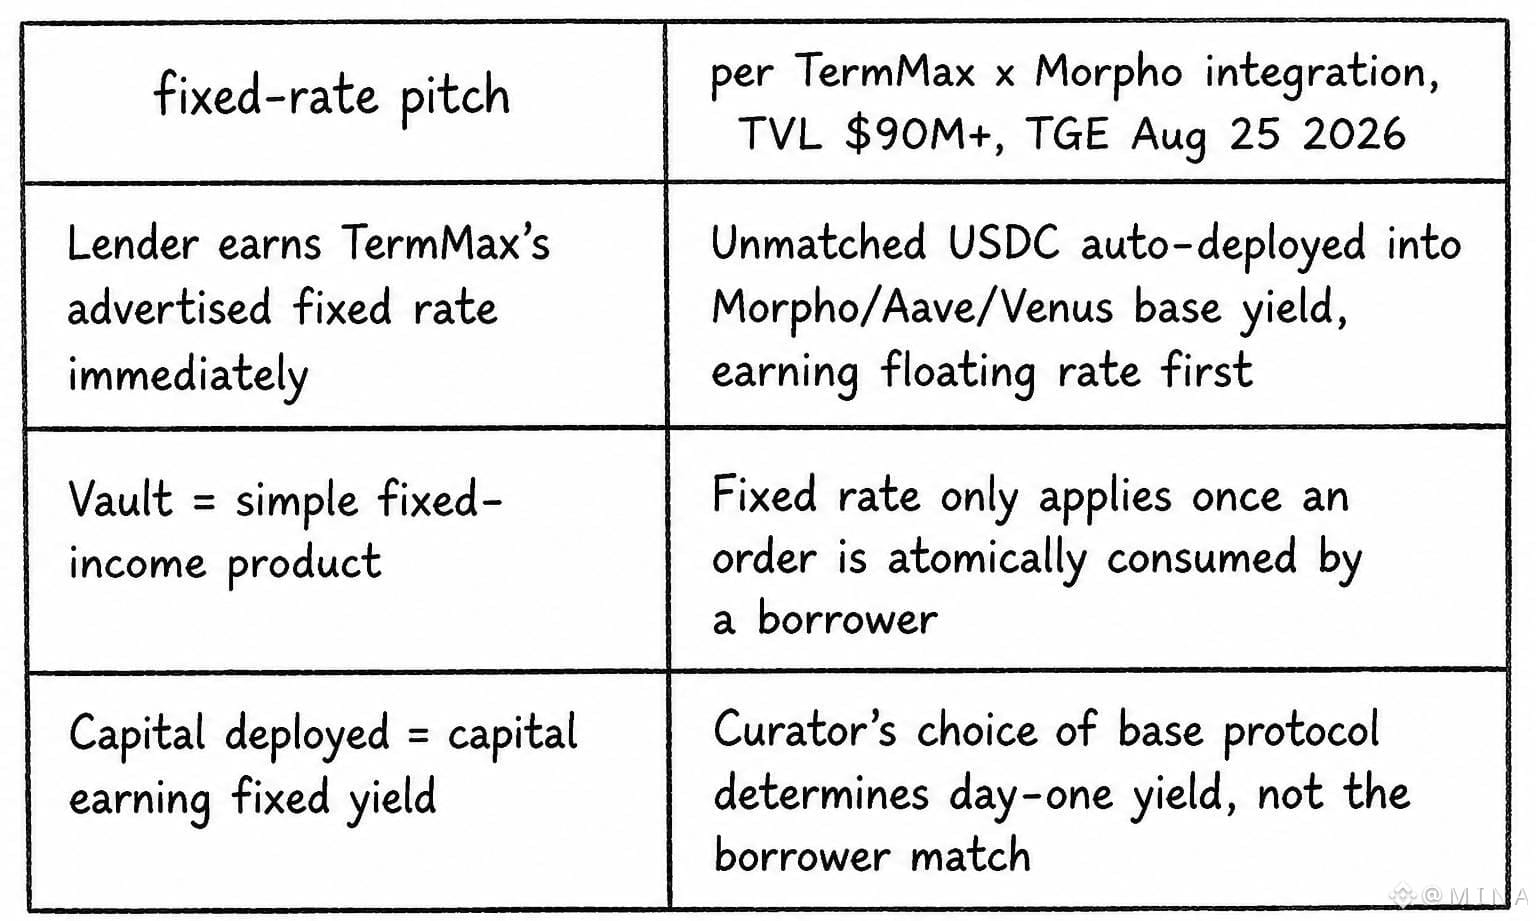
#termmax @TermMax TGE только что закрепили на 25 августа, и прямо перед этим числа тихо пересекли порог, с которым стоит немного посидеть: $90M+ TVL, 1,5M зарегистрированных кошельков, 90K ежедневных активных пользователей — на 10 EVM-цепочках. При этом Morpho, Aave, Venus и Pendle лежат в основе как источники базовой доходности. Но больше всего меня зацепила не телевизионная «главная цифра» по TVL, а «трубопровод». Когда куратор поднимает vault TermMax, любые USDC, которые не нашли соответствия, не просто… ждут. Они автоматически перенаправляются в тот базовый протокол, который выбрал куратор (vault Morpho, пул Aave, market Venus) — и возвращаются атомарно в тот момент, когда заемщик действительно потребляет ордер. То есть депозиторы зарабатывают плавающую доходность ещё до того, как их сопоставят по фиксированной ставке. Это не то, с чем обычно идут в презентациях.
И это переворачивает вопрос «кто выигрывает первым» чуть иначе. Куратор, выбирающий источник доходности, и лежащий в основе протокол, который поглощает простоявший поток, получают ценность сразу и автоматически. Розничному кредитору рассказывают о фиксированной ставке заранее, но на практике до момента сопоставления с «фиксированным» он остаётся плавающим: обещание — фиксированная часть, реальность первого дня — плавающая часть.
Не уверен пока, это фича или просто честное описание того, как ликвидность действительно ведёт себя где угодно. Ещё перевариваю.
Что происходит с маршрутизацией этого «простаивающего» капитала, когда после TGE сходит на нет действие TMX-инцентивов для майнинга ликвидности?
$NVDAB $HEMI
И это переворачивает вопрос «кто выигрывает первым» чуть иначе. Куратор, выбирающий источник доходности, и лежащий в основе протокол, который поглощает простоявший поток, получают ценность сразу и автоматически. Розничному кредитору рассказывают о фиксированной ставке заранее, но на практике до момента сопоставления с «фиксированным» он остаётся плавающим: обещание — фиксированная часть, реальность первого дня — плавающая часть.
Не уверен пока, это фича или просто честное описание того, как ликвидность действительно ведёт себя где угодно. Ещё перевариваю.
Что происходит с маршрутизацией этого «простаивающего» капитала, когда после TGE сходит на нет действие TMX-инцентивов для майнинга ликвидности?
$NVDAB $HEMI