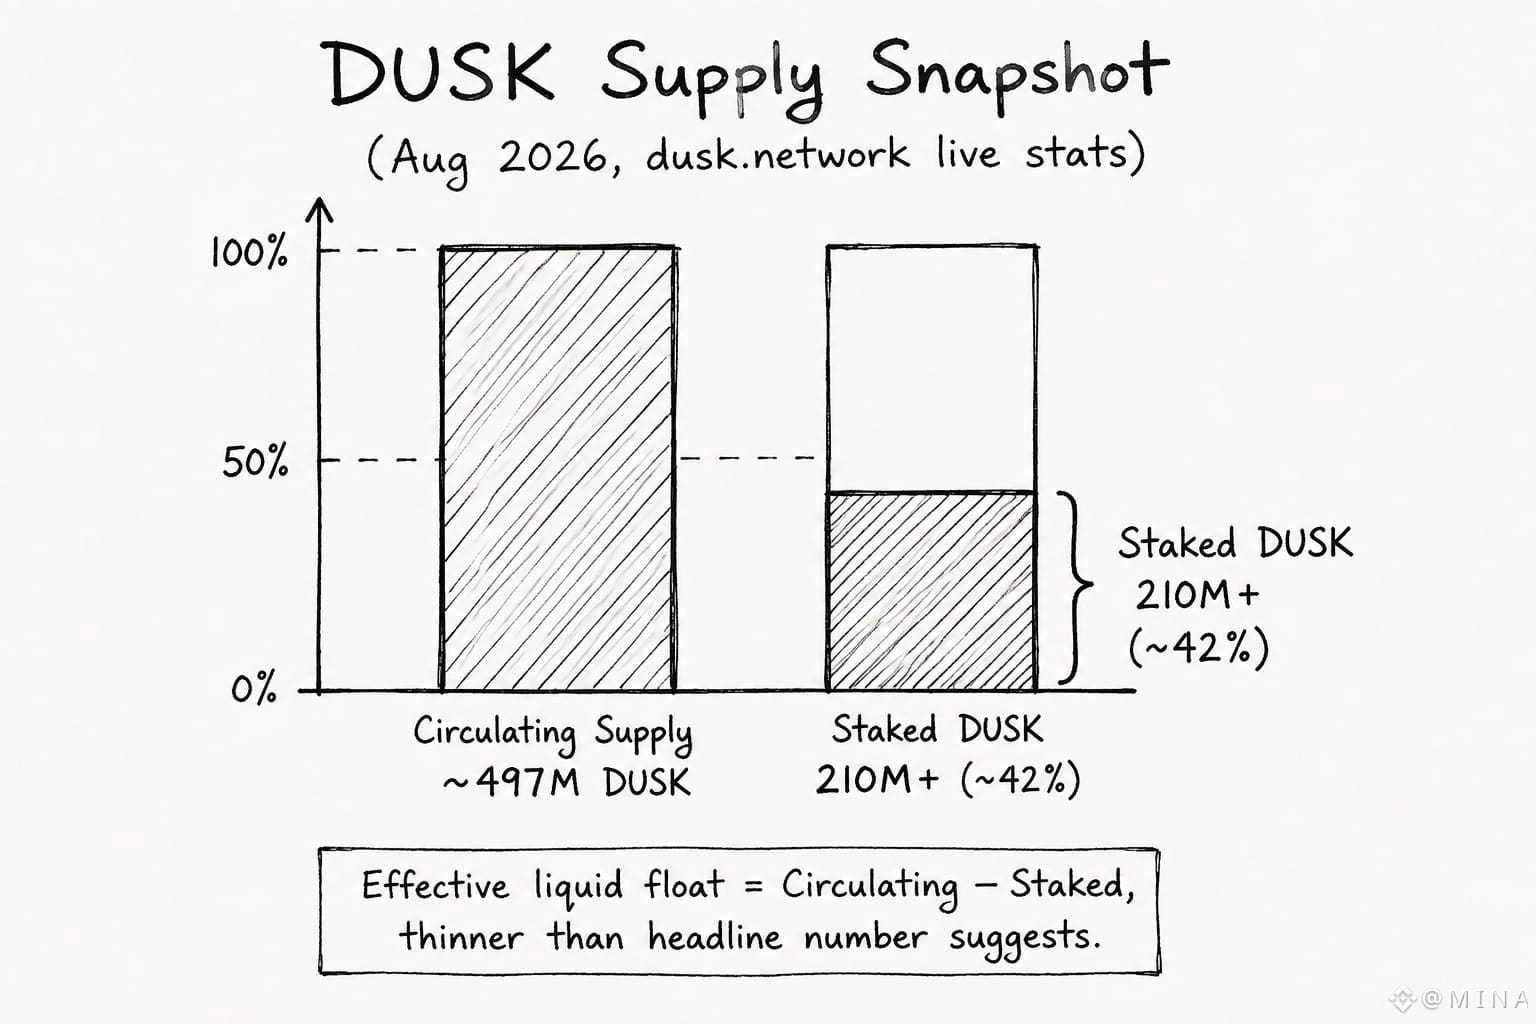
#dusk $DUSK @Dusk Закрыв задачу Dusk, перекусил, вернулся и понял, что что-то не так — поэтому докопался дальше. Dusk проверил панель живой статистики на dusk.network, и сейчас там показано 210M+ DUSK в стейкинге, при циркулирующем предложении около 497M. Это примерно 42% всего, что находится в обращении, припарковано в консенсусе, а не разгуливает по биржам.
Хм… ставка всегда привязана к 36‑летнему графику эмиссии: деление пополам каждые четыре года — звучит как медленное контролируемое размывание, за что особо не стоит переживать.
Но это слой нарратива. На практике то, что реально двигает цену, — это то, сколько из текущего плавающего предложения является ликвидным, а сколько — заблокировано под получение доходности. При том, что в стейкинге уже свыше 40%, реальное предложение на продажу заметно тоньше, чем это выглядит по заголовочному циркулирующему числу.
Небольшая ремарка: на той же странице отметили материал от 15 августа про токенизацию SME через NPEX — другая тема, но она напомнила, что та же логика работает и для их RWA‑эмиссии. Широкий доступ обещают, а ранняя ликвидность концентрируется у тех, кто уже занял позицию и застейкал.
Не уверен, что это соотношение 42% сохранится, когда начнётся сезон эмиссий и вознаграждения попадут на кошельки, которые просто продают, а не реинвестируют. Наблюдать за этим числом, честно говоря, важнее, чем за ценовым графиком.
Хм… ставка всегда привязана к 36‑летнему графику эмиссии: деление пополам каждые четыре года — звучит как медленное контролируемое размывание, за что особо не стоит переживать.
Но это слой нарратива. На практике то, что реально двигает цену, — это то, сколько из текущего плавающего предложения является ликвидным, а сколько — заблокировано под получение доходности. При том, что в стейкинге уже свыше 40%, реальное предложение на продажу заметно тоньше, чем это выглядит по заголовочному циркулирующему числу.
Небольшая ремарка: на той же странице отметили материал от 15 августа про токенизацию SME через NPEX — другая тема, но она напомнила, что та же логика работает и для их RWA‑эмиссии. Широкий доступ обещают, а ранняя ликвидность концентрируется у тех, кто уже занял позицию и застейкал.
Не уверен, что это соотношение 42% сохранится, когда начнётся сезон эмиссий и вознаграждения попадут на кошельки, которые просто продают, а не реинвестируют. Наблюдать за этим числом, честно говоря, важнее, чем за ценовым графиком.