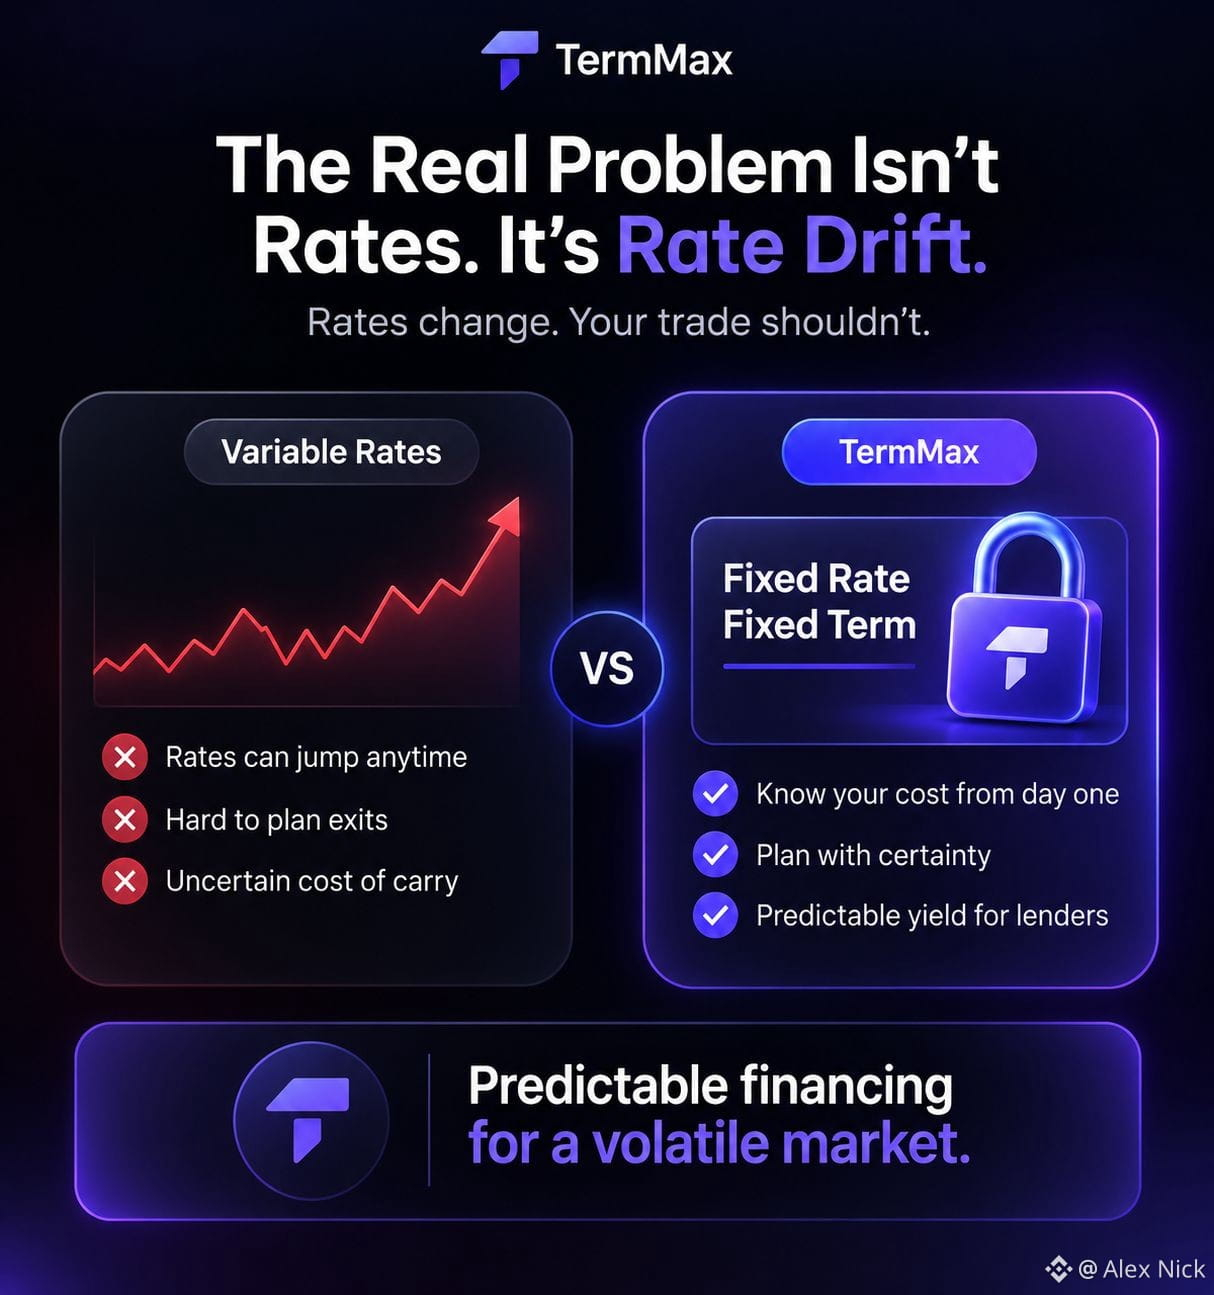
Раньше я думал, что главная проблема DeFi-кредитования — просто найти хорошую ставку. Теперь я считаю, что более важная проблема — дрейф ставки. Переменная ставка по заимствованиям может выглядеть дешёвой, когда я открываю позицию, но внезапный дефицит ликвидности или рыночный всплеск могут изменить экономику сделки ещё до того, как мой трейд достигнет запланированного выхода. Именно на это обращает моё внимание @TermMax. Его фиксированная ставка и фиксированная структура срока позволяют мне сразу понимать стоимость финансирования, чтобы оценивать позицию относительно заранее заданной стоимости переноса, а не постоянно пересчитывать свои допущения.
Компромисс — в гибкости. Фиксация стоимости заимствования до погашения означает, что я отказываюсь от части свободы реагировать на меняющиеся ставки, но это ограничение может быть полезным, когда в моей стратегии уже есть понятный горизонт по времени. Я могу планировать требования к обеспечению, ожидаемую доходность и условия выхода, опираясь на известные расходы на финансирование, вместо того чтобы рассматривать процентную ставку как ещё одну переменную, которая всё время меняется. Для кредиторов та же структура меняет уравнение: доходность становится предсказуемой до погашения, а не зависит от постоянно меняющихся условий в пуле. Для меня главный интересующий вопрос — становится ли предсказуемое финансирование ценнее максимальной гибкости, когда на рынках начинается крайне высокая волатильность.
#TermMax @TermMax