#TermMax @TermMax
TermMax — это интересно, потому что фиксированные ставки на самом деле трудно организовать
Большинство DeFi-кредитования по-прежнему сталкивается с той же раздражающей проблемой.
Ставки меняются.
Сегодня вы берёте займ под одну ставку, но рынок смещается — и вдруг ваши расходы выглядят совершенно иначе. Отлично, если вам нравится угадывать. Не очень, если вам действительно нужно планировать свои деньги.
Именно поэтому я начал глубже разбираться в TermMax.
Интересная часть — не просто «фиксированный процент». Это любой может написать на странице.
Главный вопрос — как они это реализуют.
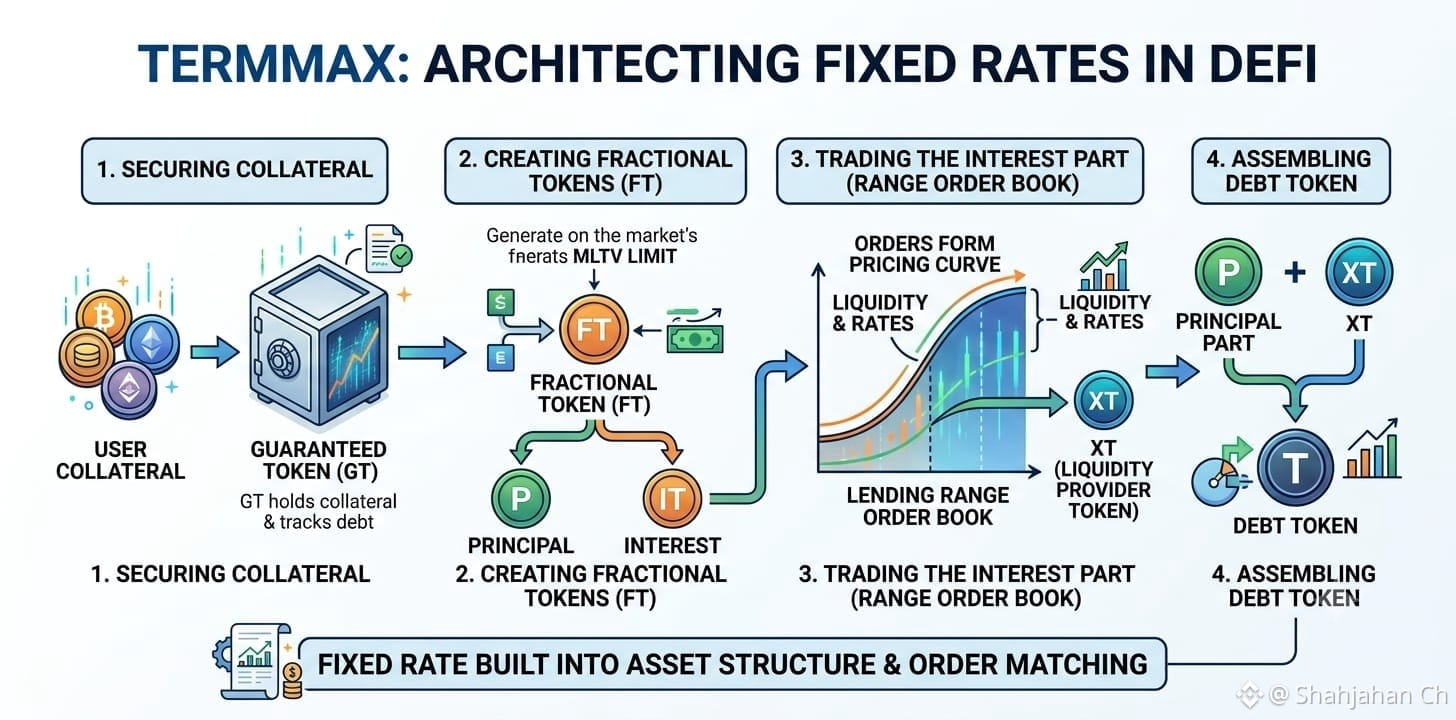
GT хранит обеспечение и отслеживает долг. Затем FT создаётся на основе рыночного лимита MLTV. FT разбивается на части — основную сумму и проценты. Процентная часть может быть продана через Lending Range Order, чтобы получить XT, а затем XT можно объединить с основной частью, чтобы получить токен долга.
Да, поначалу это звучит немного запутанно.
Но в этом и суть.
Фиксированная ставка — это не просто APR, который стоит для маркетинга. Она встроена в структуру актива и в то, как сопоставляются заявки.
Часть про Range Order, вероятно, больше всего привлекла моё внимание. Вместо одной случайной ставки заявки формируют ценовую кривую. Разные участки этой кривой соответствуют разным ставкам, и по мере того, как ликвидность забирают, соответствующая ставка меняется.
То есть ставка на самом деле зависит от того, где именно заполняются деньги.
Мне это кажется более логичным, чем попытка притвориться, что фиксированное кредитование — это просто ещё один параметр.
Но всё равно главный тест — ликвидность и исполнение. Если рынок тонкий, то всё это не так уж важно.
Идея выглядит крепкой.
Теперь нужно, чтобы она работала, когда люди реально начнут ею пользоваться.
#TermMax @TermMax