


Основные выводы
Стейблкоины больше не являются нишей криптовалют, с транзакциями на сумму 33 триллиона долларов в 2024 году, что отмечает их приход как легитимной финансовой инфраструктуры.
Развивающиеся рынки, такие как Африка, ведут принятие стейблкоинов, превосходя традиционную банковскую инфраструктуру.
Лидеры отрасли предсказывают, что миллиарды агентов ИИ будут нуждаться в платёжной системе в течение 3-5 лет, и стейблкоины имеют все шансы стать "невидимыми рельсами" для автономной экономической активности.

На Всемирном экономическом форуме 2026 года в Давосе стейблкоины заняли центральное место как легитимная, трансформирующая сила в глобальных финансах. С более чем 3000 лидерами из более чем 125 стран, собравшимися под темой "Сотрудничество для Интеллектуальной Эры", консенсус был ясен: стейблкоины эволюционировали от экспериментальной технологии до важной инфраструктуры.
Что привлекло внимание на Давосе, так это коренной сдвиг в разговоре: от того, будут ли стейблкоины успешными, к тому, как они изменят платежи, международные финансы и саму архитектуру денег.
Стейблкоины достигают зрелости: от крипто-ниши к финансовой инфраструктуре
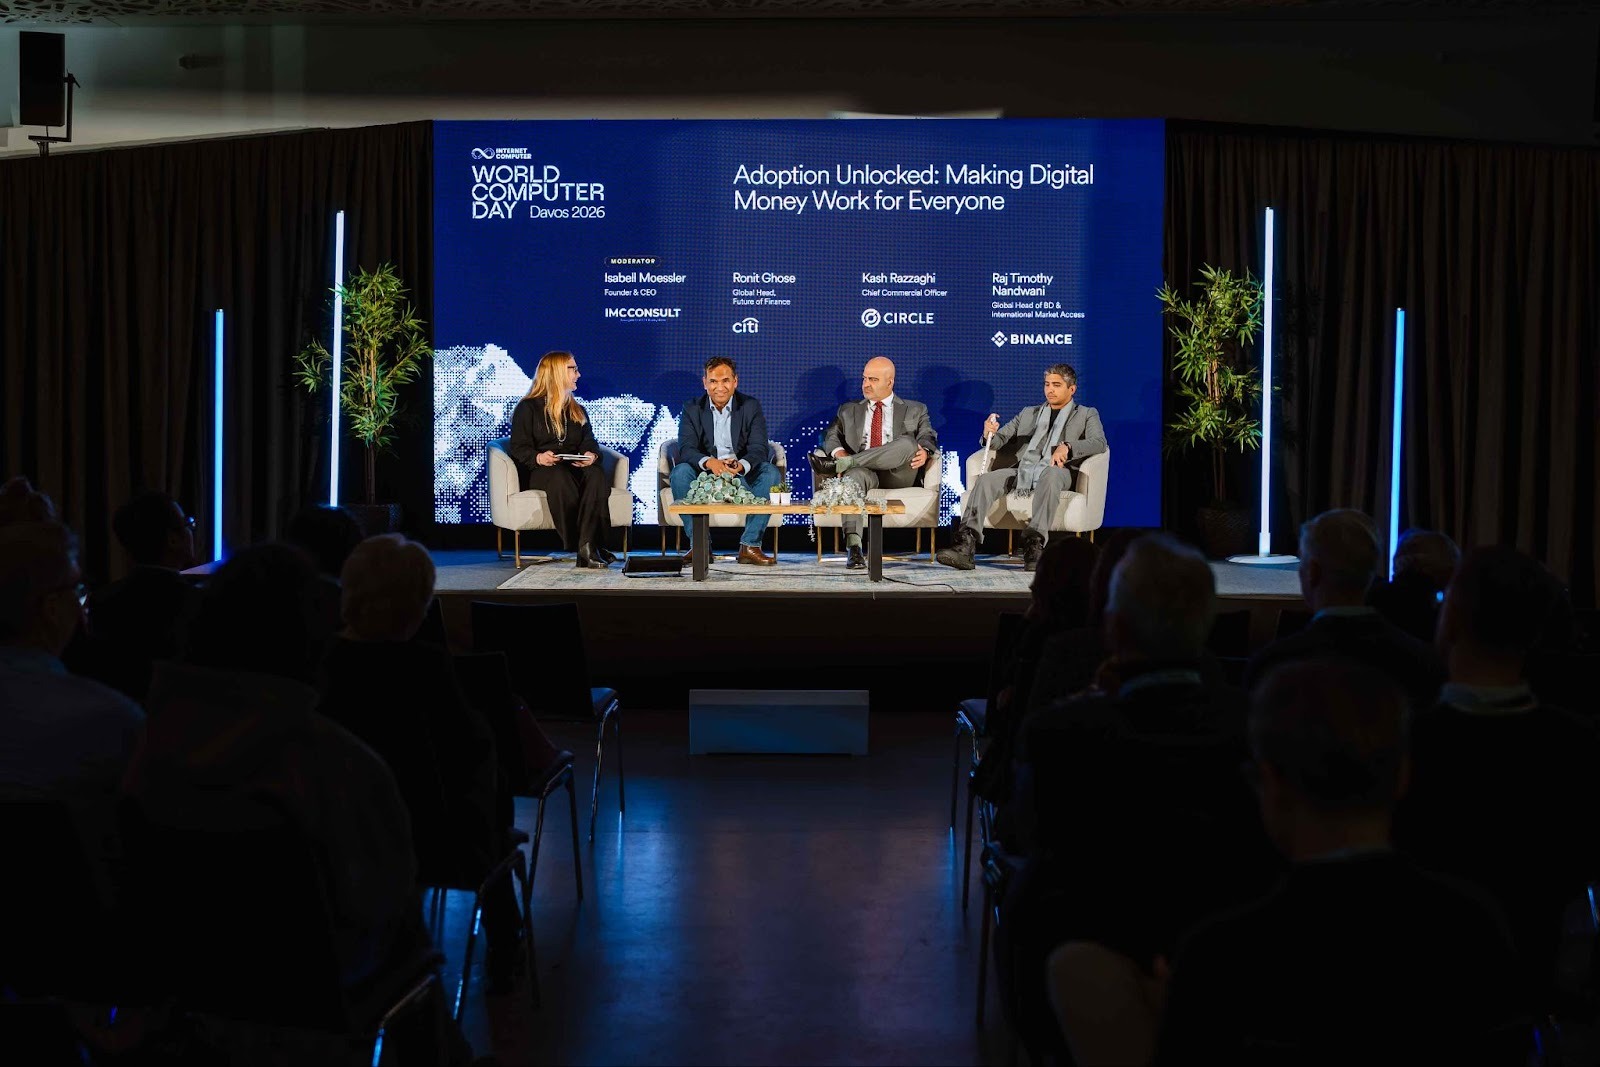
Возможно, самым символичным моментом стал первый официальный панельный форум ВЭФ, посвященный исключительно стейблкоинам: "Где мы находимся со стейблкоинами?" – главная дискуссия на сцене с участием весомых голосов из традиционных финансов, международных организаций и криптоиндустрии.
Дэн Кац, первый заместитель управляющего директора МВФ, признавая, что рынок стейблкоинов в 300 миллиардов долларов остается "очень, очень маленьким" в контексте глобальных финансов, подчеркнул важность оставаться "сбалансированным" и "открытым" как к преимуществам, так и к рискам. Перспектива МВФ отражает растущее институциональное принятие: стейблкоины никуда не исчезнут, поэтому акцент должен сместиться на установление четких рамок, которые используют их потенциал, одновременно управляя их рисками.
Регуляторный ландшафт изменился кардинально. Принятие Закона GENIUS в США в 2025 году, рамка MiCA в Европе и аналогичное законодательство в Японии, ОАЭ, Гонконге и Сингапуре создали области регуляторной ясности, которые придают традиционным финансовым учреждениям уверенность для участия. Как отметил Кац, следующая граница – это "эффективная совместимость": обеспечение того, чтобы эти национальные рамки могли работать вместе для реализации международного потенциала стейблкоинов.
Взрывной рост встречает массовое принятие
Джереми Аллер, генеральный директор и соучредитель Circle (эмитента USDC, второго по величине стейблкоина по рыночной капитализации), выступил против предположений о том, что принятие стейблкоинов было медленным.
"Это зависит от вашего определения скорости," сказал он, указывая на годовой темп роста USDC более 80% на протяжении нескольких лет и на 580% увеличение объема транзакций в третьем квартале последнего квартала.
Более важно, Аллер подчеркнул широту распространения случаев использования, отметив, как стейблкоины интегрируются по всей экономической системе. Расчеты по трансграничной торговле, торговое финансирование и денежные переводы переживают быстрое интегрирование стейблкоинов.
Аллер также отметил роль ведущих платформ, таких как Binance: "С более чем 300 миллионами пользователей, 20% из которых находятся в Африке – это гораздо более высокая степень проникновения, чем в банковской системе Африки. Люди используют это в первую очередь как механизм замены доллара, как способ хранения ценности, совершения пиринговых платежей."
История Африки: финансовая инклюзия в масштабе
Вера Сонгве, соучредитель Фонда ликвидности и устойчивости и бывший заместитель Генерального секретаря ООН, вернула обсуждение к наиболее непосредственному влиянию стейблкоинов: финансовой инклюзии на развивающихся рынках, особенно в Африке.
За каждые $100, отправленных в Африку в виде денежных переводов, $6 исчезает в виде транзакционных издержек и задержек. Денежные переводы теперь в три раза превышают официальную помощь в развитии континента, что делает эти затраты значительным экономическим бременем. Стейблкоины снижают эту стоимость до примерно $1 и осуществляют расчеты за считанные минуты, а не дни.
Сонгве также подчеркнула роль стейблкоинов как хеджирования в странах, где годовая инфляция регулярно превышает 20%. "Самый быстрый способ увеличения бедности – это инфляция," заявила она. "С помощью смартфона вы имеете доступ к стейблкоину. Так что вы можете на самом деле сберегать в валюте, которая не подвержена колебаниям инфляции."
Интересно, что Сонгве и другие работают над платформой стейблкоинов в Африке, поддерживаемой Специальными правами заимствования (SDR), а не исключительно долларом США. Это будет отражать разнообразные торговые отношения Африки, сохраняя при этом преимущества стабильности, потенциально решая проблемы о доминировании доллара, одновременно улучшая фискальную и монетарную дисциплину по всему континенту.
Слияние ИИ и стейблкоинов: деньги для разумной эпохи
Если бы существовала единая объединяющая тема на Давосе 2026 года, это была бы пересечение искусственного интеллекта и цифровых финансов. Джереми Аллер четко выразил это, описывая стейблкоины как "деньги как родной тип данных в интернете:" полностью программируемые, криптографически проверяемые, и способные масштабироваться от 25-центовых микротранзакций между ИИ-агентами до международных облигационных расчетов на миллиарды долларов.
"Через три года, через пять лет, можно разумно ожидать, что в мире будет миллиарды, буквально миллиарды ИИ-агентов, осуществляющих экономическую деятельность непрерывно," предсказал Аллер. "Им нужна экономическая система. Им нужна финансовая система. Им нужна система платежей. На мой взгляд, нет другого альтернативного способа сделать это в данный момент, кроме как стейблкоинов."
Ят Сию из Animoca Brands провел параллель с потреблением медиа в 1990-х: "Рост быстрый, но в относительных терминах он кажется очень низким. Я думаю, что со стейблкоинами и цифровыми активами мы находимся на этой стадии." Так же, как интернет демократизировал создание контента, программируемые деньги демократизируют финансовые инновации, внося творчество извне традиционных финансов в эту сферу.
Великая дебата: стейблкоины с процентами и банковские опасения
Одной из самых оживленных споров на Давосе стало обсуждение того, должны ли стейблкоины платить проценты. Традиционные банки, включая генерального директора Bank of America Брайана Мойнихана, выразили обеспокоенность тем, что стейблкоины с процентами могут вызвать массовый вывод депозитов, подрывая кредитоспособность банков и потенциально дестабилизируя экономику в период стресса.
Аллер ответил, сказав, что в соответствии с Законом GENIUS, MiCA и аналогичными законами по всему миру стейблкоины определяются как "денежные инструменты" – платежные токены, используемые для расчетов, а не инвестиционные средства. Эта классификация, по его словам, является правильной и должна быть сохранена. Тем не менее, он различал между эмитентами, которые платят проценты, и партнерами, предлагающими вознаграждения. Он также указал на фонды денежного рынка как на исторический прецедент, которые выросли до $11 триллионов, не разрушая кредитование банков.
Переосмысление денег: скорость, денежная политика и новая физика ценности
Интересная техническая дискуссия возникла вокруг влияния стейблкоинов на денежную политику. Пьер Грамегна, управляющий директор Европейского механизма стабильности, поднял критический вопрос: Если стейблкоины резко увеличивают скорость платежей, может ли это расширить эффективность денежной массы и спровоцировать инфляцию?
Аллер заявил о контринтуитивном ответе, описывая то, что он называет "новой физикой денег". Так же, как предельные затраты на хранение и передачу данных упали до почти нуля, блокчейн позволяет передавать ценность с аналогичной экономикой. Это подразумевает, что гиперскорость на самом деле может уменьшить необходимую денежную базу, а не расширить ее.
Дэн Кац согласился с тем, что влияние, вероятно, зависит от предложения, а не от спроса, что означает, что традиционное инфляционное давление может не проявиться. Он также отметил, что центральные банки регулярно обновляют свои операционные рамки, так что "мы не должны привязываться к конкретной структуре, замороженной во времени."
Для развивающихся рынков Сонгве добавила, что вопрос в корне касается эффективности. "Африка находилась на 5 дней расчетов, тогда как Европа – 1 час. Мы спешим к эффективности." Эффективность стейблкоинов имеет большее значение для рынков, которые все еще работают с значительным трением.
Видение CZ: за пределами платежей к программируемой инфраструктуре
Сооснователь Binance Чанпэн Чжао (CZ) привнес прагматичный, ориентированный на будущее взгляд в обсуждения в Давосе. В своей оценке, две части крипто определенно "доказали свою состоятельность в масштабах": криптобиржи и стейблкоины.
CZ был освежающе откровенен о текущих ограничениях: "Мы пробовали криптоплатежи, но мы еще не завоевали эту область. Никто действительно не платит в крипто пока." Эта честность подчеркивает, что, несмотря на прогресс, массовое транзакционное использование остается текущей проблемой, а не решенной.
Тем не менее, самые убедительные идеи CZ сосредоточились на будущей инфраструктуре. Он раскрыл текущие обсуждения с примерно дюжиной правительств о токенизации государственных активов, от инфраструктуры и недвижимости до товаров и природных ресурсов. Это представляет собой коренное переосмысление того, как могли бы функционировать суверенные балансы, позволяя дробное владение, более широкое участие и новое формирование капитала без традиционных облигационных рынков.
CZ также выделил слияние ИИ и крипто: "По мере того как автономное программное обеспечение становится более распространенным, крипто может использоваться в качестве их родной валюты."
Ричард Тенг: Тезис "Убийственного приложения"
Со-генеральный директор Ричард Тенг, представляя Binance на Давосе, привнес практическую перспективу, которая заземлила высокоуровневые обсуждения в операционной реальности. В интервью на CNBC он заявил: "Стейблкоины являются одним из "убийственных приложений" в криптопространстве."
Традиционная финансовая инфраструктура, построенная десятилетия назад, "очень архаична, очень медлительна, дорогостоящая", объяснил Тенг. Международные переводы средств занимают два-три дня и стоят дорого. Стейблкоины решают эту проблему мгновенно за небольшую цену – ценностное предложение, которое розничные пользователи давно поняли.
То, что изменилось, по словам Тенга, это институциональное принятие. "Теперь, когда закон GENIUS вступает в силу в США, учреждения, банки принимают это, говоря: 'смотрите, это превосходные технологии и превосходная архитектура, которые могут решить множество проблем.'" Цифры подтверждают этот сдвиг: рыночная капитализация стейблкоинов выросла более чем на 50%, в то время как объем транзакций более чем утроился.
Особенно примечательным было акцент Тенга на принятии корпоративной казначейской политики, использовании, которое остается в тени, но может оказаться трансформационным. Компании, управляющие глобальными операциями, сталкиваются с постоянным трением с традиционным банкингом: задержки расчетов, закрытия в выходные, неопределенные сроки прибытия, высокие комиссии. Стейблкоины устраняют эти болевые точки, одновременно снижая капитальные требования.
Перспектива Ричарда подчеркивает тему, проходящую через все обсуждения в Давосе: стейблкоины преуспевают, будучи явно лучшими решениями для существующих проблем и устраняя трение, которое стоит бизнесу время и деньги каждый день.
Заключительные мысли: Декада стейблкоинов
Давос 2026 ясно дал понять, что дебаты о том, будут ли стейблкоины иметь значение, завершены. Новые вопросы касаются того, как они будут развиваться, как традиционные финансы адаптируются и как регуляторы будут балансировать инновации со стабильностью.
Консенсус, emerging from Davos suggests several likely trajectories:
Стейблкоины будут продолжать служить важной инфраструктурой для международных платежей и финансовой инклюзии на развивающихся рынках, с наиболее драматичными последствиями в регионах, недополученных традиционным банкингом.
Слияние с ИИ будет ускоряться, при этом стейблкоины станут родным платежным слоем для автономных экономических агентов. Регуляторные рамки будут продолжать развиваться в сторону совместимости, позволяя международные потоки.
Традиционные финансовые учреждения будут все больше интегрировать стейблкоиновые рельсы, а не конкурировать с ними, признавая выгоды от эффективности. Альтернативные модели, такие как платформа стейблкоинов, поддерживаемая SDR в Африке, появятся для решения легитимных вопросов о доминировании доллара, сохраняя при этом преимущества стабильности.
Но, возможно, самым важным выводом из Давоса является то, что касается не только стейблкоинов – демократизация финансовых инноваций. Как заметил Ят Сию, программируемые деньги делают для финансов то, что интернет сделал для медиа: открывают его для творчества и инноваций извне традиционного класса экспертов.