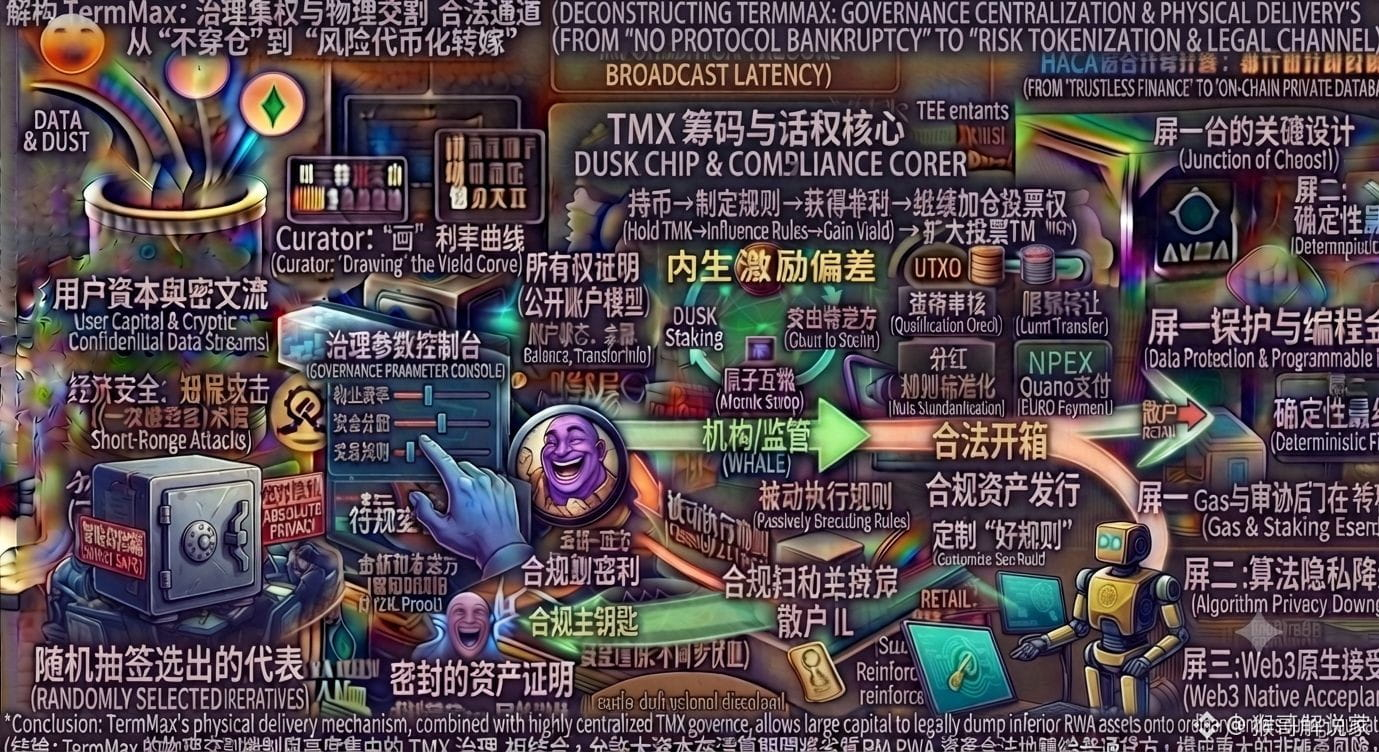
Три раза перечитал(а) с подчёркиванием whitepaper по TermMax (@TermMax ): в ночной тишине завис над малоизвестными деталями из главы 2.2 про «Физическую поставку (Physical Delivery) и условия залогового обращения GT (Gearing Token)». Чем больше вникаешь, тем интереснее.
В сегменте с фиксированной ставкой всем давно приелась сборочная история из «беспроцентных облигаций (FT) + плавающей доходности (XT)». Слепая зона большинства в том, что они смотрят только на видимость «фиксированной ставки», но упускают ликвидностную чёрную дыру, возникающую из‑за механизмов клиринга в экстремальных рыночных условиях. Традиционные протоколы полагаются на клирингового участника, который распродаёт через аукцион, но в стресс‑ситуациях рискуют просто «протечь» (проще говоря — пройти клиринг с потерями) напрямую.
Переведём эту механику TermMax в реальный сценарий:
Это как если бы ты заложил(а) дом в ломбард и взял(а) под него деньги. Когда из‑за падения цен на недвижимость срабатывает клиринг, ломбард не будет искать посредника, чтобы устроить дешёвую распродажу, а просто упакует документы о праве собственности на этот дом (GT NFT) и «выбросит» их кредитору (Lender). На поверхности это будто бы устраняет плохие долги, но на деле — целиком перекладывает риск дисконта по ликвидности на кредитора.
Здесь нативный токен TMX играет критически важную роль: он одновременно является доказательством/бюллетенем для голосования по предложениям и параметрам управления, а также служит базовым слоем экосистемы для оплаты curator’у гонораров за кураторство и протокольной диспетчеризации. Но если копнуть глубже, всплывает перекос во внутренних стимулах: крупные держатели, накапливая большое количество TMX, получают право управления и могут голосованием изменить параметры кураторства Curator для некоторых высокорисковых RWA/нишевых пулы‑монет, а также пороги клиринга и поставки. Они с помощью правил переносят риск‑активы on‑chain, берут взаймы основные монеты — и даже если сработает ликвидация, могут с помощью «физической поставки» спихнуть испорченные активы обычным заёмщикам/держателям долговых позиций, а затем на прибыли ещё и нарастить своё право голоса в TMX в обратную сторону.
TermMax действительно повышает эффективность капитала и обходится без протекания на уровне протокола благодаря упаковке плеча одной сделкой (GT NFT) и физической поставке. Но главный риск против интуиции в том, что: «отсутствие протекания» не означает «отсутствие потерь у инвесторов» — это лишь легально токенизирует и распределяет клиринговые риски протокольного уровня между обычными Holder.
Когда право управления сильно концентрируется в интересах одной группы, не станет ли физическая поставка законным каналом для крупняка сбрасывать некачественные активы? Что вы думаете об этой механике? Пишите в комментариях.
#termmax @TermMax