Пошёл в банк на прошлой неделе обновить номер телефона в анкете, а в итоге выяснилось, что по субботам во второй половине дня они не обслуживают персональные банковские операции. Свет горит, двери заперты, стекло отделяет меня от стойки, которая не работает. Внешний мир продолжал двигаться. Банкинг — нет.
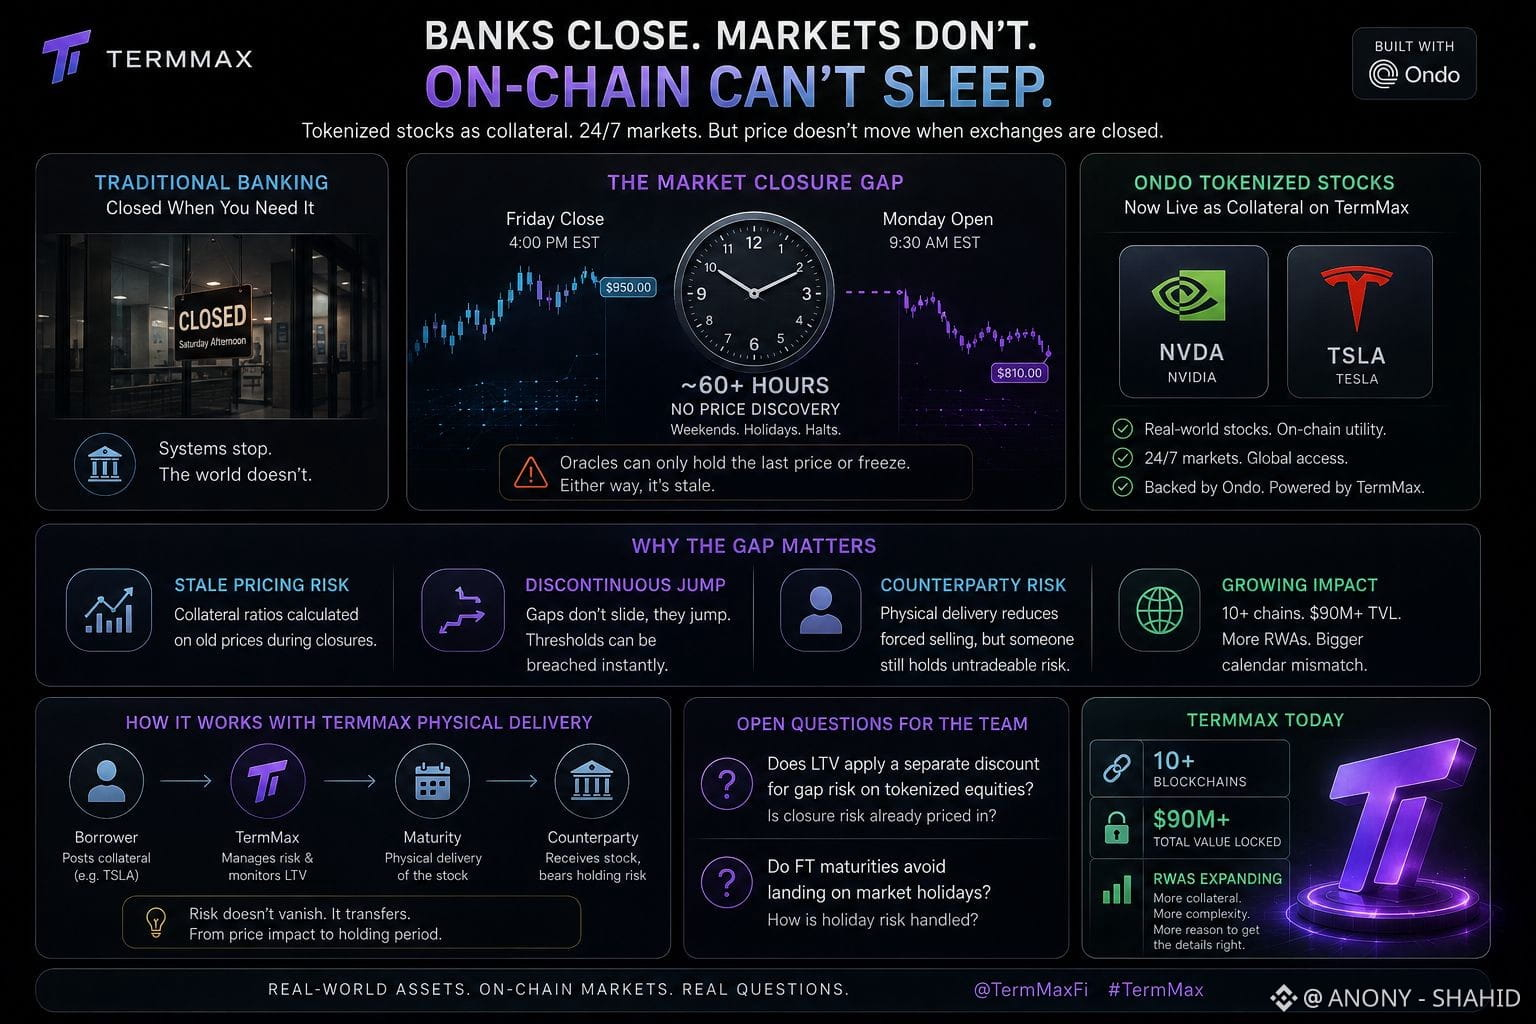
Эта проблема с закрытыми дверями всё это время была у меня в голове после @TermMax добавления токенизированных акций Ondo в качестве обеспечения. Теперь такие имена, как NVDA и TSLA, могут поддерживать позиции on-chain, а биржи в ончейне работают непрерывно. Но базовая акция — нет. Закрытие в пятницу и открытие в понедельник оставляют более шестидесяти часов, в течение которых фактически нет реальной торговли, и это ещё без учёта праздников или остановок по отдельным акциям.
Этот разрыв важнее, чем звучит. Для расчёта on-chain-сделок требуется актуальная цена. Во время закрытия рынка её нет: оракул может лишь удерживать последнюю напечатанную цену или перестать обновляться. В любом случае коэффициенты обеспечения рассчитываются по числу, которое уже устарело.
И это не только криптоспецифичная особенность. Это та же проблема разрывов и скачков, которая проявляется в классической теории ценообразования опционов: хеджирование, зависящее от непрерывного движения цены, ломается в момент, когда цена не «скользит», а делает скачок. Если акция открывается в понедельник резко ниже из‑за плохой отчётности, это не постепенное снижение до порога ликвидации — это прыжок прямо через него.
Физическая модель поставки TermMax смягчает часть принудительной продажи. Но контрагент, который в итоге держит это обеспечение, всё равно не может торговать им в период закрытия. Риск не исчезает — он просто переезжает из ценового влияния в проблему длительности удержания.
Когда TermMax теперь работает на десяти чейнах и TVL превысил девяносто миллионов, такое несоответствие календарей становится всё сложнее обходить по мере добавления новых типов RWA-обеспечения.
Нормальный вопрос всем, кто ближе к продукту: получает ли LTV отдельный дисконт за gap‑risk (риск разрыва) для токенизированных акций, и избегают ли сроки погашения FT приходиться на рыночные праздники?
#termmax #Binance
Эта проблема с закрытыми дверями всё это время была у меня в голове после @TermMax добавления токенизированных акций Ondo в качестве обеспечения. Теперь такие имена, как NVDA и TSLA, могут поддерживать позиции on-chain, а биржи в ончейне работают непрерывно. Но базовая акция — нет. Закрытие в пятницу и открытие в понедельник оставляют более шестидесяти часов, в течение которых фактически нет реальной торговли, и это ещё без учёта праздников или остановок по отдельным акциям.
Этот разрыв важнее, чем звучит. Для расчёта on-chain-сделок требуется актуальная цена. Во время закрытия рынка её нет: оракул может лишь удерживать последнюю напечатанную цену или перестать обновляться. В любом случае коэффициенты обеспечения рассчитываются по числу, которое уже устарело.
И это не только криптоспецифичная особенность. Это та же проблема разрывов и скачков, которая проявляется в классической теории ценообразования опционов: хеджирование, зависящее от непрерывного движения цены, ломается в момент, когда цена не «скользит», а делает скачок. Если акция открывается в понедельник резко ниже из‑за плохой отчётности, это не постепенное снижение до порога ликвидации — это прыжок прямо через него.
Физическая модель поставки TermMax смягчает часть принудительной продажи. Но контрагент, который в итоге держит это обеспечение, всё равно не может торговать им в период закрытия. Риск не исчезает — он просто переезжает из ценового влияния в проблему длительности удержания.
Когда TermMax теперь работает на десяти чейнах и TVL превысил девяносто миллионов, такое несоответствие календарей становится всё сложнее обходить по мере добавления новых типов RWA-обеспечения.
Нормальный вопрос всем, кто ближе к продукту: получает ли LTV отдельный дисконт за gap‑risk (риск разрыва) для токенизированных акций, и избегают ли сроки погашения FT приходиться на рыночные праздники?
#termmax #Binance