Я нашёл для себя одну вещь, когда начал задавать вопросы: почему Dusk выбрали SME как отправную точку для native-эмиссии, а не нацелились на крупные компании, у которых больше технологического бюджета и сильнее стимул оптимизировать затраты.
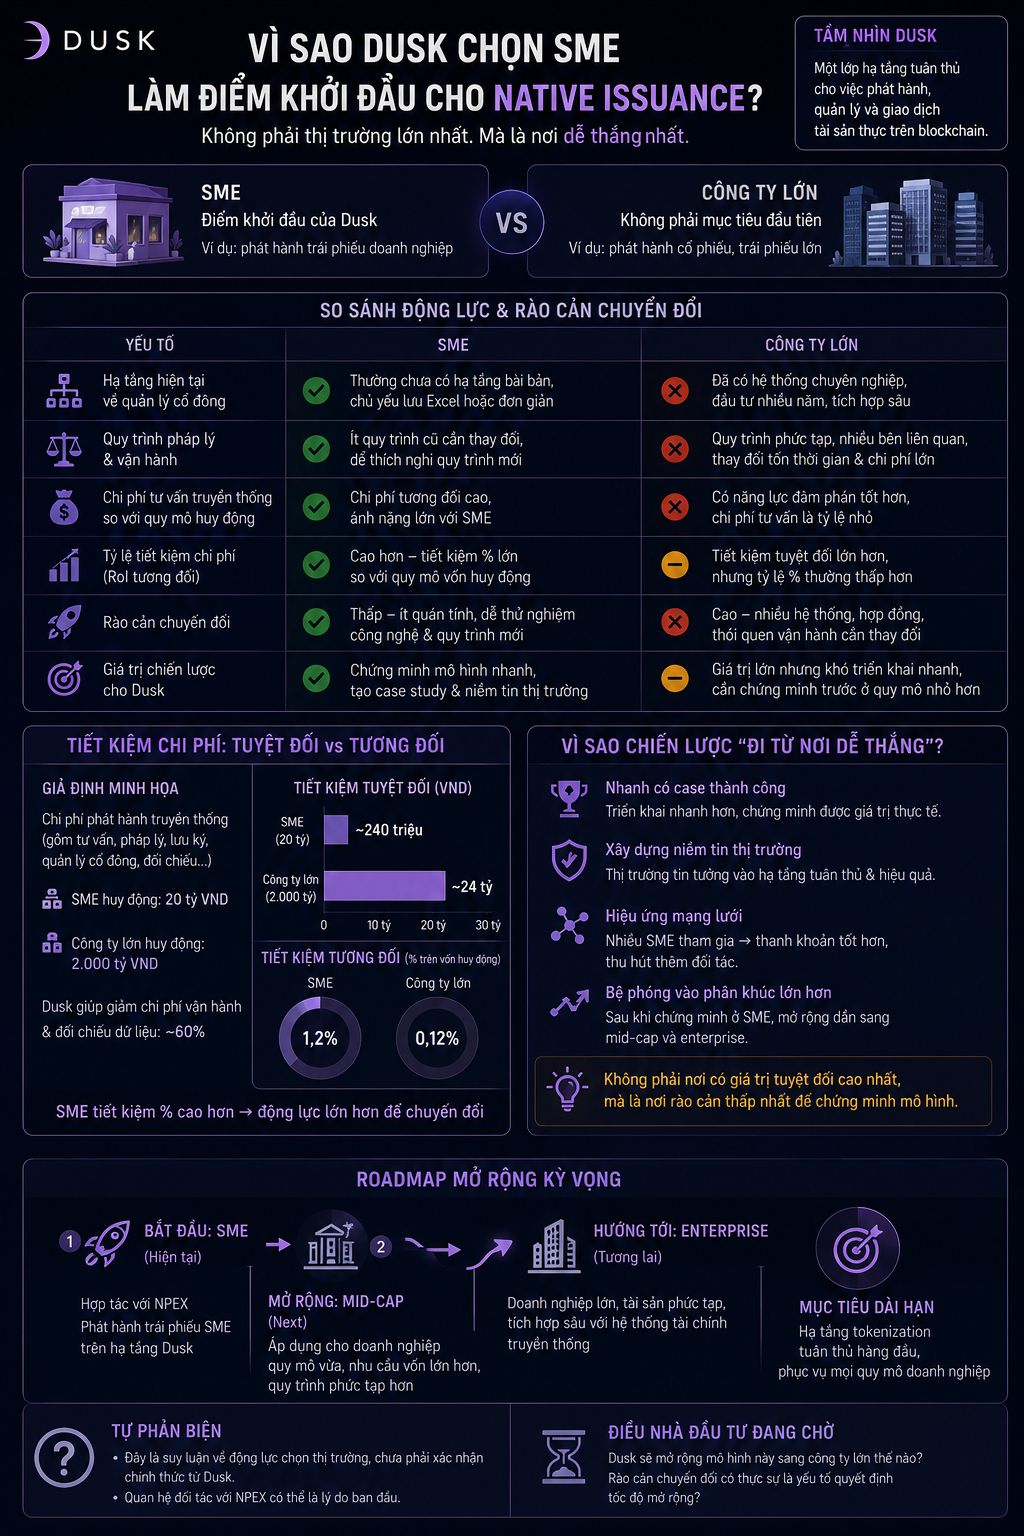
Интуитивно кажется, что идеальный клиент — это именно крупная компания: большой объём выпуска, а значит и расходы на сверку данных тоже больше. Следовательно, абсолютная экономия должна выглядеть намного впечатляюще, чем у небольшой SME. Но у крупных компаний обычно уже есть готовые системы управления акционерами, давние отношения с инвестиционными банками, и отлаженные юридические процессы, которые оптимизировались годами и десятилетиями. Предельные затраты на переход на новую инфраструктуру часто остаются высокими, потому что приходится менять работающие без сбоев процессы.
И наоборот, у SME нередко ещё нет выстроенной инфраструктуры управления акционерами; стоимость найма традиционных консультантов для выпуска облигаций относительно тяжёлая по сравнению с небольшим объёмом привлечения — то есть у SME меньше устаревших процессов, от которых нужно отказаться, и относительная доля экономии на масштаб капитала оказывается выше. Если смотреть на это так, то сотрудничество @Dusk с NPEX для SME могло быть не потому, что это крупнейший рынок, а потому что именно здесь самый низкий барьер для трансформации — стратегия «идти с того места, где легче победить», а не «где абсолютная ценность максимальна».
Сам себе возражаю: это предположение о мотивах выбора рынка; у меня нет прямого подтверждения, что это и есть реальная причина выбора Dusk — возможно, всё проще: дело в уже существующем партнёрстве с NPEX.
Я жду, чтобы увидеть, расширит ли $DUSK эту модель на более крупные компании после того, как на SME она уже доказала эффективность. Так я проверю, действительно ли барьер трансформации является решающим фактором скорости масштабирования, как следует из моей логики.
#dusk $BTC $ETH
Интуитивно кажется, что идеальный клиент — это именно крупная компания: большой объём выпуска, а значит и расходы на сверку данных тоже больше. Следовательно, абсолютная экономия должна выглядеть намного впечатляюще, чем у небольшой SME. Но у крупных компаний обычно уже есть готовые системы управления акционерами, давние отношения с инвестиционными банками, и отлаженные юридические процессы, которые оптимизировались годами и десятилетиями. Предельные затраты на переход на новую инфраструктуру часто остаются высокими, потому что приходится менять работающие без сбоев процессы.
И наоборот, у SME нередко ещё нет выстроенной инфраструктуры управления акционерами; стоимость найма традиционных консультантов для выпуска облигаций относительно тяжёлая по сравнению с небольшим объёмом привлечения — то есть у SME меньше устаревших процессов, от которых нужно отказаться, и относительная доля экономии на масштаб капитала оказывается выше. Если смотреть на это так, то сотрудничество @Dusk с NPEX для SME могло быть не потому, что это крупнейший рынок, а потому что именно здесь самый низкий барьер для трансформации — стратегия «идти с того места, где легче победить», а не «где абсолютная ценность максимальна».
Сам себе возражаю: это предположение о мотивах выбора рынка; у меня нет прямого подтверждения, что это и есть реальная причина выбора Dusk — возможно, всё проще: дело в уже существующем партнёрстве с NPEX.
Я жду, чтобы увидеть, расширит ли $DUSK эту модель на более крупные компании после того, как на SME она уже доказала эффективность. Так я проверю, действительно ли барьер трансформации является решающим фактором скорости масштабирования, как следует из моей логики.
#dusk $BTC $ETH