@Dusk
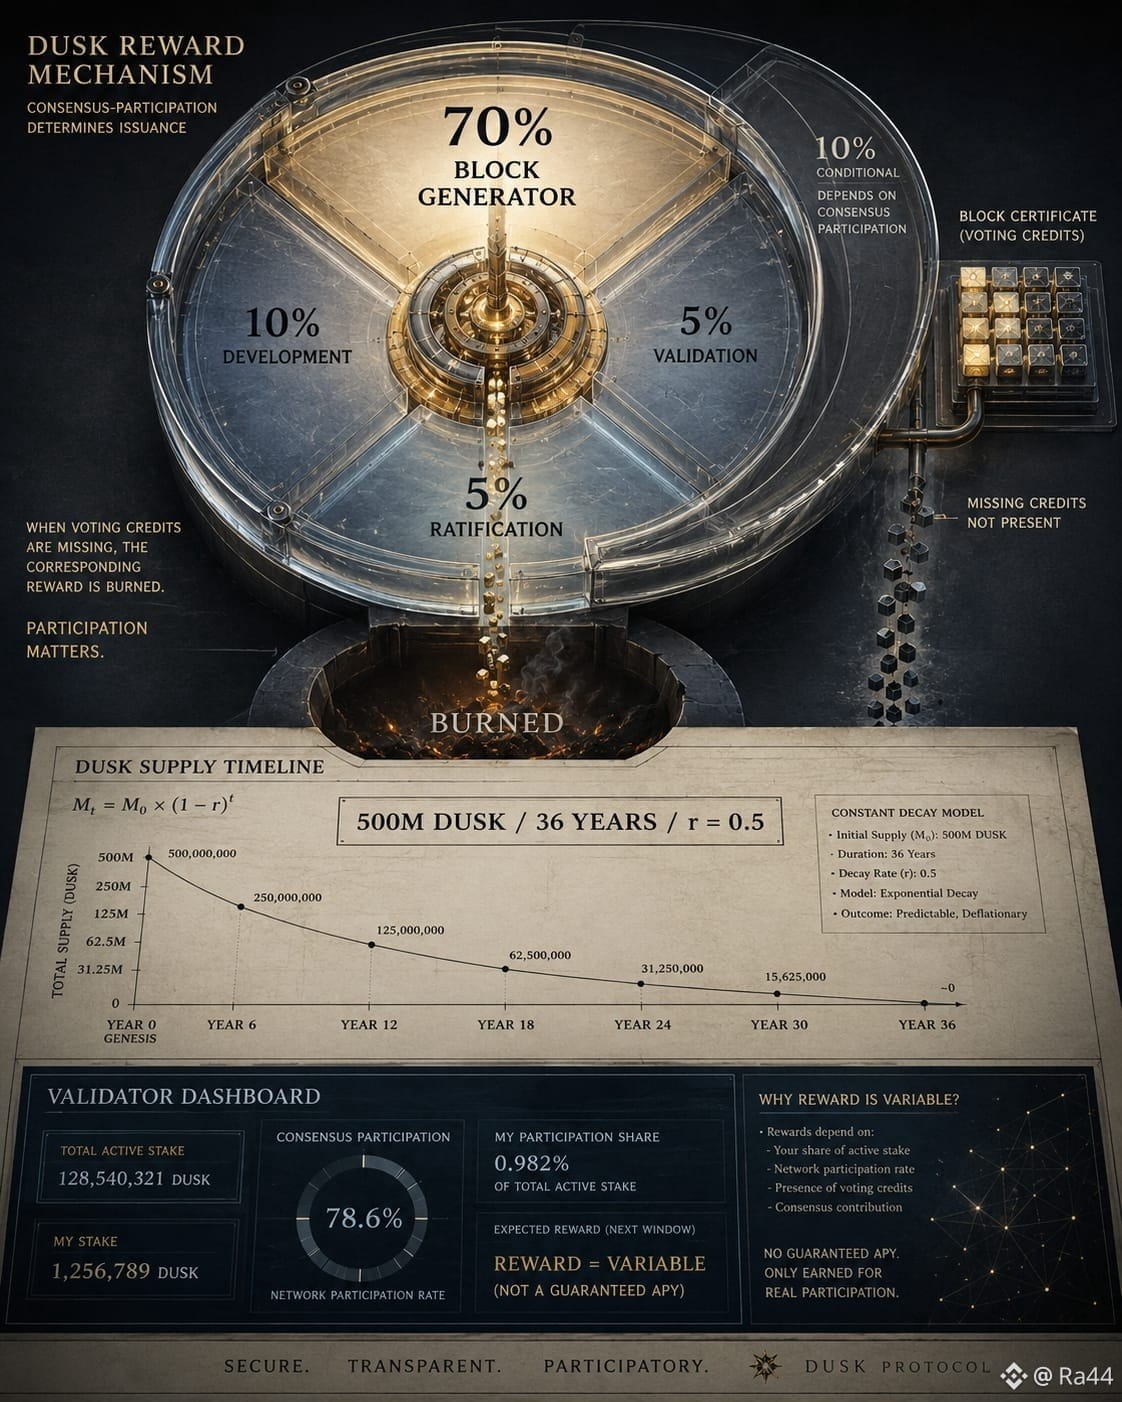
Я сложил распределение вознаграждения за блок от Dusk, ожидая, что оно ляжет ровно на 100%. Генератор блоков 70%, фонд разработки 10%, комитет по валидации 5%, комитет по ратификации 5%. Это 90%.
Недостающие 10% — та часть, которую я считал фиксированной. Но это не так.
Последний срез тоже идет генератору блоков — но только до 10%, исходя из кредитов, включенных в сертификат блока. Любая нераспределенная часть сжигается.
Следовательно, эмиссия Dusk частично зависит от производительности. Блок, сертификат которого содержит полный набор голосов комитетов, выплачивает все вознаграждение. Блок, собравший меньше кредитов, платит меньше, а разница не переносится и не перенаправляется — она уничтожается. Каждый блок — это небольшое референдумное голосование о вовлеченности комитетов, которое «разрешается» через предложение.
Вот почему заголовок по эмиссии и число, ориентированное на стейкеров, — это два разных вопроса. Dusk эмитирует 500,000,000 DUSK за 36 лет с геометрическим затуханием, r = 0.5, с удвоением каждые четыре года. Период первый: 19.8574 DUSK за блок на протяжении 12,614,400 блоков, всего 250.48M DUSK. Это эмиссия.
Но 10% каждого вознаграждения за блок идет в фонд разработки, а неизвестная доля условных 10% сжигается. «Сколько сеть эмитирует на блок» и «что получает стейкер» решаются по-разному — и второе зависит от того, насколько хорошо сеть подтвердила именно этот блок.
Я думаю, что это честнее, чем обещание фиксированного APY. Это оценивает реальное участие в консенсусе, а не просто рекламирует число и надеется, что сеть его обеспечит. Но честность и моделируемость — не одно и то же. Чтобы сейчас оценивать бизнес валидатора, нужно допущение о средней полноте сертификатов — переменной, о которой нет маркетинговой страницы.
Dusk привлекает институциональных валидаторов для регулируемых рынков. Является ли условное, частично-сжигаемое вознаграждение правильным стимулом для этой аудитории, или учреждениям нужна предсказуемость больше, чем изящество?
#dusk $DUSK