#bstockscis @BinanceCIS Я перечитываю эти два отчёта снова и снова, потому что проценты кажутся опечатками. Но это не опечатки. Давайте разберёмся.
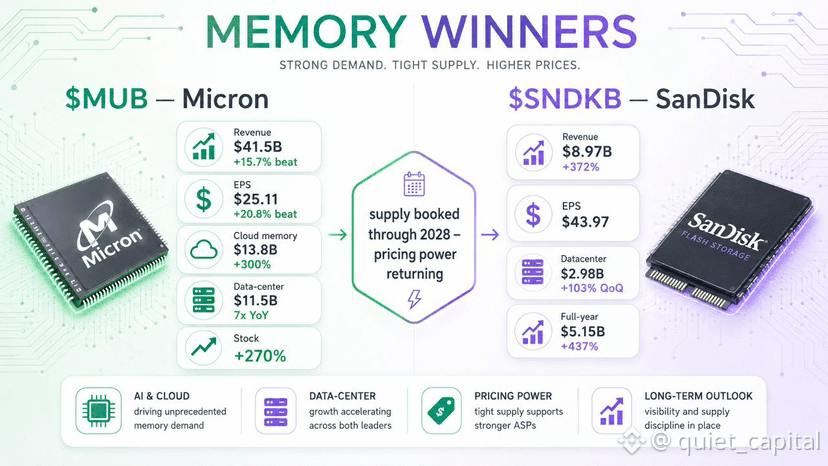
Micron ($MUB) — финквартал Q3, опубликовано 24 июня 📊 Выручка: $41.46B против $35.84B прогноза → +15.7% лучше прогноза 📊 Скорректированная EPS: $25.11 против $20.78 прогноза → +20.8% лучше прогноза ☁️ Выручка от облачной памяти: $13.77B, +300% г/г 🏢 Выручка дата-центров: $11.5B, более чем в 7 раз г/г 📈 Акции: +270% с начала года (YTD), +15–17% на торгах после отчёта
SanDisk ($SNDKB ) — финквартал Q4, опубликовано 5 августа (похоже, даже острее) 📊 Выручка: $8.965B, +372% г/г, +51% последовательно 📊 Разводнённая EPS по GAAP: $43.97 🏢 Выручка дата-центров: $2.977B, +103% к/к 🏢 Выручка дата-центров за весь год: $5.153B, +437% г/г
Вот деталь, которая действительно важнее всего: руководство относит примерно ⅓ последовательного роста к более высокому объёму и ⅔ — к более высокой цене. Это не просто «больше спроса» — это реальная ценовая сила, возвращающаяся на коммодитизированный рынок впервые за годы. 💪
Что объединяет оба 🔗 Micron говорит, что дефицит поставок может занять значительное время, чтобы разрешиться — отраслевое предложение будет улучшаться только постепенно вплоть до 2028 года. Выход HBM, по сообщениям, уже распланирован до 2027-го. SanDisk подтвердил это, добавив ещё $14B на байбек сверх оставшейся мощности — ставя собственные деньги на то, что текущая ценовая среда не является разовым «сбоем» в рамках одного квартала.
Два поставщика, рост 300%+, поставки «заблокированы» до 2028 — это пока не похоже на пик для меня. Вы покупаете этот суперцикл памяти или ждёте отката? 🌊📈
@BinanceCIS $MUB $SNDKB #bStocksCIS