
@TermMax #TermMax
Я продолжал исходить из того, что «фиксированная ставка» TermMax работает как обычный рынок кредитования: ставка просто фиксируется на момент, когда вы берёте займ.
Но та часть, которую я упустил, заключается в том, что фиксированная стоимость на самом деле формируется тем, как торгуются его долговые токены.
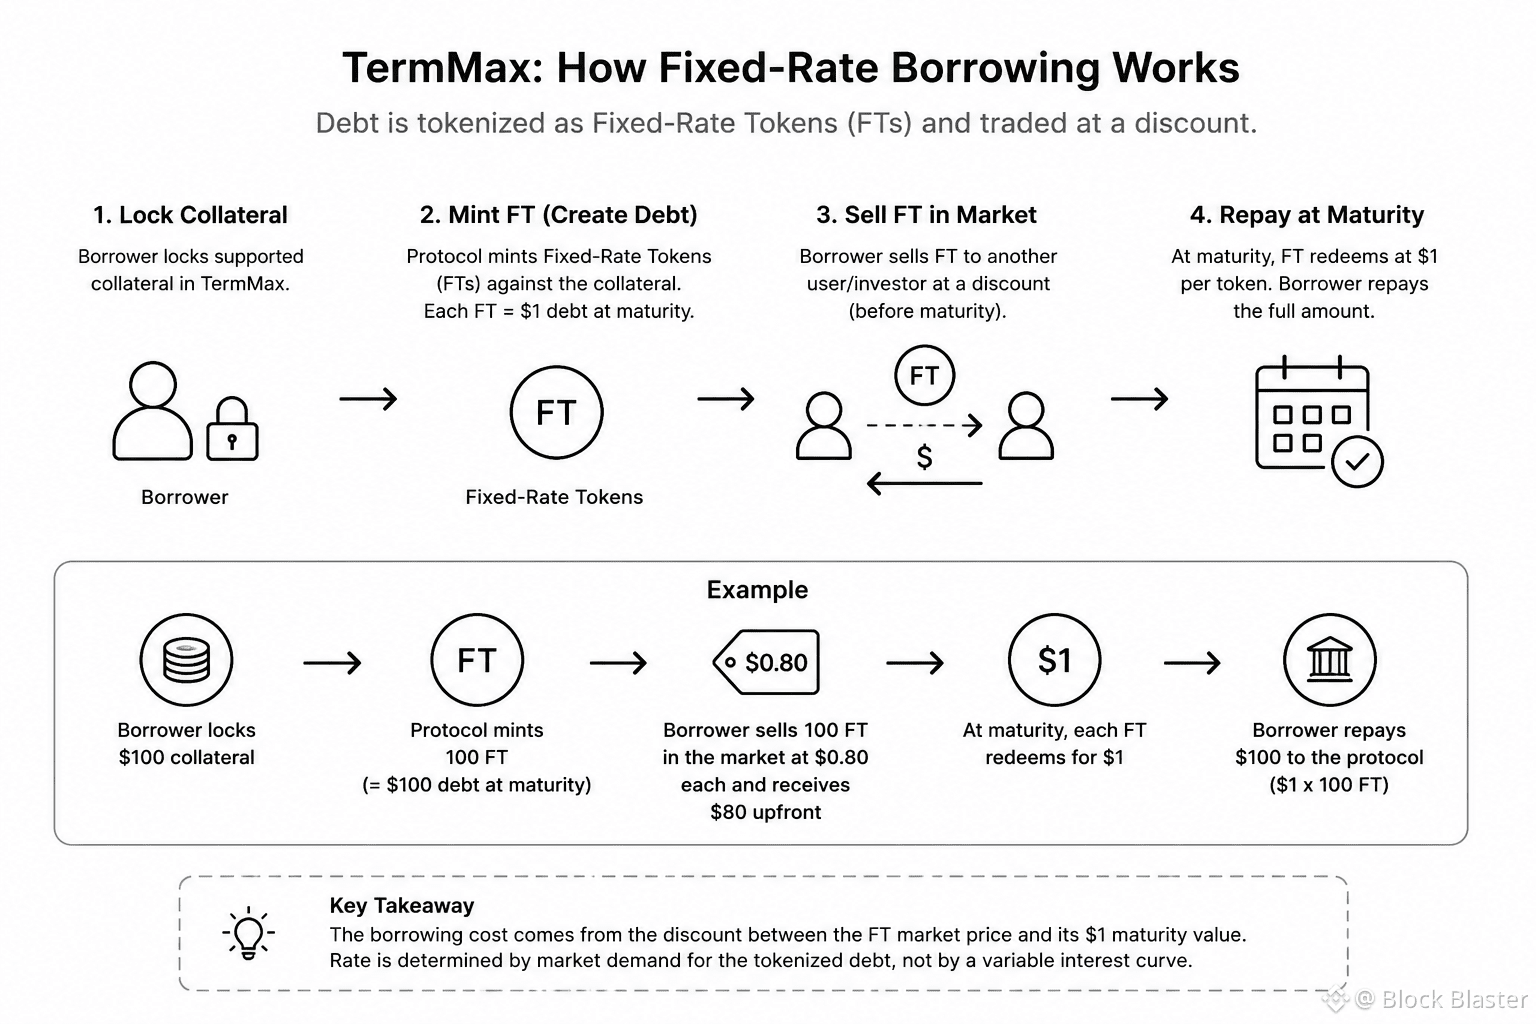
Заёмщик создаёт токены с фиксированной ставкой (Fixed-Rate Tokens) на основе обеспеченной позиции. Эти токены имеют известную стоимость на дату погашения, но их можно продать сегодня меньше, чем эта стоимость. Если FT погашается позже по $1, а рынок сейчас платит за него $0.80, то заёмщик получает $0.80 сразу и берёт на себя обязательство вернуть $1.
Эта разница в $0.20 по сути и есть стоимость заимствования.
Что изменило моё мнение: ставка — это не просто число, назначаемое протоколом. Она определяется ценой, которую кто-то готов заплатить за это будущие погашение.
Это делает структуру более предсказуемой для заёмщиков, но также означает, что ликвидность становится частью самой ставки. Низкий спрос может сделать финансирование дорогим даже тогда, когда конечная сумма долга уже известна.
Я понимаю, почему такая конструкция имеет смысл: рынок сам устанавливает цену, вместо того чтобы опираться на постоянно меняющуюся кривую утилизации.
Но делает ли это фиксированные DeFi-ставки действительно чище, или же просто прячет риск по ставке внутри ликвидности токенов?