#TermMax @TermMax
TermMax: Я слежу за 3 вещами. И всё.
У децентрализованного кредитования есть простая проблема.
Ставки могут доходить до абсурда.
Вы берёте в долг под 5%, рынок меняется — и вдруг вы платите 10%. В итоге ваши расходы расползаются. Трудно планировать. Трудно управлять рисками.
Вот что TermMax пытается исправить.
Идея довольно простая. Зафиксировать сумму займа, срок и процентную ставку заранее.
Заёмщики знают, сколько им придётся заплатить. Кредиторы знают, сколько они заработают.
Поэтому TermMax отличается от привычной модели кредитования с плавающей ставкой.
Но главный вопрос: реально ли люди этим пользуются?
Вот где я отбрасываю маркетинг.
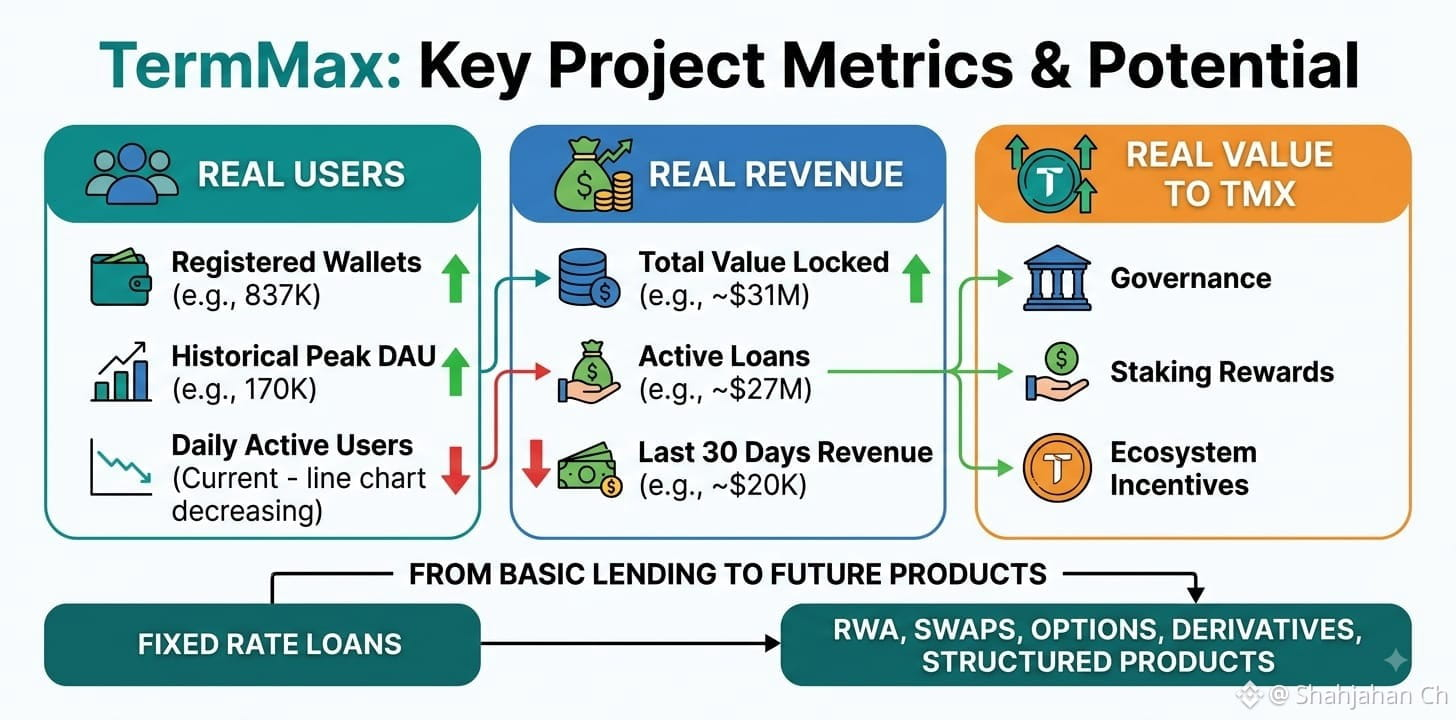
TermMax показывает сильные исторические результаты: более $64 млн TVL, 837K зарегистрированных кошельков и пик в 170K ежедневных активных пользователей.
Неплохо. Но это старые цифры.
Сейчас важнее актуальные данные.
DeFiLlama показывает примерно $31 млн TVL и около $27 млн в активных займах. Доходы при этом гораздо меньше — около $20K за последние 30 дней. TVL тоже недавно снизился.
Это стоит держать на радаре.
Дальше — TMX.
TermMax хочет выйти за рамки базового кредитования в сторону RWA, свопов по процентным ставкам, опционов, деривативов и структурированных продуктов.
Это может сделать рынок заметно больше.
Но есть подвох: более крупный протокол автоматически не означает более сильный токен.
У TMX фиксированное предложение в 1 миллиард токенов, и он в основном используется для управления, стейкинга и стимулов экосистемы.
Так что мне важны всего три вещи:
Реальные пользователи. Реальная выручка. Реальная ценность, возвращающаяся обратно в TMX.
Если три этих пункта совпадут, TermMax становится интересным.
Если нет — роадмап это просто ещё один крипто-роадмап.
#TermMax @TermMax