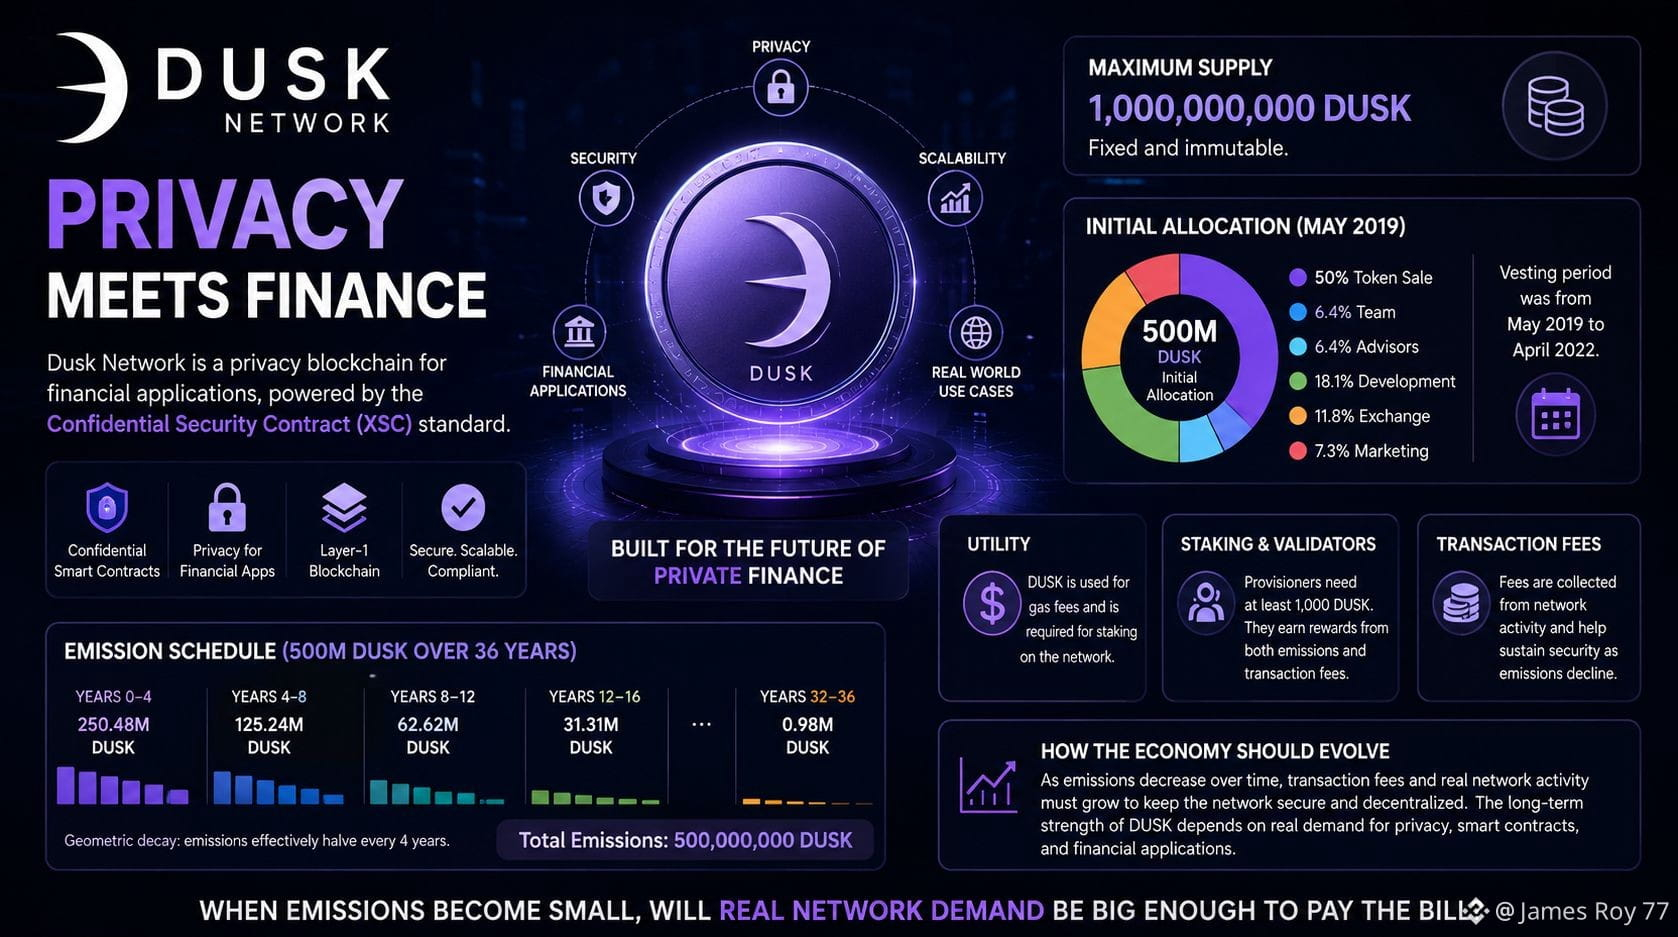
Меня в DUSK привлекает не максимальная эмиссия в 1 миллиард. Меня привлекает тот факт, что половина этого предложения была изначально задумана для существования, а остальные 500 миллионов высвобождаются постепенно в течение 36 лет.
Первоначальное выделение 500M DUSK распределялось так: 50% — токенсейл, 6,4% — команда, 6,4% — советники, 18,1% — разработка, 11,8% — биржа и 7,3% — маркетинг. Период вестинга длился с мая 2019 по апрель 2022 года, поэтому прежний «навес» разлоков уже является отдельной проблемой от продолжающихся эмиссий протокола.
Более интересная часть — что происходит дальше. Dusk выпускает 500M DUSK по модели геометрического убывания: эмиссия фактически сокращается вдвое каждые четыре года — примерно 250,48M на отрезке 0–4 лет, затем 125,24M, 62,62M, 31,31M и так далее. К годам 32–36 запланированная эмиссия составляет лишь около 0,98M.
У DUSK есть реальная сетевая полезность: он оплачивает газ и необходим для стейкинга. Валидаторам требуется как минимум 1,000 DUSK, а вознаграждения поступают и от вновь выпущенных токенов, и от комиссий за транзакции. Поэтому комиссии важны: они могут постепенно заменить субсидирование безопасности по мере того, как эмиссия снижается.
Для меня это и есть главный тест. Убывающая кривая эмиссии выглядит дисциплинированно на бумаге, но в итоге одних только стимулов недостаточно, чтобы «тянуть» сеть самостоятельно. Dusk нужна достаточно реальная финансовая активность, использование смарт-контрактов и генерация комиссий, чтобы безопасность стала экономически привлекательной без сильной зависимости от нового DUSK.
Вопрос, к которому я постоянно возвращаюсь, простой: когда эмиссия станет небольшой, будет ли реальный спрос на сеть достаточно большим, чтобы оплатить счет?
#dusk $DUSK @Dusk