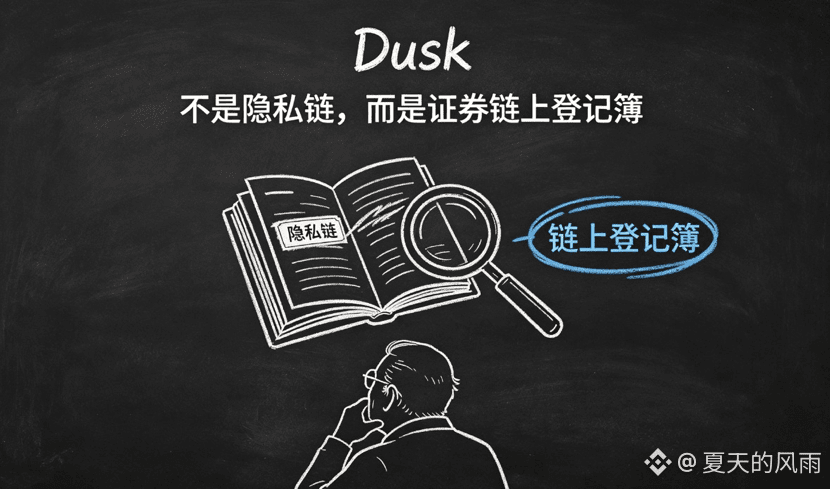
Вчера вечером, когда я разбирал материалы @Dusk , одно формулирование заставило меня надолго остановиться и задуматься — там не говорилось, что это «блокчейн приватности», а называлось «реестром учета ценных бумаг на блокчейне».
Это определение тонкое, но ключевое.
Если смотреть на Dusk только как на публичный блокчейн приватности, то его соперники — Aztec, Aleo и другие универсальные инфраструктуры приватности, а конкуренция идет по силе криптографии и размеру анонимного множества. Но если рассматривать его как реестр, то ось конкуренции меняется полностью: он должен заменить традиционные клиринговые системы вроде Depository Trust & Clearing Corporation (DTCC) и Euroclear, а мерилом становится уже не «конфиденциальность транзакций», а «эффективность и соответствие требованиям при выпуске и обращении активов».
Эта логика помогла мне по-новому понять выбор его архитектуры.
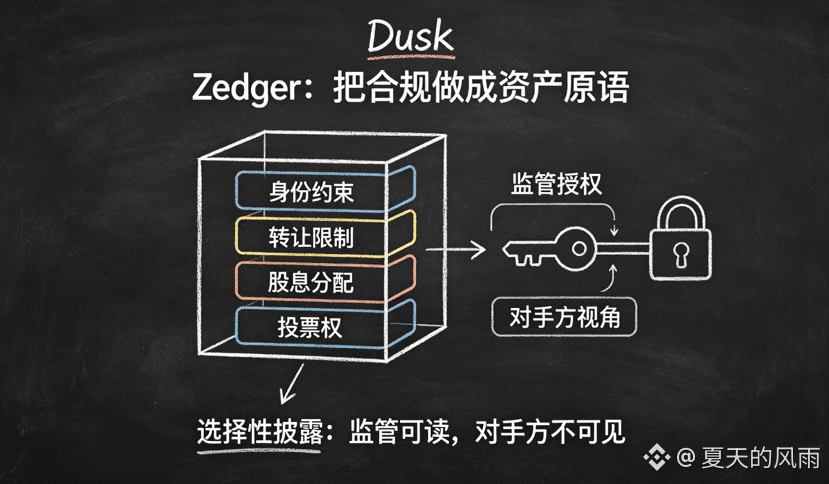
Zedger встраивает ограничения по идентичности, ограничения на передачу, распределение дивидендов и права голоса прямо в примитивы актива. Эмитенту больше не нужно писать сложные смарт-контракты, чтобы моделировать эти правила — достаточно задать параметры при выпуске. Еще изящнее реализовано выборочное раскрытие: регулятор может видеть указанные поля, а контрагент — нет. Это снимает главную тревогу институциональных игроков: полностью прозрачный реестр раскрывает коммерческие отношения, а полностью анонимный — не проходит аудит.
Но, дойдя до этого места, я, наоборот, стал смотреть на это трезвее.
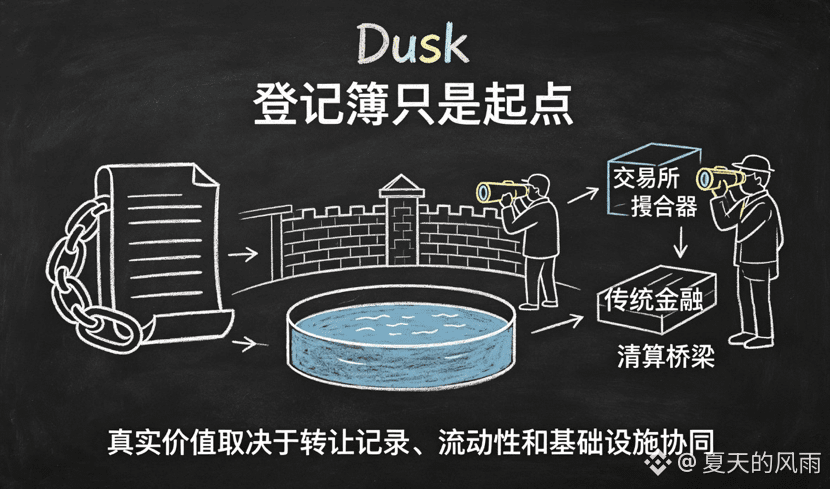
Реестр решает лишь вопрос ончейн-фиксации «существования и принадлежности» актива, а сопоставление заявок и клиринг по-прежнему требуют внешней биржевой инфраструктуры. Если передача доли в частном размещении зарегистрирована в блокчейне, но в итоге все равно приходится сводить расчеты через традиционные каналы, то выигрыш в эффективности во многом съедается интерфейсными издержками. Это не проблема, которую решает криптография; это вопрос координации всей рыночной инфраструктуры.
Если посмотреть со стороны спроса, то сейчас основной интерес сосредоточен на малых и средних предприятиях и на активах с низкой ликвидностью, таких как доли в private placement. Перенос на блокчейн действительно улучшает эффективность учета, но вряд ли может сам по себе создать покупательский спрос. В конечном счете ценность определяется реальными записями о передаче, а не тем, насколько продвинута криптография.
Риски тоже вполне реальны: различия в законодательстве между странами пока не преодолены, юридическая сила кастодиального хранения в разных юрисдикциях еще требует подтверждения, а низкая ликвидность остается нормой.
Архитектура $DUSK выглядит убедительно, но между архитектурой и реальным использованием по-прежнему лежит вся инерция финансового мира.
(Материал не является инвестиционной рекомендацией, перед инвестициями обязательно проводите собственное исследование — DYOR)
#dusk $DUSK @Dusk