@TermMax #TermMax
Почему заимствования в DeFi всё ещё кажутся непредсказуемыми, даже когда сам займ избыточно обеспечен?
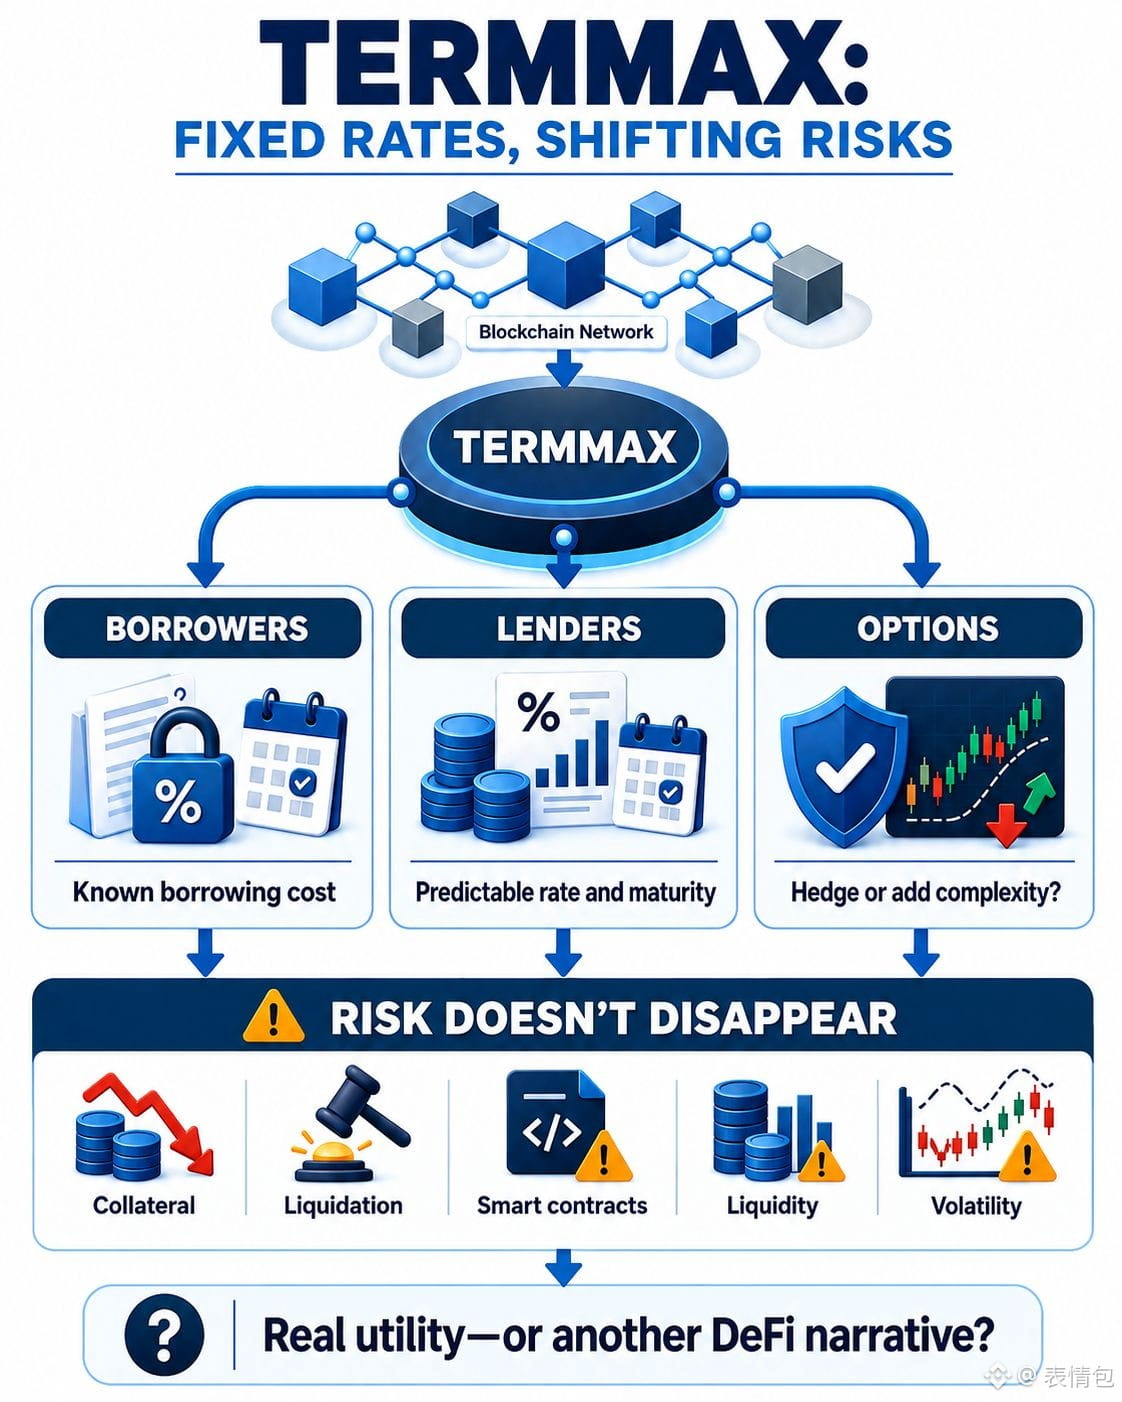
Вот что заставило меня присмотреться к TermMax. Насколько я понимаю, это децентрализованный протокол, построенный вокруг заимствований с фиксированной ставкой, кредитования и торговли опционами.
Сама часть с фиксированной ставкой кажется действительно полезной. В большинстве DeFi-займов ставки плавающие, а значит, стоимость заимствований может меняться по мере того, как меняются рыночный спрос и ликвидность. С TermMax заёмщики могут заранее знать свои процентные расходы и срок погашения, а кредиторы получают более ясное представление об ожидаемой доходности.
Но, честно говоря, предсказуемые ставки не делают всю позицию предсказуемой.
Цены на залог всё ещё могут падать. Ликвидации всё ещё могут происходить. У смарт-контрактов могут быть уязвимости, а ликвидность может стать тонкой, когда пользователи захотят выйти. Опционная часть может помочь опытным трейдерам хеджировать эти риски, но она же добавляет больше сложности из‑за премий, страйков и дат экспирации.
Иногда я задумываюсь, кому больше всего пойдёт на пользу такая структура. Привлечёт ли она тех, кому действительно нужны стабильные расходы на заимствование, или в основном опытных трейдеров, строящих краткосрочные стратегии?
Я понял, что TermMax не убирает риск — он лишь переносит место, где этот риск находится. Неопределённость по процентным ставкам может снизиться, но сохраняются риски по залогу, ликвидности, рынку и технические риски.
В конечном итоге протокол решает реальную слабость DeFi. Рынки с фиксированной ставкой могут сделать on-chain заимствования более практичными для пользователей, которым нужна определённость. Но главный вопрос в том, продолжится ли спрос без стимулов и спекуляций.
Может ли TermMax стать полезной финансовой инфраструктурой, или фиксированная DeFi с фиксированной ставкой останется ещё одной идеей, которая на бумаге звучит сильнее, чем в реальном применении?