

Перепечатка из: Синьхуа Финанс
Синьхуа Финанс, Пекин, 18 августа (Ху Ютин). 18-го числа Народный банк провёл операции обратного РЕПО по сроку 7 дней на нулевом объёме, при этом были осуществлены операции обратного РЕПО на 4697 млрд юаней сроком на овернайт. Поскольку в тот же день истекло 5655 млрд юаней по овернайт-обратному РЕПО, в операциях открытого рынка был обеспечен чистый отток ликвидности на 958 млрд юаней.
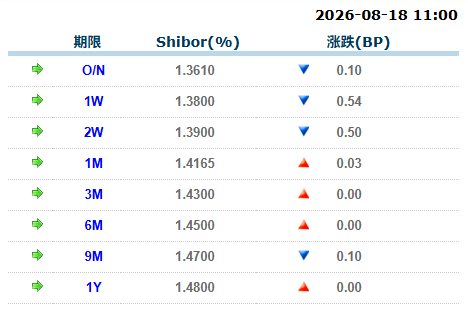
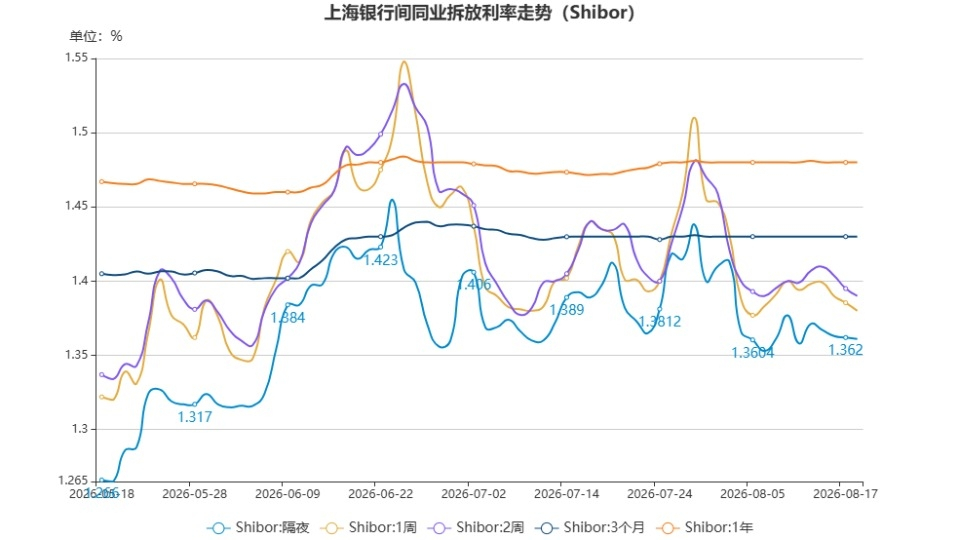
Ставки межбанковского кредитного рынка Шанхая (Shibor) меняются разнонаправленно: в целом сохраняется стабильность. В деталях: овернайт Shibor снизилась на 0,10 б.п. и составила 1,3610%; ставка на 7 дней снизилась на 0,54 б.п. до 1,3800%; ставка на 14 дней снизилась на 0,50 б.п. до 1,3900%.
Ставки межбанковского кредитного рынка Шанхая (18 августа)
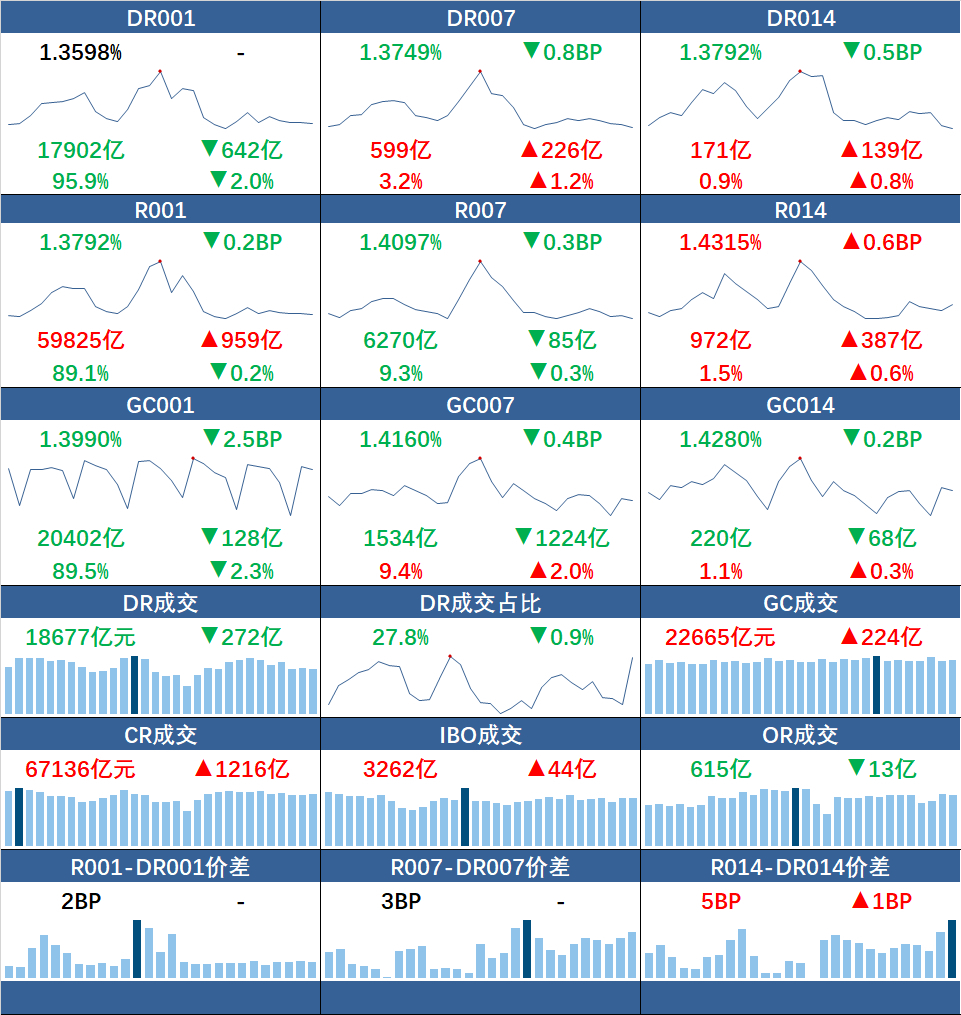
Что касается межбанковского рынка РЕПО с обеспечением, то ставки на коротких сроках в целом слегка снизились: объём сделок по R001 продолжил расти, приблизившись к 6 трлн юаней, при этом динамика взвешенных ставок по DR014 и R014 разошлась. В частности: взвешенные ставки по DR001 и R001 в основном остались без изменений, снизившись на 0,2 б.п., составив 1,3598% и 1,3792% соответственно; объёмы сделок — уменьшились на 642 млн юаней и увеличились на 959 млн юаней соответственно. Взвешенные ставки по DR007 и R007 снизились на 0,8 б.п. и 0,3 б.п. и составили 1,3749% и 1,4097% соответственно; объёмы сделок — увеличились на 226 млн юаней и уменьшились на 85 млн юаней соответственно. Взвешенные ставки по DR014 и R014 снизились на 0,5 б.п. и выросли на 0,6 б.п., составив 1,3792% и 1,4315%; объёмы сделок — увеличились на 139 млн юаней и 387 млн юаней соответственно.
Ставки денежного рынка (18 августа)
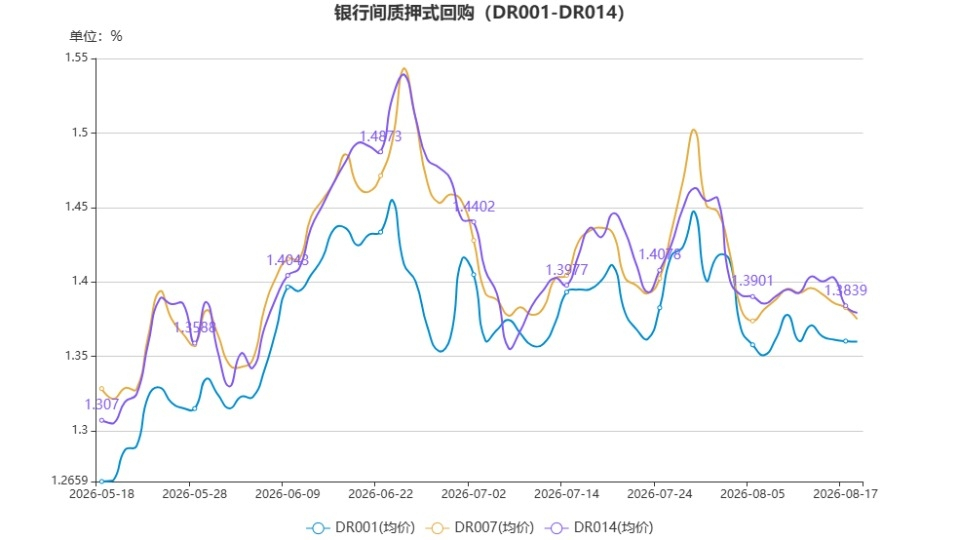
По сообщению трейдера Шанхайской международной компании денежных посредников (上海国际货币经纪公司), 18-го денежные потоки продолжают оставаться в целом в условиях послабления. В начале дня по всем срокам предложение средств было достаточным. Сделки по депозитным сертификатам с обеспечением «овернайт» по ставке залога прошли около 1,39%; по сертификатам под кредитное «ofr» предложение находилось в диапазоне 1,42%–1,43%. Депозитные сертификаты сроком 7 дней с непубличным/небанковским обеспечением под залог по ставке прошли в диапазоне 1,40%–1,41%; по кредитному «ofr» — в диапазоне 1,415%–1,42%. В разрезе пересечения месяца: сделки по 14-дневным сертификатам под залог по ставке прошли около 1,43%; по кредитному «ofr» для небанковских — 1,45%–1,46%. Затем объем выдачи/заимствований увеличился, а доходности сделок немного снизились. Ближе к полудню сделки по овернайт под залог прошли в диапазоне 1,37%–1,38%; по ставкам на сроки, пересекающие месяц, было заключено немного сделок в диапазоне 1,425%–1,43%, в целом условия оставались послабленными до закрытия утра. Во второй половине дня при открытии денежные потоки сохраняли послабленный характер: овернайт под залог — 1,37%–1,38%, 7-дневные небанковские сертификаты — около 1,40%. Ближе к закрытию овернайт ставка по самым низким сделкам достигла 1,36%, а по самому низкому уровню сертификатов с обеспечением — 1,37%; денежные потоки сохраняли послабленную динамику вплоть до закрытия.
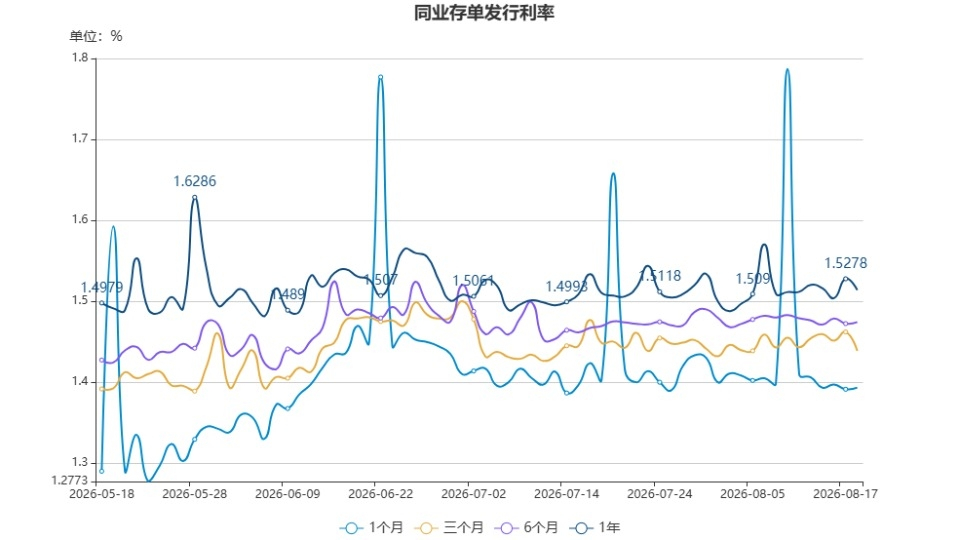
На стороне CD (депозитных сертификатов): на вторичном рынке ставки по краткосрочным выпускам в целом практически без изменений относительно вчерашнего дня, тогда как по долгосрочным выпускам доходности колеблются и снижаются. В частности, 1М по госбумагам крупные банки закрыли день около 1,38%, без изменений к вчерашнему дню; 3М по госбумагам крупные банки закрыли день около 1,43%, без изменений; 6М по госбумагам крупные банки закрыли день около 1,46%, без изменений; 9М по госбумагам крупные банки закрыли день около 1,475%, снижение примерно на 0,25 б.п. к вчерашнему дню; 1Y по госбумагам крупные банки закрыли день около 1,4775%, снижение примерно на 0,25 б.п. к вчерашнему дню. Разница 1Y и 9M составляет 0,25 б.п., она уже по сравнению с вчерашним днем сузилась на 0,1 б.п.; разница 9M и 6M составляет 1,5 б.п., сузилась на 0,25 б.п.; разница 6M и 3M составляет 3 б.п., без изменений к вчерашнему дню; разница 3M и 1M составляет 5 б.п., без изменений. Спред по кривой 1Y–1M равен 9,75 б.п., сужение на 0,25 б.п. к вчерашнему дню. Спред по кривой 1Y–3M равен 4,75 б.п., сузился на 0,25 б.п. к вчерашнему дню.
【Сегодня в центре внимания】
? 18 августа член партийного комитета и заместитель руководителя Государственного управления финансового надзора Китая Сяо Юаньци встретился с делегацией во главе с Ху Чжэнью, директором бюро финансовых дел и казначейства правительства Специального административного района Сянган. Стороны обменялись мнениями по вопросам последнего развития финансовой отрасли в двух местах, а также по поддержке Сянгана в укреплении и повышении статуса международного финансового центра. Сяо Юаньци отметил, что финрегулятор поддерживает участие страховых фондов материкового Китая в механизмах взаимного доступа финансовых рынков материкового Китая и Сянгана, и поддерживает страховые учреждения материкового Китая инвестировать через Stock Connect/Shenzhen-Hong Kong и покупать/продавать биржевые фонды (ETF) Гонконгской фондовой биржи.
? Недавно в Гуанчжоу, в районе Хайчжу, был выпущен первый в провинции Гуандун специализированный финансовый продукт на основе «токенов» — «Token Loan (词元贷)». В его пилотном запуске первыми участвуют Банк Китая, CITIC Bank и Банк Гуанчжоу. При этом Банк Китая уже реализовал кредитный лимит. По мнению опрошенных экспертов, «технический бухгалтерский учет» — сформированный за счет данных о потреблении токенов — становится новым основанием для построения банками системы оценки кредитоспособности. По сути, это цифровое расширение оценки деловой кредитоспособности в сценариях, связанных с вычислительными ресурсами. Финансовые трудности, на которые отвечает «Token Loan», действительно существуют; построенная логика кредитных данных также имеет ценность. Однако инфраструктура данных, методы риск-контроля и нормативная рамка, которые поддерживают эту логику, пока еще находятся в стадии создания.
? По данным неполной статистики центра Silver Registration and Trading (银登中心) выяснилось: количество объявлений о размещении в течение года увеличилось на одну десятую по сравнению с аналогичным периодом прошлого года, но общий объем непогашенного основного долга при этом снизился почти на четверть. Средний размер одной партии «сократился» более чем на треть. По качеству активов в передаваемых пакетах проявляются характеристики «сокращение возраста задолженности, уменьшение числа заемщиков в среднем, низкая доля судебных споров». Медиана средневзвешенных просроченных дней сократилась примерно на 10 месяцев, а тренд банков «рано переводить — быстро выводить» становится заметным. Одновременно в процессе подбора инвесторов по пакетам в качестве ключевых «точек продаж» в объявлениях банков все чаще выступают держатели платиновых карт, аудитория с более высоким уровнем образования, а также молодые клиенты и т.п. В отрасли в целом полагают, что продолжающееся наращивание предложения по кредитным картам с ухудшившимся качеством — это концентрированная «выплата/выброс» рисков, оставшихся от прежнего экстенсивного расширения, а не внезапное ухудшение рисков. В период «окна политики» и при двойном воздействии бремени по старым пакетам сохранение предложения на высоком уровне в течение всего года с высокой вероятностью будет продолжаться, но цены на качественные активы с короткой «возрастностью просрочки» и на те, по которым не было судебных исков, вероятно останутся относительно стабильными.
Редактор: Гао Эршан