#dusk $DUSK @Dusk
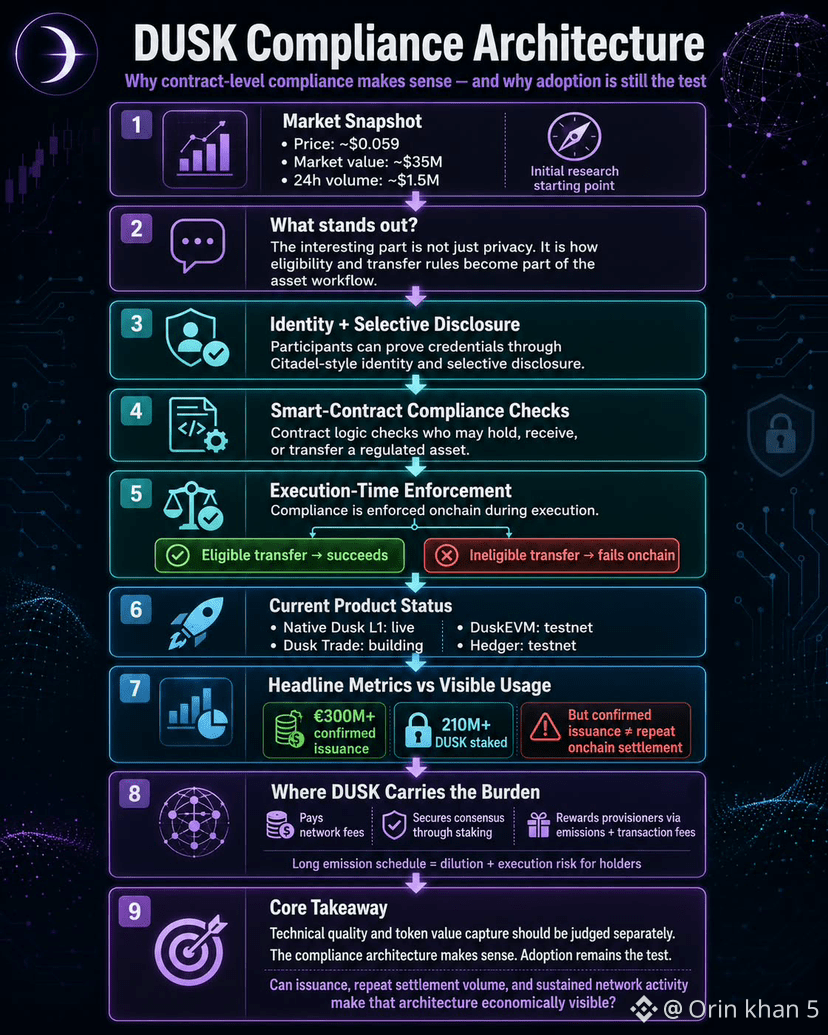
Я проверял DUSK примерно по $0.059: рыночная капитализация — около $35 млн, а дневной объём — порядка $1.5 млн, когда вернулся к комплаенс-архитектуре Dusk. Интересна не приватность. Важнее то, что правила допуска и передачи становятся частью рабочего процесса актива.
Для регулируемого актива участник может подтверждать полномочия через идентичность в стиле Citadel и выборочное раскрытие, а логика смарт-контрактов проверяет, кто может владеть, получать или передавать актив. Это важно, потому что комплаенс обеспечивается во время выполнения: недопустимая передача может завершиться неудачей onchain, а не зависеть целиком от площадки или ручного рассмотрения.
Более сложный вопрос — действительно ли такой дизайн даёт заметное использование. Родной L1 Dusk уже работает, но Dusk Trade всё ещё в стадии разработки, тогда как DuskEVM и Hedger остаются тестнетами. Dusk сообщает о подтверждённой эмиссии €300M+ и о том, что в стейкинге находится 210M+ DUSK, но подтверждённая эмиссия — это не то же самое, что повторные onchain-расчёты.
На DUSK лежит экономическое бремя. Он платит сетевые комиссии, обеспечивает консенсус через стейкинг и вознаграждает провайдеров за счёт эмиссии плюс комиссий за транзакции. График эмиссии продолжается десятилетиями, поэтому держатели сталкиваются с размытием и риском исполнения, в то время как институции могут использовать комплаентную инфраструктуру, не нуждаясь в регулярных балансах DUSK.
Поэтому техническое качество и способность токена «захватывать» ценность нужно оценивать отдельно. Модель комплаенса на уровне контракта выглядит логично; критерий — внедрение. Сможет ли верифицируемая эмиссия, повторный объём расчётов и устойчивое сетевое активность сделать эту архитектуру экономически заметной?
Я проверял DUSK примерно по $0.059: рыночная капитализация — около $35 млн, а дневной объём — порядка $1.5 млн, когда вернулся к комплаенс-архитектуре Dusk. Интересна не приватность. Важнее то, что правила допуска и передачи становятся частью рабочего процесса актива.
Для регулируемого актива участник может подтверждать полномочия через идентичность в стиле Citadel и выборочное раскрытие, а логика смарт-контрактов проверяет, кто может владеть, получать или передавать актив. Это важно, потому что комплаенс обеспечивается во время выполнения: недопустимая передача может завершиться неудачей onchain, а не зависеть целиком от площадки или ручного рассмотрения.
Более сложный вопрос — действительно ли такой дизайн даёт заметное использование. Родной L1 Dusk уже работает, но Dusk Trade всё ещё в стадии разработки, тогда как DuskEVM и Hedger остаются тестнетами. Dusk сообщает о подтверждённой эмиссии €300M+ и о том, что в стейкинге находится 210M+ DUSK, но подтверждённая эмиссия — это не то же самое, что повторные onchain-расчёты.
На DUSK лежит экономическое бремя. Он платит сетевые комиссии, обеспечивает консенсус через стейкинг и вознаграждает провайдеров за счёт эмиссии плюс комиссий за транзакции. График эмиссии продолжается десятилетиями, поэтому держатели сталкиваются с размытием и риском исполнения, в то время как институции могут использовать комплаентную инфраструктуру, не нуждаясь в регулярных балансах DUSK.
Поэтому техническое качество и способность токена «захватывать» ценность нужно оценивать отдельно. Модель комплаенса на уровне контракта выглядит логично; критерий — внедрение. Сможет ли верифицируемая эмиссия, повторный объём расчётов и устойчивое сетевое активность сделать эту архитектуру экономически заметной?