


Автор: Чэнь Чжиьюань; редактор: Цзя Синь
12 августа вечером компания WeRide опубликовала отчет по итогам, который содержит позитивные сигналы.
Отчет компании показывает: во втором квартале выручка составила 2,32 млрд юаней, увеличившись на 82% в годовом выражении и на 103% по сравнению с предыдущим кварталом, превысив ожидания рынка примерно на 1,7–1,8 млрд юаней; при этом зарубежная выручка выросла на 164% в годовом выражении и на 169% по сравнению с предыдущим кварталом. Одновременно валовая маржа поднялась до 37,5%, что на 9,4 процентных пункта выше, чем год назад, достигнув исторического максимума; чистый убыток составил 4,01 млрд юаней, и в годовом выражении он также немного улучшился.
Судя по операционным данным, WeRide всесторонне улучшает показатели: объем выручки значительно вырос, структура бизнеса оптимизируется, а модель прибыльности постепенно становится лучше.
Однако реакция со стороны рынка капитала оказалась не такой оптимистичной. После публикации отчетности цена акций компании в США снизилась на 9,64%, а на Гонконгской бирже — более чем на 8%.
Для индустрии автономного вождения рынок больше всего интересует «прогресс в коммерциализации» и «когда сможет заработать прибыльная модель». Почему этот «выше ожиданий» финансовый отчет Wenyuan Zhixing не привел к росту цены акций?
Первое: рост валовой маржи на 9 пунктов — меняется структура выручки
Рост валовой маржи на 9 процентных пунктов — одно из наиболее обсуждаемых изменений в финансовом отчете Wenyuan Zhixing за второй квартал.
Обычно рост валовой маржи достигается двумя путями: один — повышение операционной эффективности, например, рост эффективности эксплуатации на одну машину и снижение удельных затрат, благодаря чему каждая единица выручки приносит больше прибыли; второй — оптимизация структуры бизнеса, то есть рост доли высокомаржинальных направлений, что улучшает общую маржу прибыли.
Если первая означает, что способность компании к получению прибыли усиливается, то вторая в большей степени отражает изменение структуры доходов и перераспределение ресурсов компании.
По данным за второй квартал рост валовой маржи в этот раз у Wenyuan Zhixing в основном связан с последним фактором.
Бизнес Wenyuan Zhixing в основном состоит из двух частей: L4-автономное вождение и L2++/L3 усовершенствованное вспомогательное вождение.
Бизнес L4 охватывает сценарии вроде Robotaxi и Robobus. Модели включают как собственные автопарки, так и вывод технологий на рынок (технологический аутпут с легкими активами). У таких бизнесов по-прежнему выраженные признаки тяжелых активов: требуется вкладываться в закупку автомобилей, эксплуатацию и обслуживание, страховку, облачные сервисы, а также в расходы на удаленных операторов безопасности и т.д.
Во втором квартале выручка бизнеса L4 у Wenyuan Zhixing достигла 125 млн юаней, увеличившись на 47% в годовом выражении и на 131% по сравнению с предыдущим кварталом.
На встрече с инвесторами финансовый директор указал, что некоторые бизнесы L4 носят сезонный характер: коммерческие переговоры обычно завершаются в первой половине года, а признание выручки происходит при развертывании во второй половине. Ожидается, что во второй половине результаты бизнеса L4 будут лучше.
Бизнес L2++/L3 в основном ориентирован на автопроизводителей и предполагает предоставление решений по автономному вождению. Посредством способа серийной установки в производственном процессе (front-end/предустановка) высокоуровневые функции помощи водителю интегрируются в серийные модели. Благодаря использованию лицензионной модели технологий и масштабной схемы поставок предельные издержки в этом бизнесе ниже, а валовая маржа обычно выше, чем у операционного бизнеса L4.
Во втором квартале выручка бизнеса L2++/L3 у Wenyuan Zhixing выросла примерно в 26 раз год к году и на 219% по сравнению с предыдущим кварталом. По мере быстрого роста бизнеса L2++/L3 его доля в выручке увеличилась до 48%, став важным фактором, способствующим улучшению общей валовой маржи.
Одновременно рост зарубежного бизнеса L4 также поддерживает уровень маржинальности.
Во втором квартале зарубежная выручка компании выросла на 164% год к году и составила почти 40% всей выручки. Поскольку зарубежные проекты чаще используют модель легких активов, компания несет относительно меньше затрат на эксплуатацию автомобилей и инфраструктуру, поэтому ее прибыльность обычно лучше, чем у некоторых моделей самостоятельной эксплуатации.
В отчете Wenyuan Zhixing также отмечает, что рост валовой маржи главным образом обусловлен увеличением вклада выручки «высокомаржинального бизнеса L2++/L3 и зарубежного бизнеса L4».
Разумеется, есть и признаки улучшения эффективности.
Например, средний дневной объем заказов на одну машину в отечественном Robotaxi вырос до 21 заказа, увеличившись на 24% к предыдущему кварталу и достигнув пикового уровня 28 заказов. Это показывает, что Robotaxi движется от демонстрации технологий к нормализованной повседневной эксплуатации.
Второе: после улучшения валовой маржи — насколько далеко до прибыльности?
После роста валовой маржи возникает следующий вопрос: насколько далеко до прибыльности?
Судя по финансовому отчету за второй квартал, улучшение прибыльности у Wenyuan Zhixing остается пока ограниченным.
В первой половине года чистый убыток, относящийся к владельцам компании, составил 790 млн юаней, что в целом сопоставимо с аналогичным периодом прошлого года; с учетом корректировок убыток расширился с 595 млн юаней до 665 млн юаней.
Это означает, что улучшение валовой прибыли пока недостаточно, чтобы покрыть общие вложения компании.
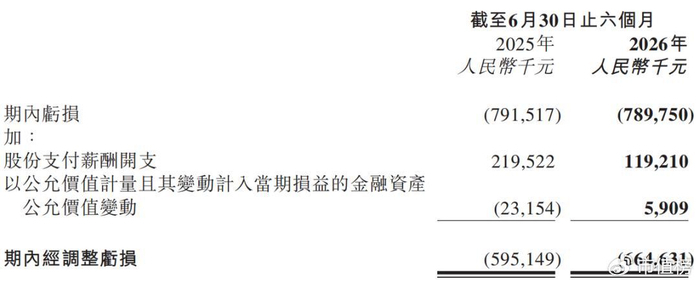
При этом главным источником давления остаются расходы на НИОКР. Во втором квартале расходы компании на исследования и разработки достигли 434 млн юаней, что на 36% больше, чем годом ранее. Хотя темпы роста расходов на НИОКР ниже темпов роста выручки, индустрия автономного вождения все еще находится на этапе постоянных инвестиций в технологии и коммерциализацию, поэтому в краткосрочной перспективе расходы на разработки не смогут быстро снизиться.
При этом, когда бизнес L2++ переходит в стадию серийной установки на этапе «производственной комплектации», компании нужно постоянно расширять клиентскую базу автопроизводителей. Также растут затраты на продажи и коммерческий блок. Во втором квартале расходы на продажи составили 29,20 млн юаней, увеличившись почти вдвое год к году. Это отражает то, что компания переходит от стадии технологической валидации к этапу масштабного развития клиентуры.
Снижение административных расходов в основном связано с расходами на профессиональные услуги, связанными с листингом, в сопоставимом периоде прошлого года, а также с изменениями в выплатах, основанных на акциях; в большей степени это относится к временным факторам и нельзя просто объяснять это повышением эффективности.
Руководство считает, что давление по расходам постепенно снижается. Финансовый директор Ли Сюань заявил, что темпы роста инвестиций компании в НИОКР уже ниже темпов роста выручки; по мере приближения к завершению этапа строительства AI-инфраструктуры и роста эффективности развертывания в городских сценариях в будущем интенсивность инвестиций, вероятно, будет снижаться.
Wenyuan Zhixing прогнозирует, что в 2028 году компания выйдет на положительный свободный денежный поток в рамках одного квартала, а в 2029 году — на безубыточность за весь год.
По состоянию на 30 июня общий объем денежных средств и срочных депозитов компании составлял около 5,375 млрд юаней, что на примерно 1,6 млрд юаней меньше, чем на конец прошлого года. Денежных резервов достаточно, чтобы компания продолжала инвестировать, но поворот к прибыльности по-прежнему зависит от прогресса в нескольких ключевых переменных.
Во-первых, повторное использование технологической базовой платформы.
На встрече с инвесторами генеральный директор Хань Сюй отметил: раньше для разных направлений требовались отдельные существенные объемы ресурсов на НИОКР, однако по мере развития собственной большой языковой модели разные направления начинают использовать одну и ту же технологическую базовую платформу.
Компания уже выпустила две большие модели — GENESIS и WITT. Планируется использовать единую AI-инфраструктуру, чтобы одновременно поддерживать L4-автономное вождение, L2++/L3 вспомогательное вождение и связанные исследовательско-разработочные системы. При этом WITT умеет разбирать видео с дорог на атомизированные единицы фактов и вместе с GENESIS генерировать тренировочные данные, повышая эффективность обучения модели.
Если этот путь повторного использования сработает, темпы роста расходов на НИОКР могут дополнительно замедлиться, высвободив пространство для улучшения прибыльности.
Во-вторых, темпы улучшения юнит-экономики Robotaxi.
По сравнению с предыдущим уровнем порядка 17 заказов в среднем за день на одну машину, во втором квартале плотность заказов на одну машину в отечественном Robotaxi заметно выросла.
Robotaxi должна достигать высокой загрузки одного автомобиля, чтобы распределять фиксированные расходы, включая стоимость машин, эксплуатацию и техническую поддержку. Далее нужно наблюдать, сможет ли плотность заказов в среднем за день на одну машину продолжить расти и приблизиться к уровню 25–30 заказов, который является широко обсуждаемым в отрасли.
Третье: сможет ли модель легких активов за рубежом сформировать долгосрочный барьер?
Финансовый директор сообщил, что в зарубежном бизнесе годовой приведенный к периоду уровень регулярной выручки в расчете на одну машину составляет 40–50 тысяч долларов США. Если эта модель сможет продолжать масштабируемое тиражирование, она станет важной опорой для улучшения прибыльности.
Однако у модели легких активов есть и свои проблемы: Wenyuan нужно полагаться на местных операционных партнеров и сервисы поездок, чтобы получать пользовательский трафик, а эти платформы не будут привязаны к единственному поставщику решений для автономного вождения. По мере того как больше компаний Robotaxi выходит на зарубежные рынки, будет ли Wenyuan сохранять конкурентоспособность благодаря технологической зрелости, операционному опыту и эффекту первопроходца — все еще требует дальнейшей проверки.
Третье, L2++/L3: проверка перехода от технологического преимущества к масштабу бизнеса
Помимо указанных трех направлений, еще одна переменная, требующая отдельного мониторинга, — это темп наращивания объемов в бизнесе L2++/L3. Он одновременно является основным источником роста валовой маржи в этом квартале и напрямую связан с тем, насколько технологическое преимущество превращается в масштаб бизнеса.
Основные накопления Wenyuan Zhixing за прошедшие годы сосредоточивались в сфере L4-автономного вождения. По мере постепенной зрелости технологий компания будет распространять часть возможностей L4 на массовое производство вспомогательного вождения (ADAS). Предоставляя автопроизводителям решения по автономному вождению, компания расширяет новые пути коммерциализации.
Во втором квартале план WRD 3.0 реализовал масштабные поставки: объем отгрузок составил около 30 тысяч комплектов. В этой схеме используется сквозная (end-to-end) архитектура ИИ, которая интегрирует контуры восприятия, прогнозирования, принятия решений и управления. На данный момент решение адаптировано под различные автомобильные вычислительные платформы, включая Nvidia, Qualcomm, Qixin (芯擎) и др.
Вопрос, который больше всего интересует рынок: в сфере ADAS, сталкиваясь с конкурентами, у которых уже есть опыт серийного производства и отраслевые ресурсы, такими как Huawei, Horizon Robotics и Momenta, какие конкурентные преимущества есть у Wenyuan? Кроме того, могут ли эти будущие игроки в ADAS также благодаря накоплению данных войти в сферу Robotaxi?
На встрече с инвесторами соответствующие ответы в основном раскрывались по трем направлениям.
Во-первых, валидация надежности в сложных сценариях. Хань Сюй рассказал, что он сам управлял автомобилем с установленным WRD 3.0: в часы пик на вечернем сегменте в районе Чжуцзяньсиньчэн в Гуанчжоу он провел двухчасовой прямой эфир, при этом на всем протяжении не было ручного вмешательства.
Во-вторых, эффективность. На встрече с инвесторами прозвучало, что ресурсов, вложенных Wenyuan, требуется меньше, но выпуск не хуже. Смысл в том, что Wenyuan опирается на технологическую эффективность и инженерные возможности, а не просто складывает ресурсы в большом объеме.
В-третьих, отдача опыта L4 для бизнеса L2++.
Требования к надежности системы у L4 и ADAS заметно различаются.
Хань Сюй предложил стандарт оценки возможностей L4: как минимум 100 беспилотных Robotaxi, работающих непрерывно полгода без серьезных аварий. На таком фоне многие компании объявляют о входе в сферу Robotaxi, но до реального формирования возможностей масштабной эксплуатации еще есть определенная дистанция.
Wenyuan Zhixing на протяжении почти десяти лет последовательно инвестирует в L4-автономное вождение. Глобальный L4-флот уже превысил 3000 автомобилей, охватывает несколько стран и городов, накопив большое количество данных реальной эксплуатации на дорогах.
Ценность масштаба данных — пока на втором плане. По-настоящему важно, чтобы эти данные происходили из решений, обратной связи и аномальных сценариев, возникающих в реальном процессе работы системы автономного вождения.
По сравнению с традиционными дорожными тестами, эксплуатация L4 позволяет постоянно генерировать большие объемы сложных, низкочастотных, но высокоценных сценариев из «длинного хвоста». Это поддерживает обучение моделей, валидацию безопасности и итерации алгоритмов.
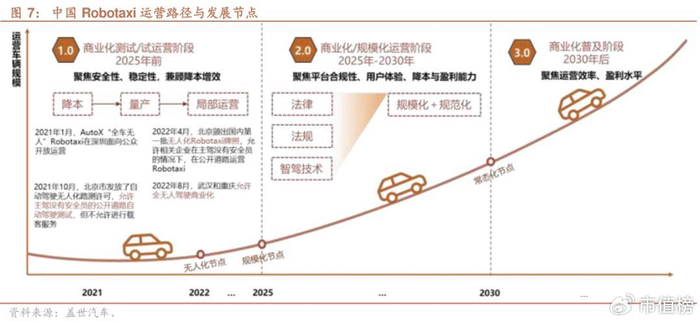
Однако по мере того, как конкуренция в отрасли автономного вождения смещается с соперничества в алгоритмических возможностях к конкуренции за замкнутый контур данных и масштаб коммерческого внедрения, данные L4 перестают быть ключевым барьером.
У разных компаний пути к замкнутому контуру данных не одинаковы. Такие игроки, как Tesla, Huawei, получают огромные массивы данных о вождении благодаря масштабам серийных автомобилей и поддерживают постоянные итерации моделей за счет массового развертывания; Waymo и Wenyuan Zhixing же полагаются на операционный бизнес L4, накапливая ценные сценарии данных в процессе самостоятельной работы системы автономного вождения. И именно благодаря реальному опыту беспилотного вождения повышается надежность системы.
У двух маршрутов есть свои преимущества; в итоге определяет результат конкуренции то, кто сможет превратить преимущество в данных в более быстрые итерации продукта, более низкую себестоимость и больший масштаб коммерческого внедрения.
Это и есть ключевой вопрос, стоящий перед Wenyuan: сможет ли накопление в L4 действительно трансформироваться в конкурентоспособность бизнеса L2++.
По запасам заказов можно сказать, что Wenyuan Zhixing уже получила назначение серийного производства примерно для 30 моделей OEM, включая GAC, Chery и другие. Платформы охватывают несколько брендов, включая GAC Aian, Haobo, Changan Qiánqi, а также бренды Chery, включая Xingtu и др.
Важно отметить, что назначение (定点) не равнозначно фактическому признанию выручки. От точки назначения модели до окончательной серийной постановки в производство еще предстоят инженерная разработка, тестирование и валидация, а также внедрение в цепочку поставок. WRD 3.0 уже реализован с серийной установкой на таких моделях, как GAC Aian N60, Chery Xingtu Xingjiyuan ES/ET, Xingtu EX7 и др.
Также концентрация клиентов — фактор, который стоит учитывать. В настоящее время серийные модели L2++ в основном сосредоточены у двух автопроизводителей: GAC и Chery. Если объем продаж ключевых совместных моделей окажется ниже ожиданий или если в будущем изменятся отношения поставщиков, это может повлиять на темпы роста бизнеса Wenyuan L2++.
На текущий момент это скорее отражает значение технологического сотрудничества и проверки возможностей, но до формирования масштабной серийной выручки еще нужно продвинуться дальше.
Компания выдвинула цель: к концу 2026 года оснастить 100 тысяч автомобилей, а к 2027 году — суммарно более 500 тысяч. В течение ближайшего чуть более чем года добиться масштабного наращивания поставок — это проверка не только скорости доведения до серийности уже назначенных моделей, но и способности компании непрерывно получать новые проекты.