


А, сегодня я расскажу об этих американских казначейских облигациях — многие сразу обращают внимание на то, какая у них доходность в процентах, это, конечно, выглядит красиво! Но что означает новый максимум? Во‑первых, это многое значит: он может сыграть роль «моста» между прежними и следующими ожиданиями. И это не связано только с эффектом от праздника Циси.
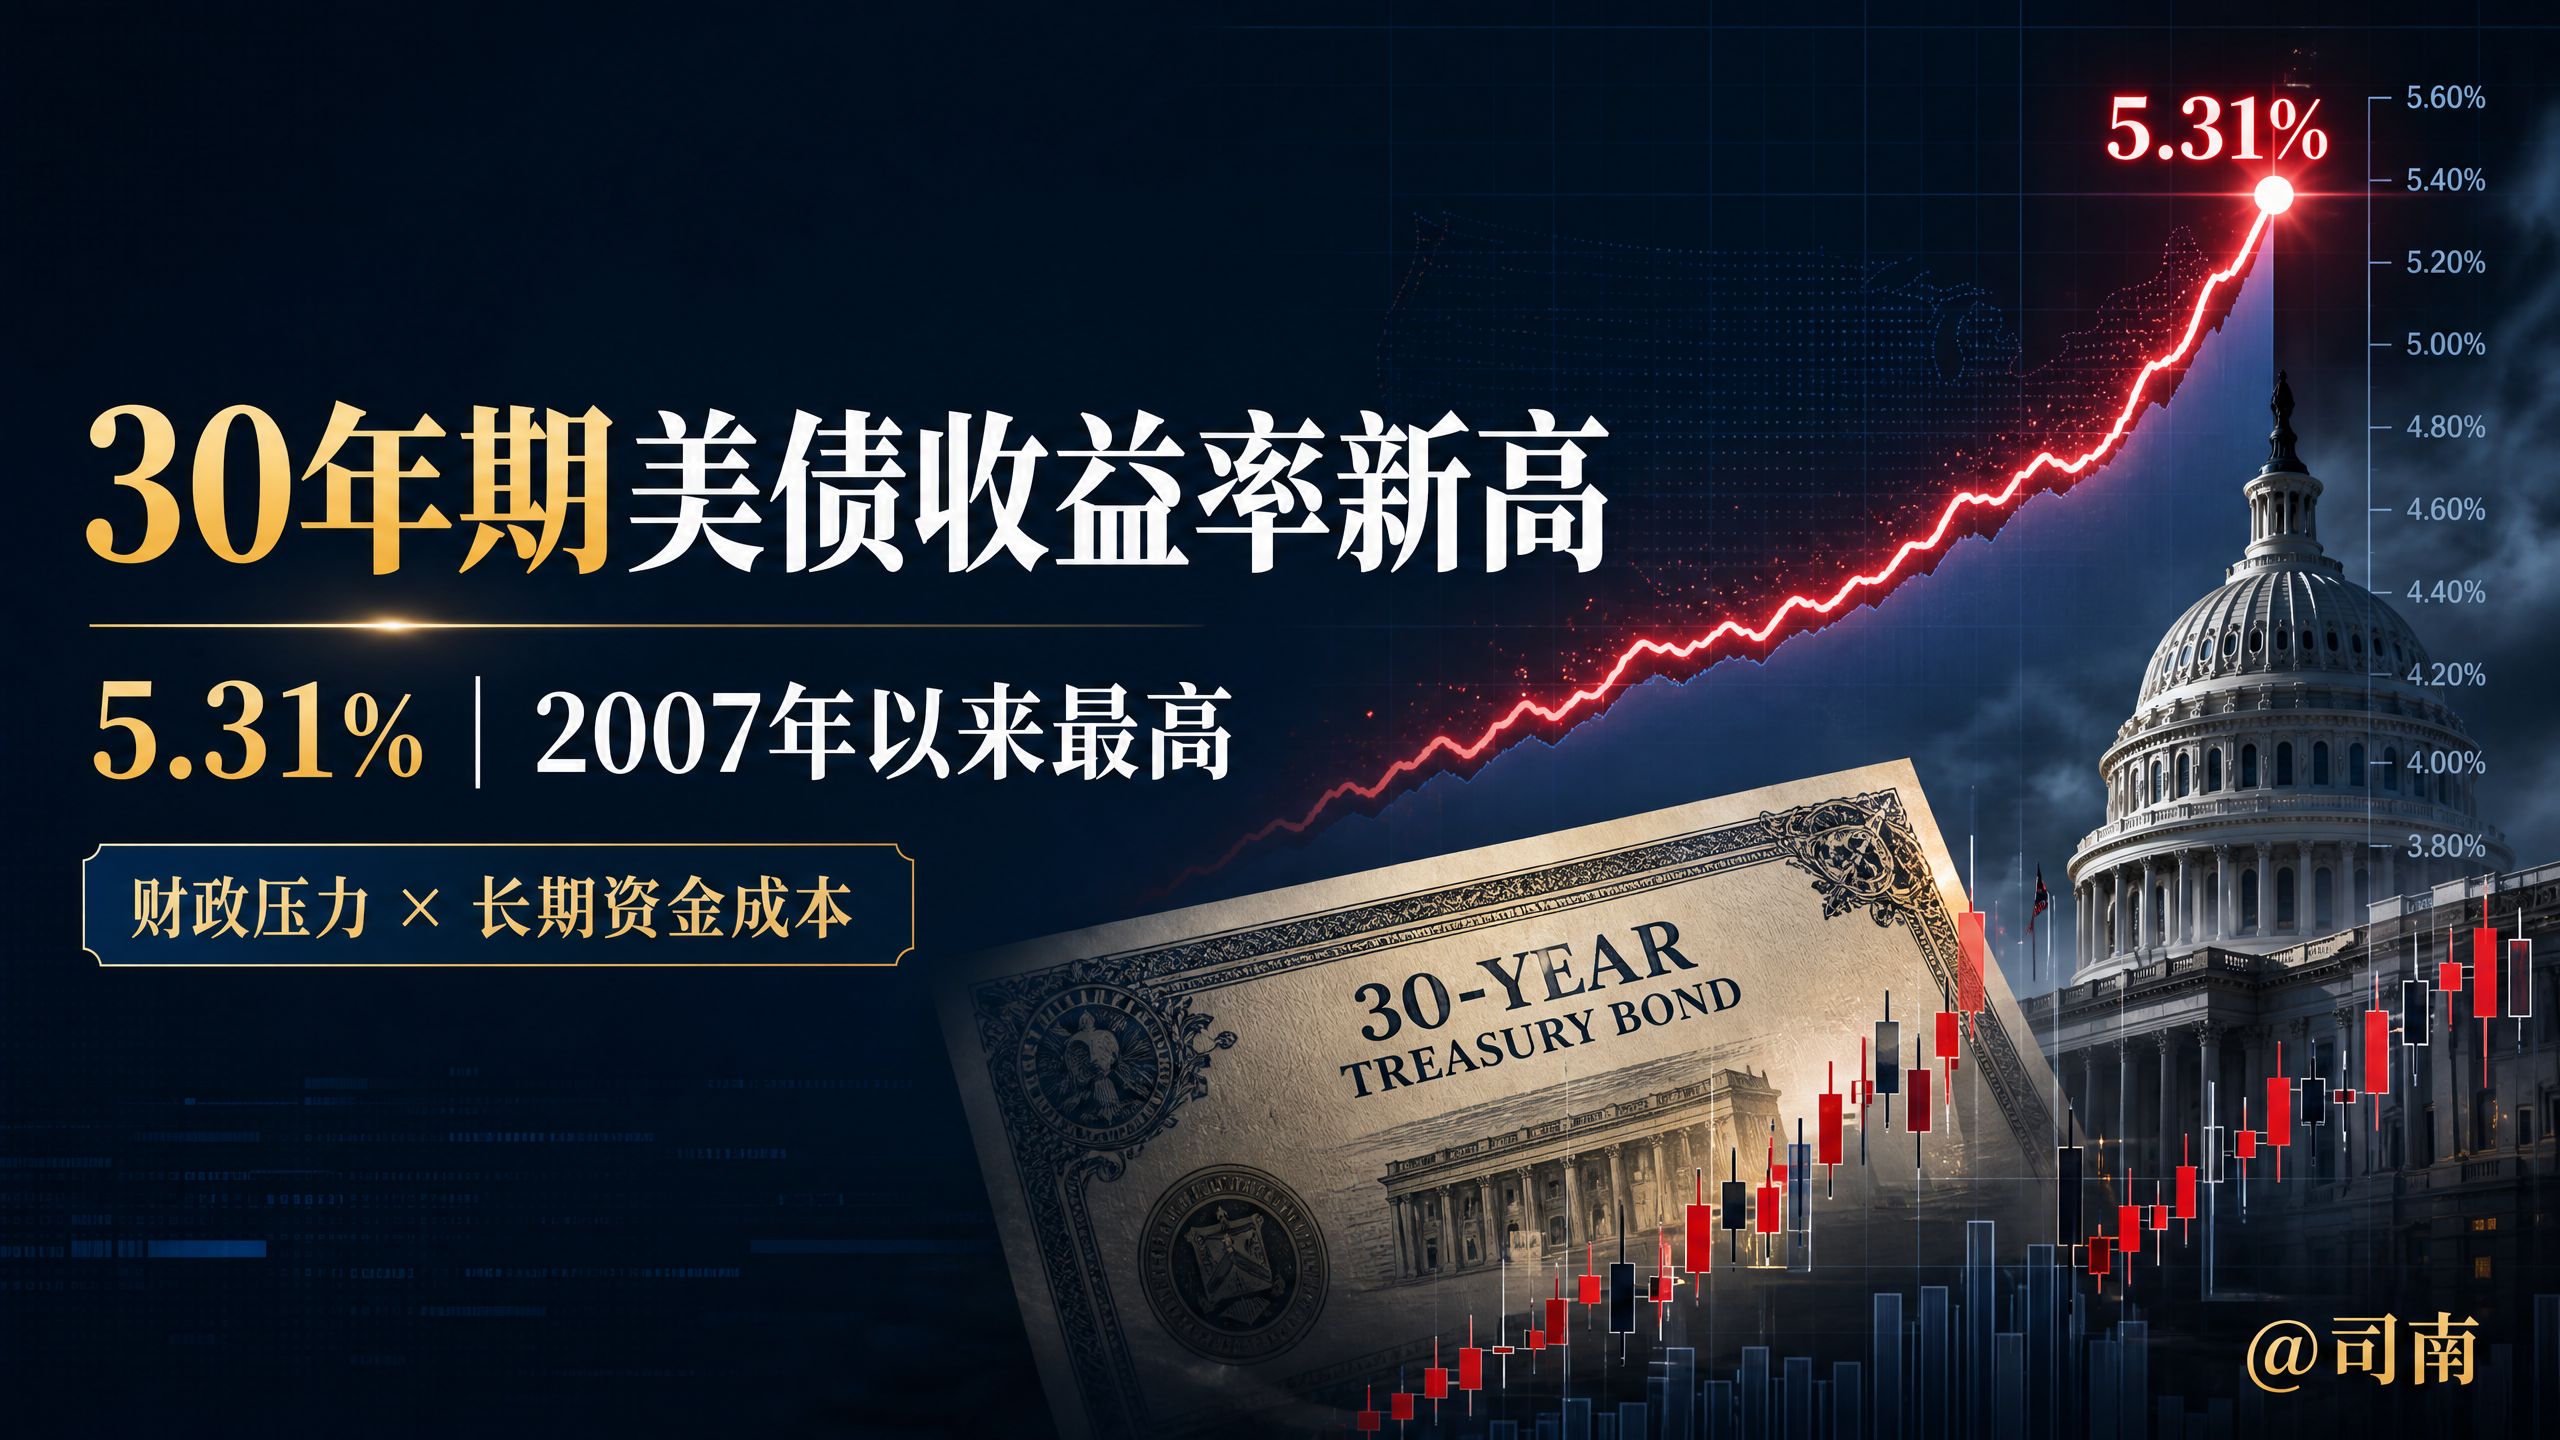
Доходность 30-летних казначейских облигаций США в последние дни выросла примерно до 5,31%, достигнув максимума с 2007 года. За тот же период доходность 10-летних американских облигаций составила около 4,724%, а доходность по 2-летним — около 4,182%.
Для начала давайте разберём это число на простом примере.
Если в качестве основного капитала взять 10 000 долларов и сделать простую оценку по годовой доходности 5,311%, то за год прибыль составит примерно 531,10 доллара. То есть рынок ожидает, что за год правительству США дадут в долг 10 000 долларов и получат примерно 531 доллар годовой прибыли.
Однако имейте в виду: этот пример — лишь для понимания того, что такое доходность, и не означает, что все гособлигации платят фиксированный купон по 5,311%. Реальная доходность зависит от купонной ставки облигации, цены покупки, частоты выплат купона и срока, в течение которого вы её держите. Доходность, купонная ставка и цена облигации — это три разных понятия.
Почему долгосрочная доходность по американским гособлигациям взлетела до такой отметки?
Во-первых, рынок начинает заново оценивать давление со стороны предложения на рынке американских облигаций. Правительству нужно выпускать больше облигаций для финансирования, и инвесторы, естественно, потребуют более высокую доходность, чтобы абсорбировать дополнительное предложение.
Во-вторых, ИИ-техкапитальные затраты создают новый спрос на финансирование. Крупные технологические компании и дата-центры продолжают брать заёмные средства для строительства вычислительных мощностей; корпоративные облигации и гособлигации одновременно конкурируют за долгосрочный капитал, поэтому цена денег легко может пойти вверх.
В-третьих, растёт временная премия. Проще говоря, инвесторы оценивают не только то, будет ли ФРС снижать ставку в следующий раз; они ещё и требуют дополнительную компенсацию за риски — фискальные, инфляционные, связанные с экономическим циклом и изменениями политики — при удержании 30-летних активов.
Более пристальное внимание стоит уделить тому, что в последнее время часть экономических данных не выглядит сильной: розничные продажи ещё и неожиданно снизились — в теории это могло бы поддержать откат доходностей. Но долгосрочная доходность продолжает расти, что говорит о том, что фокус рынка сместился с краткосрочных экономических показателей на вопрос долгосрочной фискальной устойчивости и выпуска облигаций.
Что означает рост доходности для рынка?
Для облигаций новые выпуски становятся более привлекательными, но цены старых облигаций обычно испытывают давление. Поскольку рынок уже может купить новые облигации с более высокой доходностью, старым облигациям с более низкими купонами приходится снижаться в цене, чтобы обеспечить более высокую фактическую доходность.
Для акций долгосрочную доходность можно рассматривать как «якорь» оценки. Чем выше доходность, тем ниже стоимость будущих денежных потоков, рассчитанная через дисконтирование; поэтому акции с завышенными оценками, растущие компании, технологический сектор и компании, зависящие от заимствований, обычно сильнее подвержены давлению.
Для доллара и крипторынка логика становится ещё сложнее. С одной стороны, более высокая доходность по трежерис повышает альтернативную стоимость активов в долларах — и средства могут сократиться в размещениях в высоковолатильные активы. С другой стороны, если рост доходности обусловлен обеспокоенностью по поводу фискальной ситуации, а не силой экономики, рынок может также одновременно беспокоиться о кредитоспособности доллара, ликвидности и изменении склонности к риску.
Итак, нельзя просто сделать вывод: «растёт доходность по гособлигациям США — значит, BTC обязательно упадёт». Биткоин будет зависеть ещё и от притоков средств ETF, индекса доллара, глобальной ликвидности и рыночных настроений в отношении риска. По-настоящему нужно наблюдать за тем, продолжает ли расти доходность, расширяется ли временная премия, укрепляется ли доллар синхронно и может ли рынок «переварить» более высокую стоимость капитала для рискованных активов.
Я имею в виду, что 5,31% — это не изолированное число, а переоценка долгосрочного капитала финансовых обязательств США, корпоративного финансирования и распределения глобальных средств.
В краткосрочной перспективе рынок может продолжить колебаться; в среднесрочной — если долгосрочная доходность по трежерис будет удерживаться на высоком уровне, она может стать важной переменной, сдерживающей активы с высокими оценками. Для трейдеров сейчас самое главное — не гнаться за каким-то одним направлением, а пересчитать собственную стоимость капитала и способность выдерживать позиции.
Когда безрисковая доходность становится всё выше, рискованным активам нужно всё более убедительное обоснование.
Как вы считаете: рост доходности 30-летних трежерис до 5,31% станет новым фактором давления для фондового рынка США и крипторынка или это уже полностью учтено рынком?