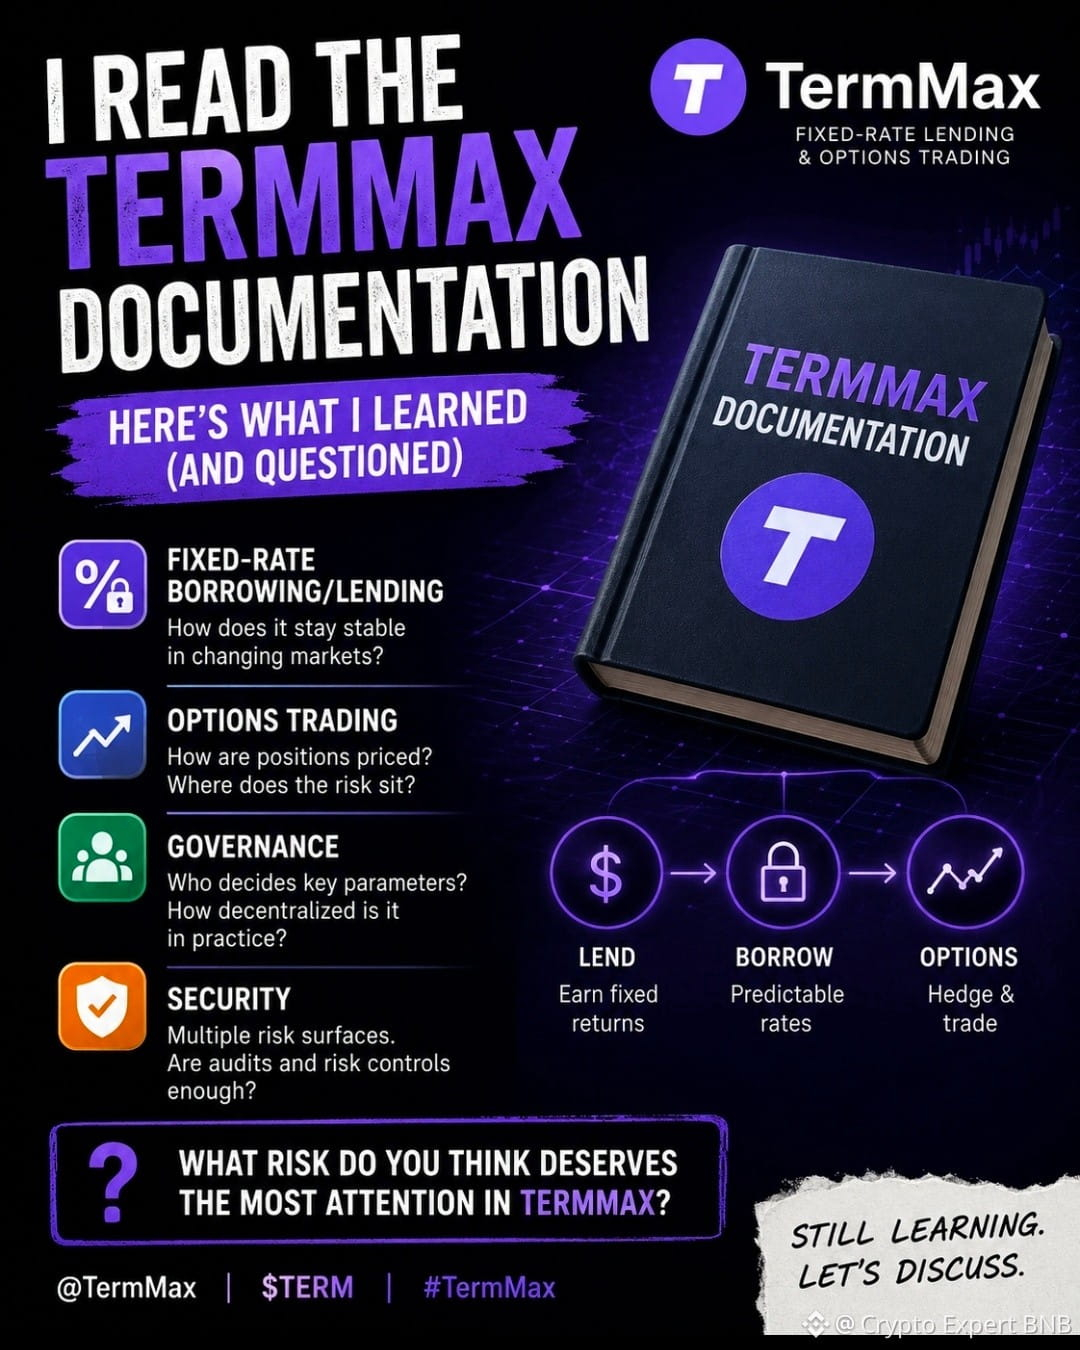

Прошлой ночью я вернулся к документации TermMax и первое впечатление было таким, что я смотрю на другой кредитный протокол. Чем глубже я читал, тем больше понимал, что фиксированная ставка меняет способ, которым нужно об этом думать.
Вместо того чтобы просто спрашивать, сколько ликвидности доступно, я начал размышлять о том, как TermMax балансирует компромисс между предсказуемыми затратами на заимствования и меняющимися рыночными условиями. Компонент опционов сделал архитектуру для меня еще более интересной. Как оцениваются эти позиции и где именно находится риск, когда рыночная волатильность резко меняется?
Я также снова и снова думал о механизмах управления (governance). Если важные параметры можно менять через governance, насколько децентрализован этот процесс на практике? Кто устанавливает лимиты риска, правила по обеспечению и другие критически важные настройки, и какие есть защиты от поспешных решений?
Еще одна область — безопасность — на основании чтения мне до конца не удалось ответить. Протокол, сочетающий кредитование, фиксированные ставки и опционы, имеет несколько взаимодействующих областей риска. Это означает, что независимые аудиты и тщательно спроектированные меры контроля рисков становятся еще важнее?
Мое понимание все еще развивается, и я не хочу притворяться, что у меня есть ответы на все вопросы.
Для тех, кто изучал TermMax глубже: как вы оцениваете механизм ставок, структуру управления и предположения по безопасности? Какой риск, по вашему мнению, заслуживает наибольшего внимания?
@TermMax $TERM #TermMax
#termmax @TermMax
Вместо того чтобы просто спрашивать, сколько ликвидности доступно, я начал размышлять о том, как TermMax балансирует компромисс между предсказуемыми затратами на заимствования и меняющимися рыночными условиями. Компонент опционов сделал архитектуру для меня еще более интересной. Как оцениваются эти позиции и где именно находится риск, когда рыночная волатильность резко меняется?
Я также снова и снова думал о механизмах управления (governance). Если важные параметры можно менять через governance, насколько децентрализован этот процесс на практике? Кто устанавливает лимиты риска, правила по обеспечению и другие критически важные настройки, и какие есть защиты от поспешных решений?
Еще одна область — безопасность — на основании чтения мне до конца не удалось ответить. Протокол, сочетающий кредитование, фиксированные ставки и опционы, имеет несколько взаимодействующих областей риска. Это означает, что независимые аудиты и тщательно спроектированные меры контроля рисков становятся еще важнее?
Мое понимание все еще развивается, и я не хочу притворяться, что у меня есть ответы на все вопросы.
Для тех, кто изучал TermMax глубже: как вы оцениваете механизм ставок, структуру управления и предположения по безопасности? Какой риск, по вашему мнению, заслуживает наибольшего внимания?
@TermMax $TERM #TermMax
#termmax @TermMax