#termmax
Самая недооценённая диаграмма в DeFi с фиксированной ставкой — та, которую никто на самом деле не скриншотит: цена FT стремится к $1.00 по мере приближения срока погашения. 📉➡️📈 Я разобрал реальную математику.
FT + XT всегда ровно равны 1 долговому токену в любой момент до погашения. На момент погашения XT падает до нуля, а FT выкупается по полной номинальной стоимости — значит, цена FT обязана сойтись к $1.00 к тому времени, когда тикетист придёт к концу, структурно, а не из‑за рыночных настроений. 🔒
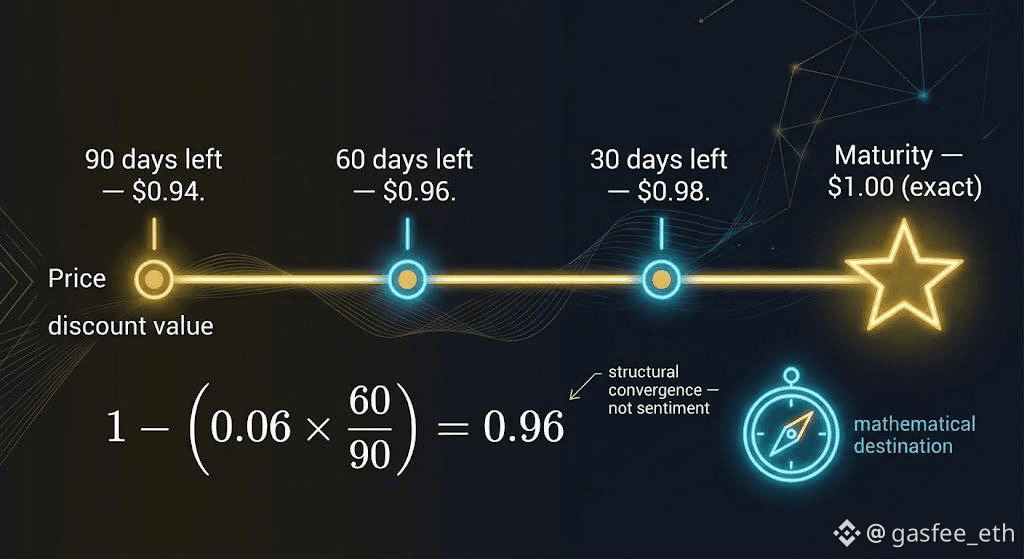
Допустим, FT торгуется по $0.94 при 90 днях до погашения, подразумевая фиксированную доходность на этом горизонте. Если эта доходность остаётся примерно постоянной, цена через 30 дней (60 дней до погашения) должна быть близка к: 1 − (0.06 × 60/90) = 1 − 0.04 = $0.96. 🧮 Ещё через 30 дней, примерно $0.98. На погашении: ровно $1.00.
Сравните это с удержанием обычного волатильного токена, где у цены нет структурной «якорной» точки, которая тянет её куда угодно — это предложение и спрос без пола и без направления. У FT есть и то, и другое: математическое назначение (номинал) и известная дата, когда туда нужно прийти. 🧭
Вот какую возможность открывает такая логика: если FT торгуется ниже той точки на кривой притяжения к номиналу (par), где «должен» быть по оставшемуся сроку, это не обязательно красный флаг — проверьте, это ли неверная цена (возможность) или рынок учитывает реальный дефолт/ликвидностный риск, который простая формула выше не улавливает. ⚠️
Кто-то вообще торгует FT на вторичном рынке, сопоставляя их с этой кривой pull-to-par, или все просто покупают и держат до погашения? 🤔 Меняет ли структурно гарантированная «пункт назначения» цена то, как вы думаете о «волатильности» фиксированного по ставке токена по сравнению с обычным?
@TermMax #TermMax
Самая недооценённая диаграмма в DeFi с фиксированной ставкой — та, которую никто на самом деле не скриншотит: цена FT стремится к $1.00 по мере приближения срока погашения. 📉➡️📈 Я разобрал реальную математику.
FT + XT всегда ровно равны 1 долговому токену в любой момент до погашения. На момент погашения XT падает до нуля, а FT выкупается по полной номинальной стоимости — значит, цена FT обязана сойтись к $1.00 к тому времени, когда тикетист придёт к концу, структурно, а не из‑за рыночных настроений. 🔒
Допустим, FT торгуется по $0.94 при 90 днях до погашения, подразумевая фиксированную доходность на этом горизонте. Если эта доходность остаётся примерно постоянной, цена через 30 дней (60 дней до погашения) должна быть близка к: 1 − (0.06 × 60/90) = 1 − 0.04 = $0.96. 🧮 Ещё через 30 дней, примерно $0.98. На погашении: ровно $1.00.
Сравните это с удержанием обычного волатильного токена, где у цены нет структурной «якорной» точки, которая тянет её куда угодно — это предложение и спрос без пола и без направления. У FT есть и то, и другое: математическое назначение (номинал) и известная дата, когда туда нужно прийти. 🧭
Вот какую возможность открывает такая логика: если FT торгуется ниже той точки на кривой притяжения к номиналу (par), где «должен» быть по оставшемуся сроку, это не обязательно красный флаг — проверьте, это ли неверная цена (возможность) или рынок учитывает реальный дефолт/ликвидностный риск, который простая формула выше не улавливает. ⚠️
Кто-то вообще торгует FT на вторичном рынке, сопоставляя их с этой кривой pull-to-par, или все просто покупают и держат до погашения? 🤔 Меняет ли структурно гарантированная «пункт назначения» цена то, как вы думаете о «волатильности» фиксированного по ставке токена по сравнению с обычным?
@TermMax #TermMax