我重新把 @TermMax 的固定利率流程顺了一遍,越看越觉得很多人把“利率锁死”和“本金稳了”混成了一回事。固定的只是进场时约定的资金价格,不是给整笔仓位套上防撞壳。
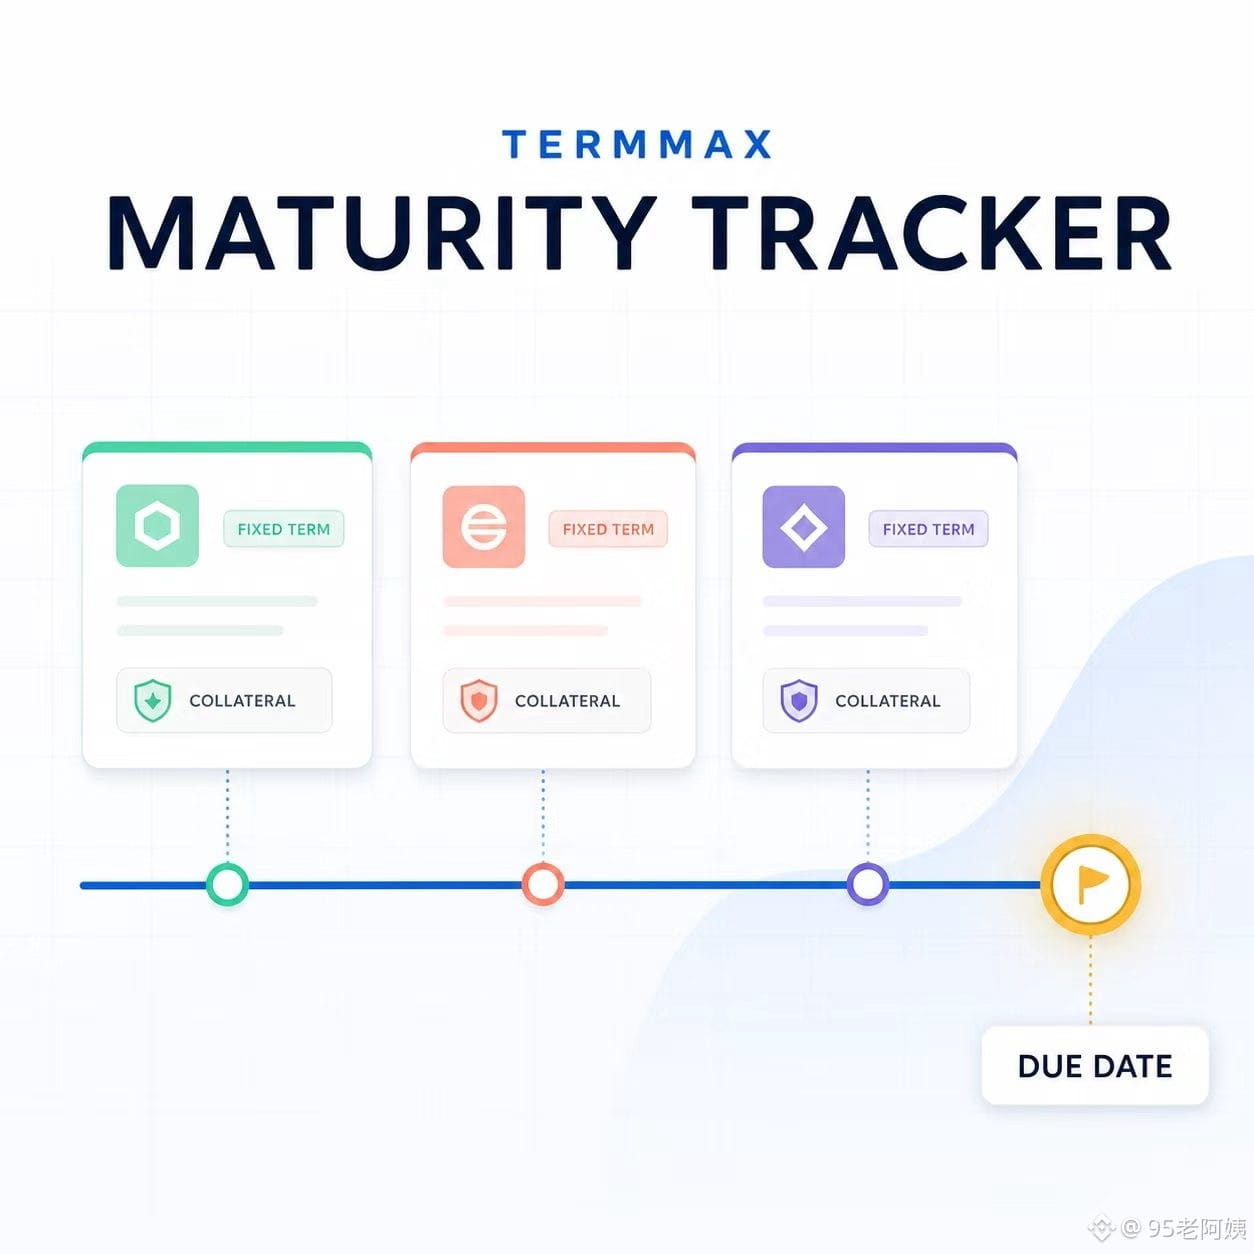
它的核心并不玄乎。FT更像一张到期兑付凭证,买入价低于到期面值,持有到期后按面值兑换债务资产;XT则补上另一侧的价值关系,协议用FT、XT和记录抵押债务的GT,把借贷成本提前钉住。这个设计对怕浮动利率突然抽风的人确实很友好,至少不用每天猜资金费会不会半夜变脸。
可问题也正藏在“到期”两个字里。官方风险说明写得很清楚,FT持有人如果提前卖出,市场利率一旦高于自己锁定的利率,手里的旧凭证就可能打折;借款人的抵押物若剧烈下跌,清算也未必百分之百覆盖本金和利息。更麻烦的是,发生实物交割时,资金方最后拿到的可能不是原先存入的资产,而是一份按比例分到的抵押物。
这就像你买的是一张写死票价的车票,但车能不能准点到站、临时转手有没有人接、终点发给你的还是不是原来的东西,完全是另外三道题。
所以我看 #TermMax ,不会只盯页面上那串固定APY。真正该翻的是对应市场的到期日、LLTV、抵押物波动、FT退出深度,以及极端行情里的清算效率。利率确定性解决了账单不可预测,却没有替用户吃掉信用、流动性和抵押品风险。
如果后面不同期限的FT能持续有像样的二级深度,实物交割也能在压力行情里顺畅跑完,这套固定利率才算从“数字好看”走到“出口可靠”。在那之前,我会把到期前能不能体面退出,摆在收益率前面看。