#chinajulyoutputretailinvestmentallmiss 🚨
ДАННЫЕ ПО КИТАЮ, ПУБЛИКУЕМЫЕ В ИЮЛЕ, ПРИНЕСЛИ ШИРОКИЙ СРЫВ ВНИЗ
— В ФОКУСЕ СНОВА РОСТ В МИРЕ И СПРОС НА СЫРЬЕ
Экономика Китая в июле потеряла больше темпов, чем ожидалось
:
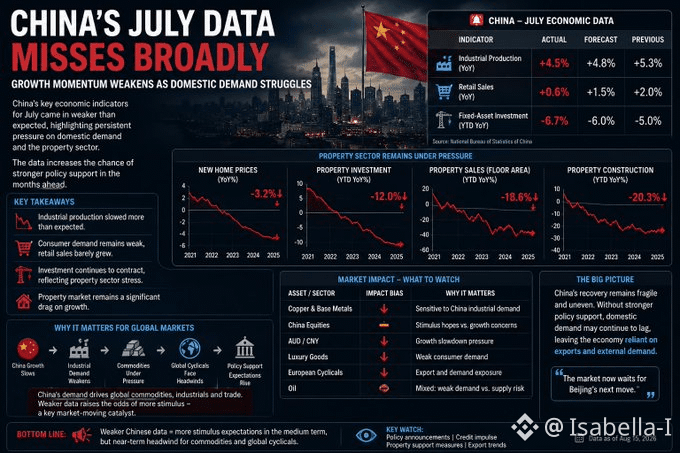
Промышленное производство: +4,5% г/г против +4,8% ожиданий
Розничные продажи: +0,6% против +1,5% ожиданий
Капвложения: -6,7% с начала года против -6,0% ожиданий
Недвижимость по-прежнему остается главным тормозом: цены на новые дома по-прежнему падают, а инвестиции, продажи и строительная активность в секторе недвижимости продолжают ослабевать.
РЫНОЧНЫЙ КОММЕНТАРИЙ:
Это не только история про Китай.
Более слабый импульс спроса из Китая может передаваться через:
Рост Китая ↓ → спрос промышленности ↓ → давление на медь/сырьевые товары → ослабление глобальных циклических компаний → усиливается дезинфляционный импульс → растут ожидания стимулов
Главный противовес — политика.
Если Пекин отреагирует более сильной фискальной или ликвидностной поддержкой, сегодняшние слабые данные со временем могут стать позитивными для китайских акций и выбранных сырьевых товаров. Без такой реакции цифры укрепляют аргументы в пользу того, что внутренняя экономика Китая по-прежнему сильно зависит от экспорта и спроса на производство, связанное с ИИ.
Наблюдать: медь • китайские акции • австралийский доллар (AUD) • промышленные металлы • акции люкс-сегмента • европейские циклические компании • заголовки о стимулах$KNC $ZRX $BNB