
#termmax @TermMax
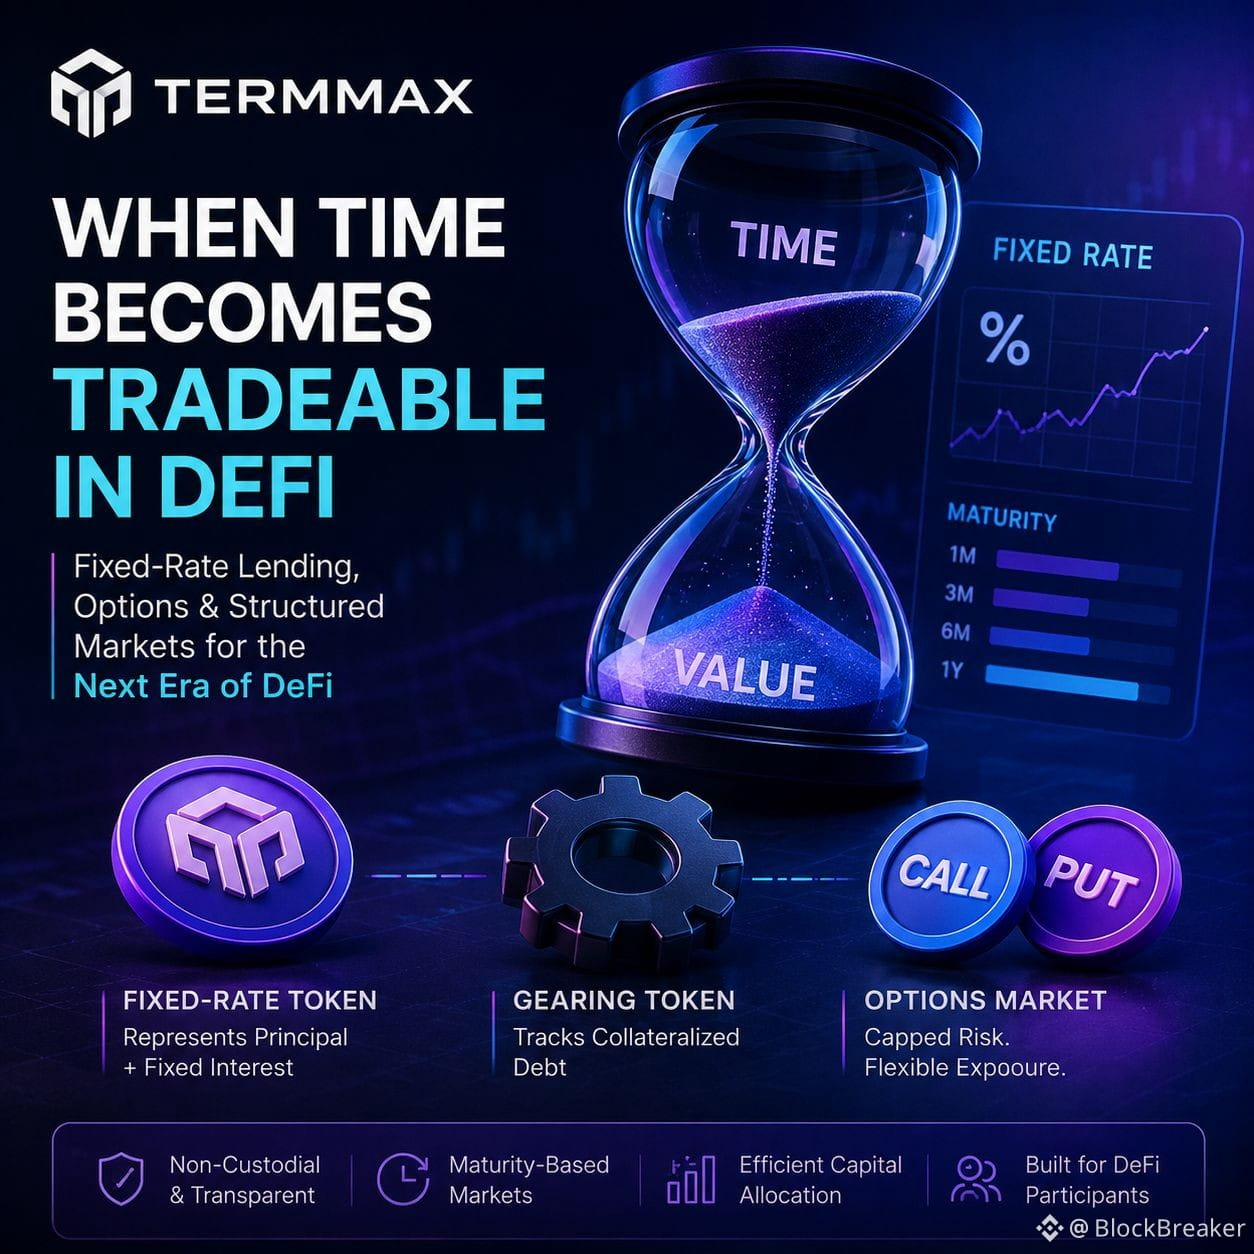
Я все чаще смотрю на TermMax не как на еще один протоколь кредитования, а как на ставку на то, сможет ли DeFi сделать время торгуемым.
Звучит абстрактно, но это меняет то, как я думаю о продукте.
Большинство DeFi-кредитования построено вокруг плавающих ставок. Ставка движется — ваша позиция тоже, а рынок постоянно пересчитывает стоимость капитала. TermMax выбирает другой путь: отделяет основную сумму от процентной составляющей и дает пользователям возможность выразить фиксированный срок. На практике это означает, что вопрос становится меньше про «какова доходность?» и больше про «какова стоимость этого денежного потока до указанной даты?»
Я снова и снова замечаю: именно здесь начинается самое интересное.
Рынок с фиксированной ставкой требует не только ликвидности. Ему нужна ликвидность по правильной цене, на нужный срок, под подходящий залог. Это гораздо более узкая задача, чем обычный AMM, который пытается оценивать один актив относительно другого.
Структура TermMax в виде диапазонных ордеров мне интересна потому, что маркет-мейкеры могут определить, где именно они на самом деле хотят предоставлять ликвидность, а не вслепую сидеть внутри одной ценовой кривой. Это звучит мелко, но может оказаться критичным, когда ставки и условия по залогу меняются быстро.
Есть еще опционная прослойка.
Я не до конца доверяю любому опционному рынку только потому, что там привлекательные премии. Всегда кто-то несет другую сторону риска. Для меня же главный вопрос в том, сможет ли TermMax сделать этот риск достаточно прозрачным, чтобы поставщики ликвидности могли оценивать его рационально.
Вот почему я наблюдаю за протоколом через другую призму: не сквозной APY, не плечо, не количество продуктов, а то, может ли фиксированный срок и риск стать по-настоящему ликвидными базовыми примитивами в DeFi.
Пока это не доказано. И, честно говоря, именно поэтому TermMax стоит держать в поле зрения.