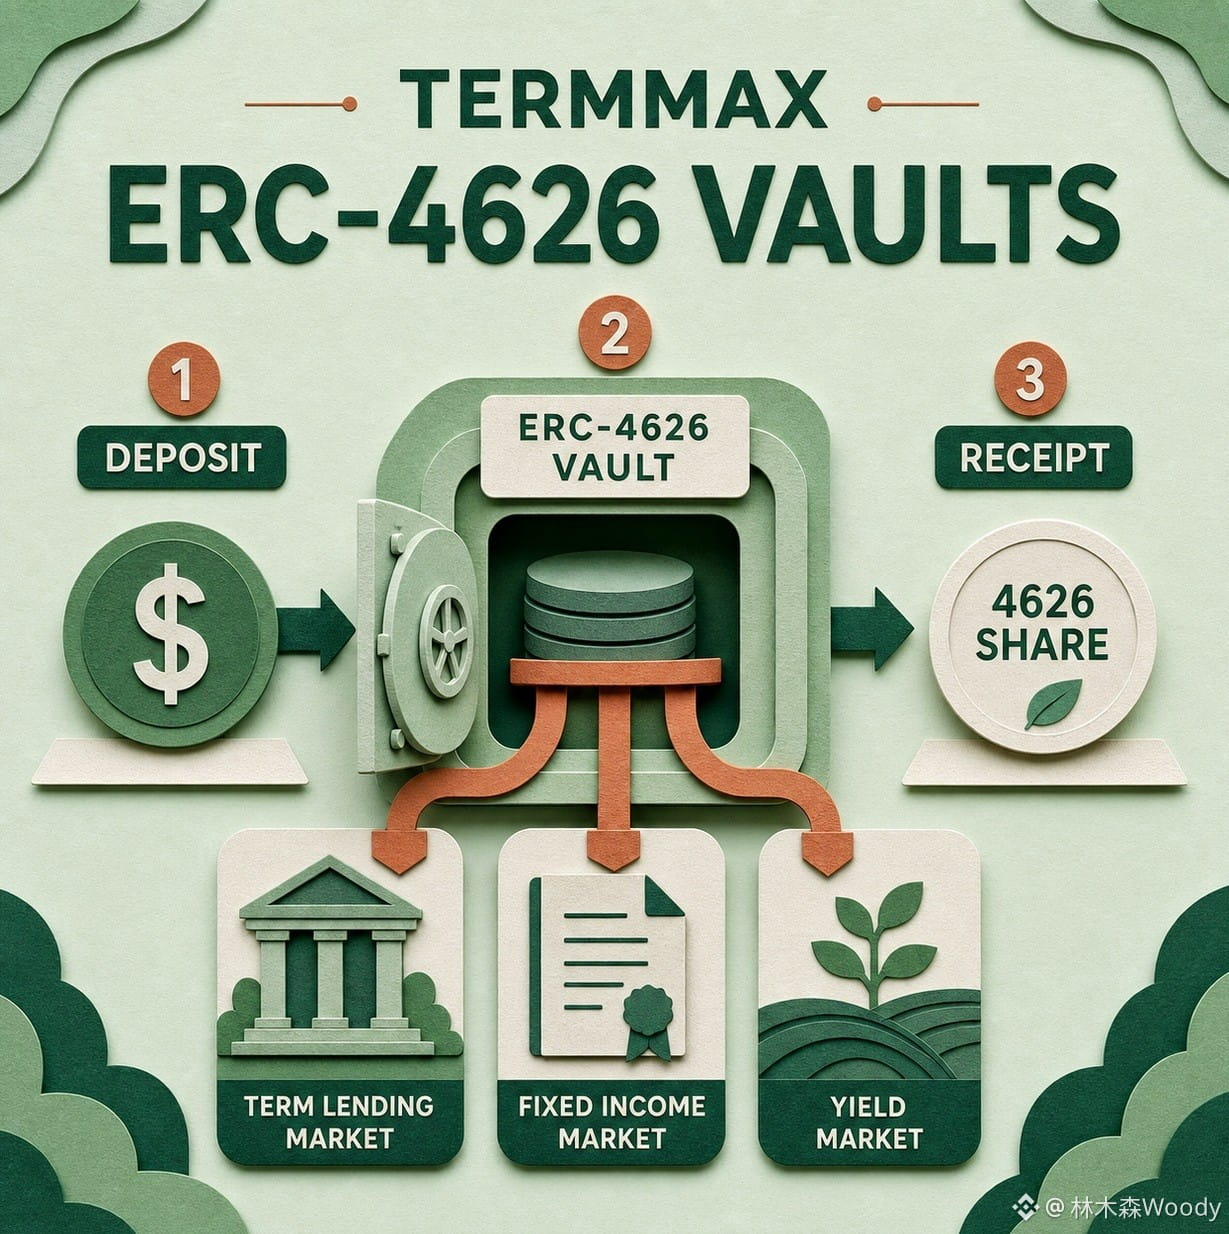
Я перепроверил с фиксированной ставкой механизм @TermMax : чем больше читаю, тем яснее вижу, что два слова «фиксированная» очень легко усыпляют бдительность. Да, ставка действительно может быть зафиксирована на момент сделки, но фиксируется ли в итоге «по-настоящему» мой результат?
Сначала про займ. TermMax на каждом рынке заранее определяет долговой актив, залог и дату погашения: заемщик фиксирует залог в GT, а затем чеканит FT — токен, представляющий задолженность к погашению. Стоимость не скачет из‑за использования, с этим я согласен: по крайней мере не нужно сидеть и в полночь караулить плавающую ставку по заимствованиям. Но как только LTV доходит до LLTV, позиция всё равно уходит в процесс ликвидации. Фиксируется цена капитала, а не цена залога — и точно не безопасность основной суммы. Когда эти три вещи смешивают в рекламе, мне кажется, это легко вводит в заблуждение.
Дальше — про дату погашения. В документах всё расписано: просрочка приводит к ликвидации, плюс даётся окно на два часа для ликвидации. Если долг не был полностью обработан, наступает physical delivery: держатель FT получает выкупной пул, который может одновременно включать базовые активы и залог. Изначально я думал, что покупая FT, я просто дожидаюсь срока и получаю тот же самый долговой актив. Но в предельных случаях у меня на руках может оказаться целая «корзина» залогов, с которой мне уже придётся разбираться самому. Это всё ещё обычные «фиксированные доходы», которые ожидает понять обычный человек?
Про оракулы тоже не забыть. TermMax сам относит к рискам ценовые источники Chainlink и RedStone: если подача цены будет аномальной, это может привести к неверной ликвидации или к ситуации с недостаточностью залога. Фиксированная ставка не поможет мне перекрыть проблему отказа ценовых источников — этот риск просто переехал с кривой ставок на оценку и цепочку ликвидации.
И стоимость ликвидации тоже нельзя списать одной фразой «избыточный залог». По открытым правилам за ликвидируемый долг начисляется 10% штраф: половина — ликвидатору, половина — в резерв протокола. Когда долг превышает 10 000 долларов, обычно за один раз максимум приходится обрабатывать 50%. Это помогает не «отрезать» сразу весь большой объём одним махом. Но если рынок реально начнёт непрерывно падать, успеют ли обработки порциями — или нет — зависит от того, как всё исполняется on-chain, и от ликвидности.
Поэтому я смотрю на #TermMax и не могу ограничиться вопросом: «заперт ли APY на странице?» Важно спрашивать другое: что именно является залогом, где проходит LLTV, кто отвечает за погашение долга к моменту срока, и что именно я получу после physical delivery. Ставка закреплена — но риски не закреплены там же, где ставка. Разве не так?
$GPS $ETH