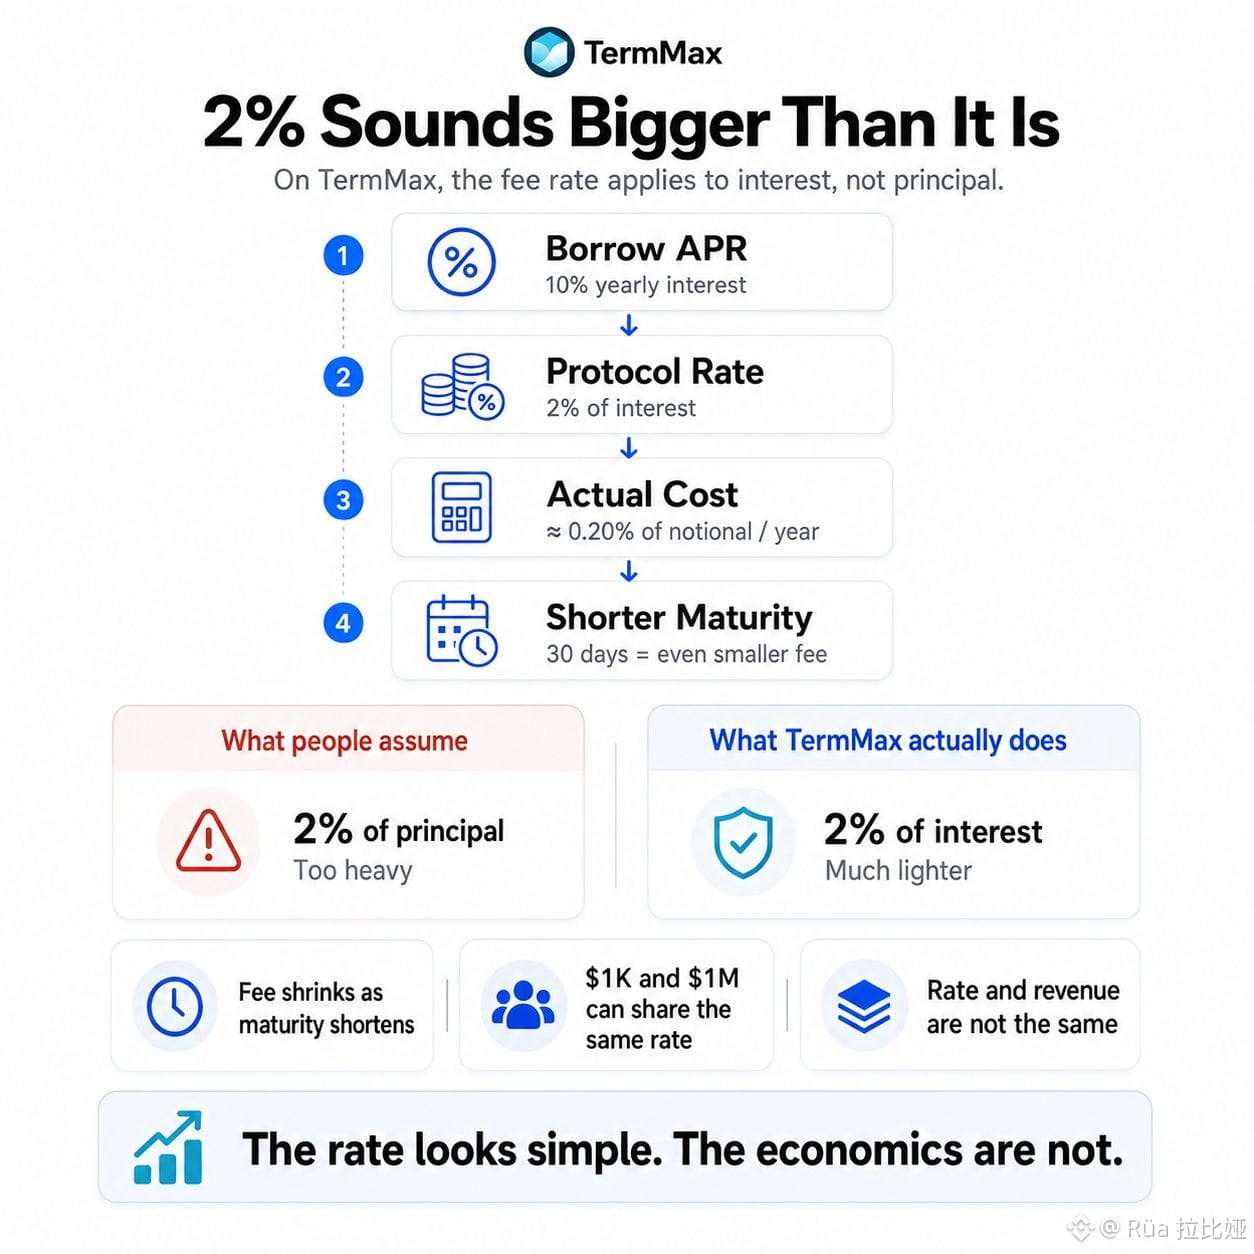
@TermMax Я не мог перестать смотреть на 2% ставку за кредитование TermMax, потому что она звучит намного «тяжелее», чем то, сколько она на самом деле стоит в реальном экономическом смысле.
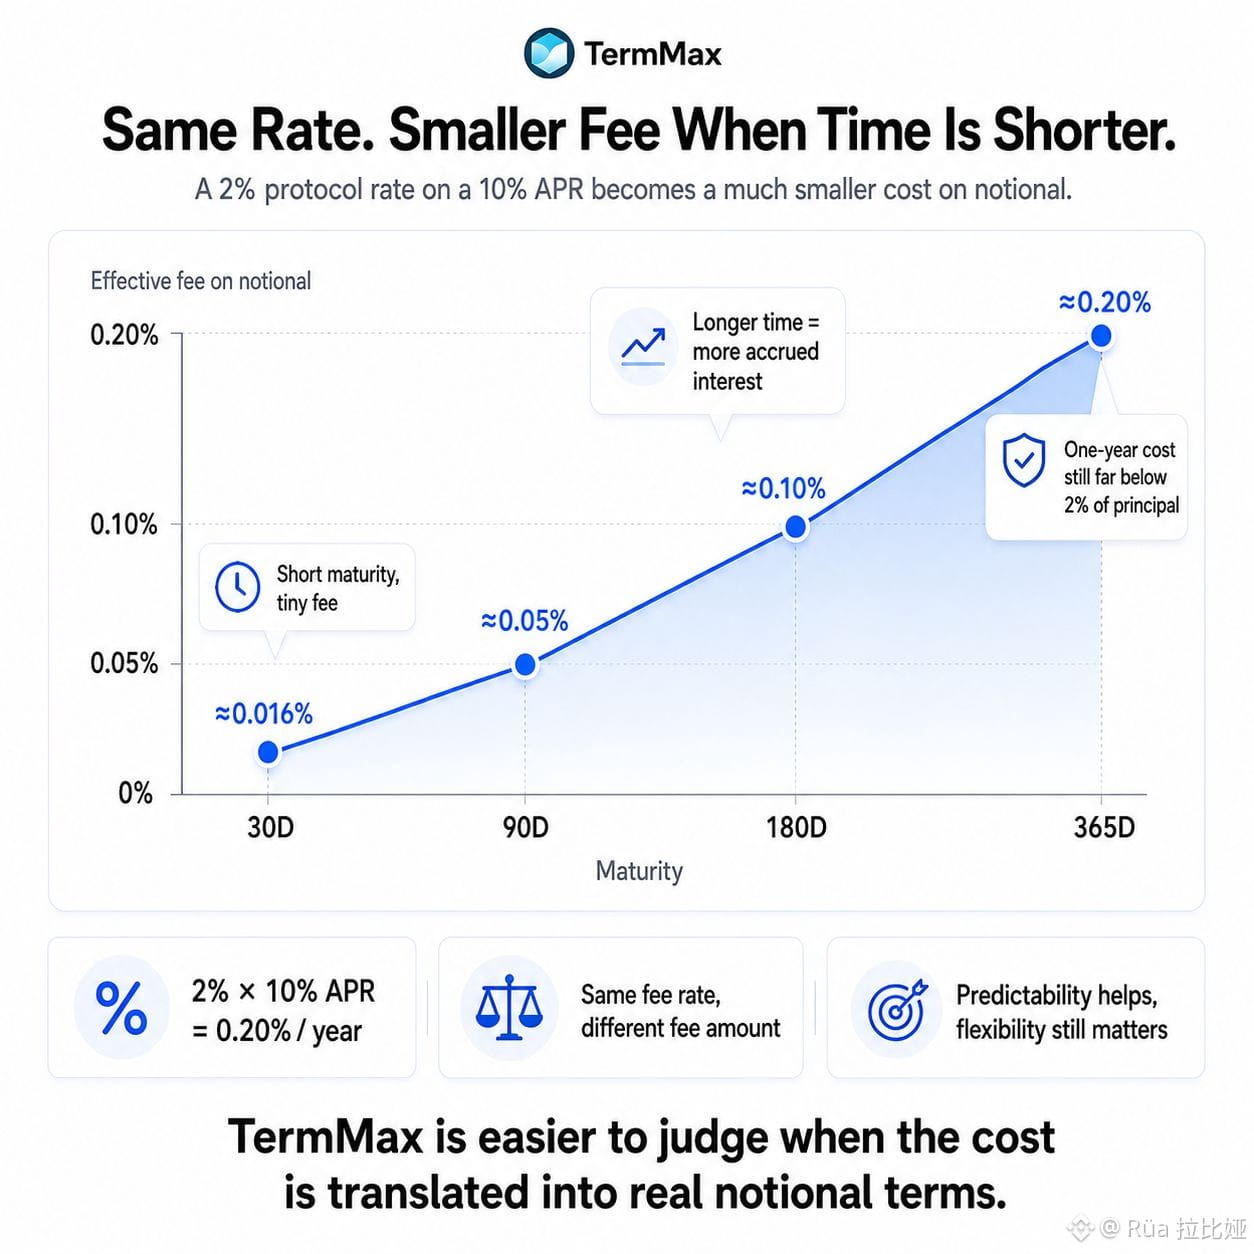
Эта поверхностная метрика вводит в заблуждение. Если ставка по займу APR составляет 10%, то 2% протокольной ставки — это не 2% от основной суммы. Это 2% от процентного «слоя». За позицию на один год это примерно 0,20% от номинала. Укоротите срок до 30 дней — и комиссия снова уменьшится, потому что начисляется меньше процентов.
Это меняет то, как я оцениваю TermMax. Вопрос не в том, выглядит ли ставка комиссии высокой или низкой. Вопрос в том, ценят ли пользователи предсказуемый долг достаточно, чтобы согласиться на фиксированный срок с меньшей гибкостью и необходимостью управлять временем продления (ролловера).
Займ на $1,000 и займ на $1M могут сталкиваться с одной и той же ставкой, но приносить совершенно разный доход от комиссий. Одинаковый процент — очень разные системные экономические эффекты.
Чтобы быть справедливым: заимствование по фиксированной ставке решает реальную проблему координации. Но более «чистое» ценообразование — не то же самое, что более сильный спрос.
Что происходит, когда заемщики предпочитают гибкую ликвидность в периоды волатильности? Они остаются с TermMax, или используют его только тогда, когда определенность важнее, чем опциональность?
Вот ту часть я бы и наблюдал. Дизайн комиссий может быть элегантным, но именно поведение пользователей решает, будет ли модель «компаундиться».
#termmax