Мне показалось, что при просмотре TMX есть одна вещь, которая оказалась интереснее, чем ожидалось.
Я пришёл посмотреть на историю с нулевой ликвидацией (zero-liquidation leverage), но цифры остановили меня на стороне доходности (yield side).
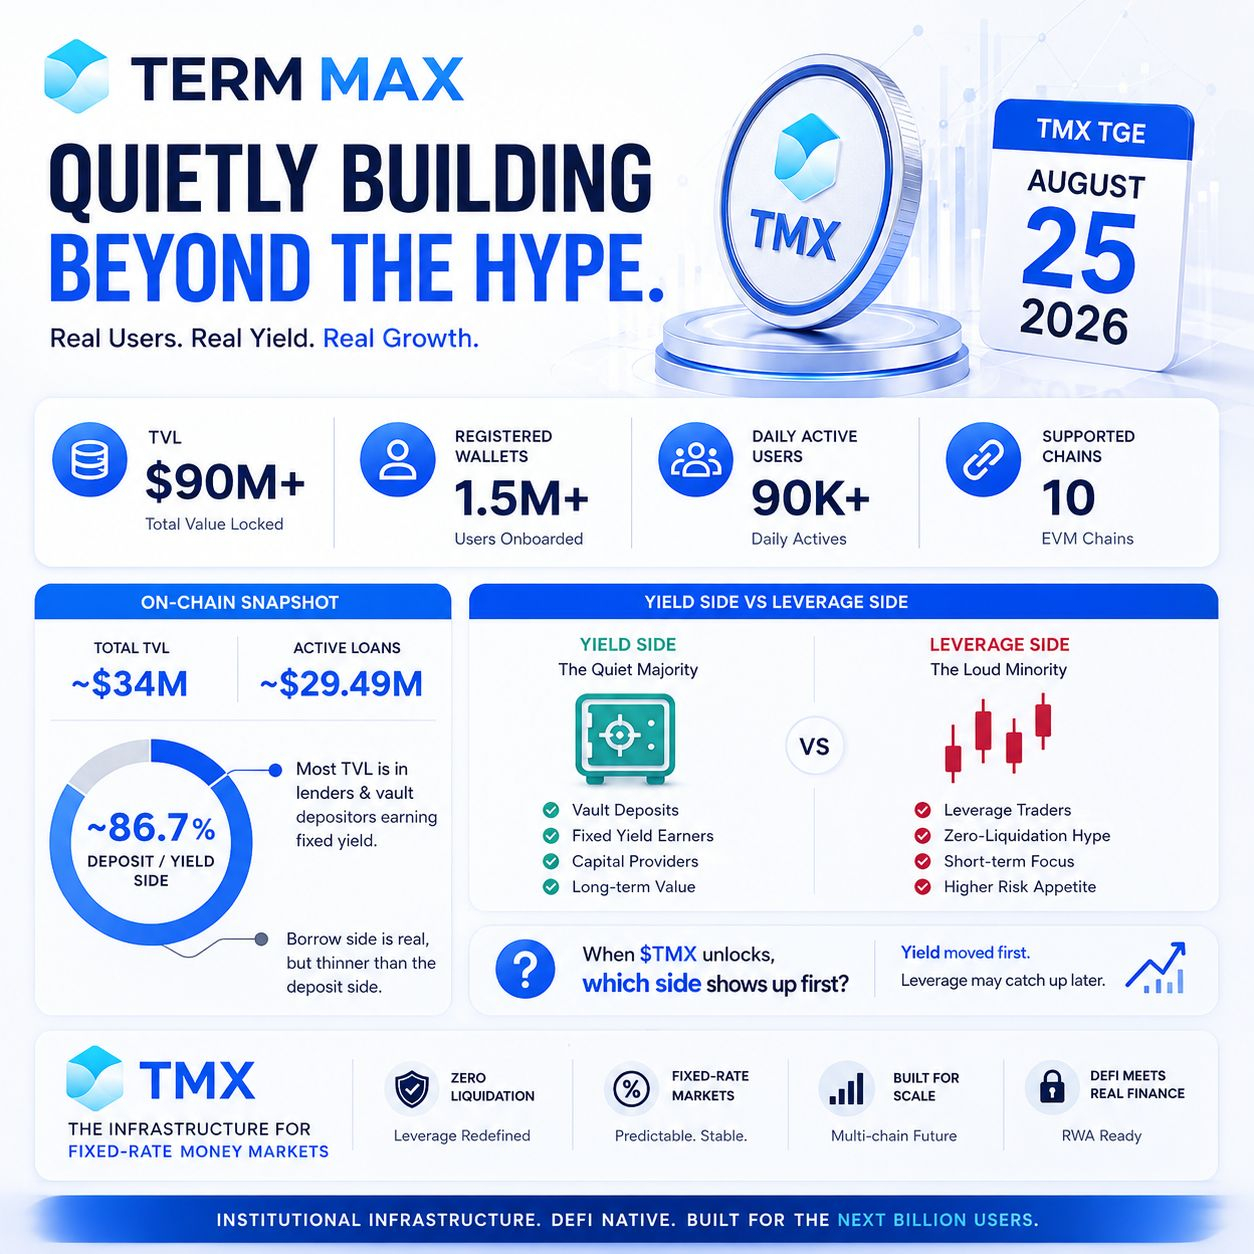
TermMax подтвердил TGE токена $TMX на 25 августа 2026 года. Также указали 1,5M+ зарегистрированных кошельков, 90K+ ежедневных активных пользователей и присутствие в 10 EVM-цепочках.
Но тут есть важное отличие.
Самая громкая история здесь — про плечо (leverage).
А то, что показалось мне более интересным — активность со стороны кредиторов и вкладчиков в vault.
По моим отслеживаемым данным TVL был примерно $34M, тогда как активные займы — около $29.49M. В более широком экосистемном масштабе сообщают о $90M+ TVL.
То есть сторона заимствований реальна, но игнорировать депозитную/доходную сторону трудно.
И основной дизайн TermMax тоже поддерживает это направление: фиксированное кредитование и заимствование, где пользователю дают заранее определённые условия вместо неопределённости с плавающей ставкой (variable-rate uncertainty).
Для меня здесь реальный вопрос не в leverage.
Вопрос в том, что будет двигать TMX после TGE?
Трейдер, который использует плечо?
Или гораздо более большая пользовательская база, которая вносит капитал и генерирует фиксированную доходность?
Если сначала выросла сторона доходности, то возможно, что рынок смотрит на TMX не только через призму “leverage token”.
Сначала сдвинулась доходность. Плечо может подтянуться позже.
@TermMax #TermMax
Я пришёл посмотреть на историю с нулевой ликвидацией (zero-liquidation leverage), но цифры остановили меня на стороне доходности (yield side).
TermMax подтвердил TGE токена $TMX на 25 августа 2026 года. Также указали 1,5M+ зарегистрированных кошельков, 90K+ ежедневных активных пользователей и присутствие в 10 EVM-цепочках.
Но тут есть важное отличие.
Самая громкая история здесь — про плечо (leverage).
А то, что показалось мне более интересным — активность со стороны кредиторов и вкладчиков в vault.
По моим отслеживаемым данным TVL был примерно $34M, тогда как активные займы — около $29.49M. В более широком экосистемном масштабе сообщают о $90M+ TVL.
То есть сторона заимствований реальна, но игнорировать депозитную/доходную сторону трудно.
И основной дизайн TermMax тоже поддерживает это направление: фиксированное кредитование и заимствование, где пользователю дают заранее определённые условия вместо неопределённости с плавающей ставкой (variable-rate uncertainty).
Для меня здесь реальный вопрос не в leverage.
Вопрос в том, что будет двигать TMX после TGE?
Трейдер, который использует плечо?
Или гораздо более большая пользовательская база, которая вносит капитал и генерирует фиксированную доходность?
Если сначала выросла сторона доходности, то возможно, что рынок смотрит на TMX не только через призму “leverage token”.
Сначала сдвинулась доходность. Плечо может подтянуться позже.
@TermMax #TermMax