#termmax @TermMax
У @TermMax є токен, который до даты погашения должен прийти к $0. Зачем тогда вообще нужен XT?
На первый взгляд звучит странно, но именно на паре FT + XT построен один из ключевых механизмов #TermMax.
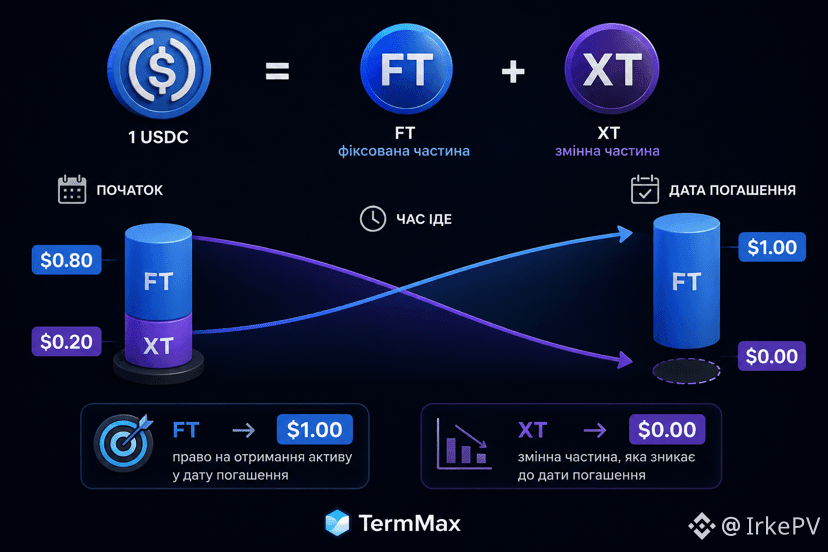
Когда актив токенизируется, он разделяется на две части:
FT — право получить базовый актив на дату погашения.
XT — всё, что остаётся сверх этой фиксированной части.
Условно, если 1 FT + 1 XT = 1 USDC, то по мере приближения даты погашения FT стремится к $1, а XT — наоборот, к $0.
И это не проблема токена, а его задумка.
XT даёт экспозицию на переменную часть стоимости позиции до погашения. Чем ближе финальная дата, тем меньше остаётся этой части — пока после maturity XT фактически не теряет экономическую ценность.
То есть здесь интересно смотреть на пару вместе:
FT → $1
XT → $0
Один постепенно забирает всю фиксированную стоимость, второй — исчезает вместе с тем, что оставалось сверх неё.
Для меня это как раз тот случай, когда $0 в конце — не провал, а нормальная работа механики.