Я просматривал документацию TermMax, пытаясь понять, что на самом деле означает «Fixed-Rate Token» («токен с фиксированной ставкой»), и предположил, что сама ставка должна быть зафиксирована протоколом — устанавливается один раз при открытии рынка. Это предположение не выдержало и первой страницы про токенизацию.
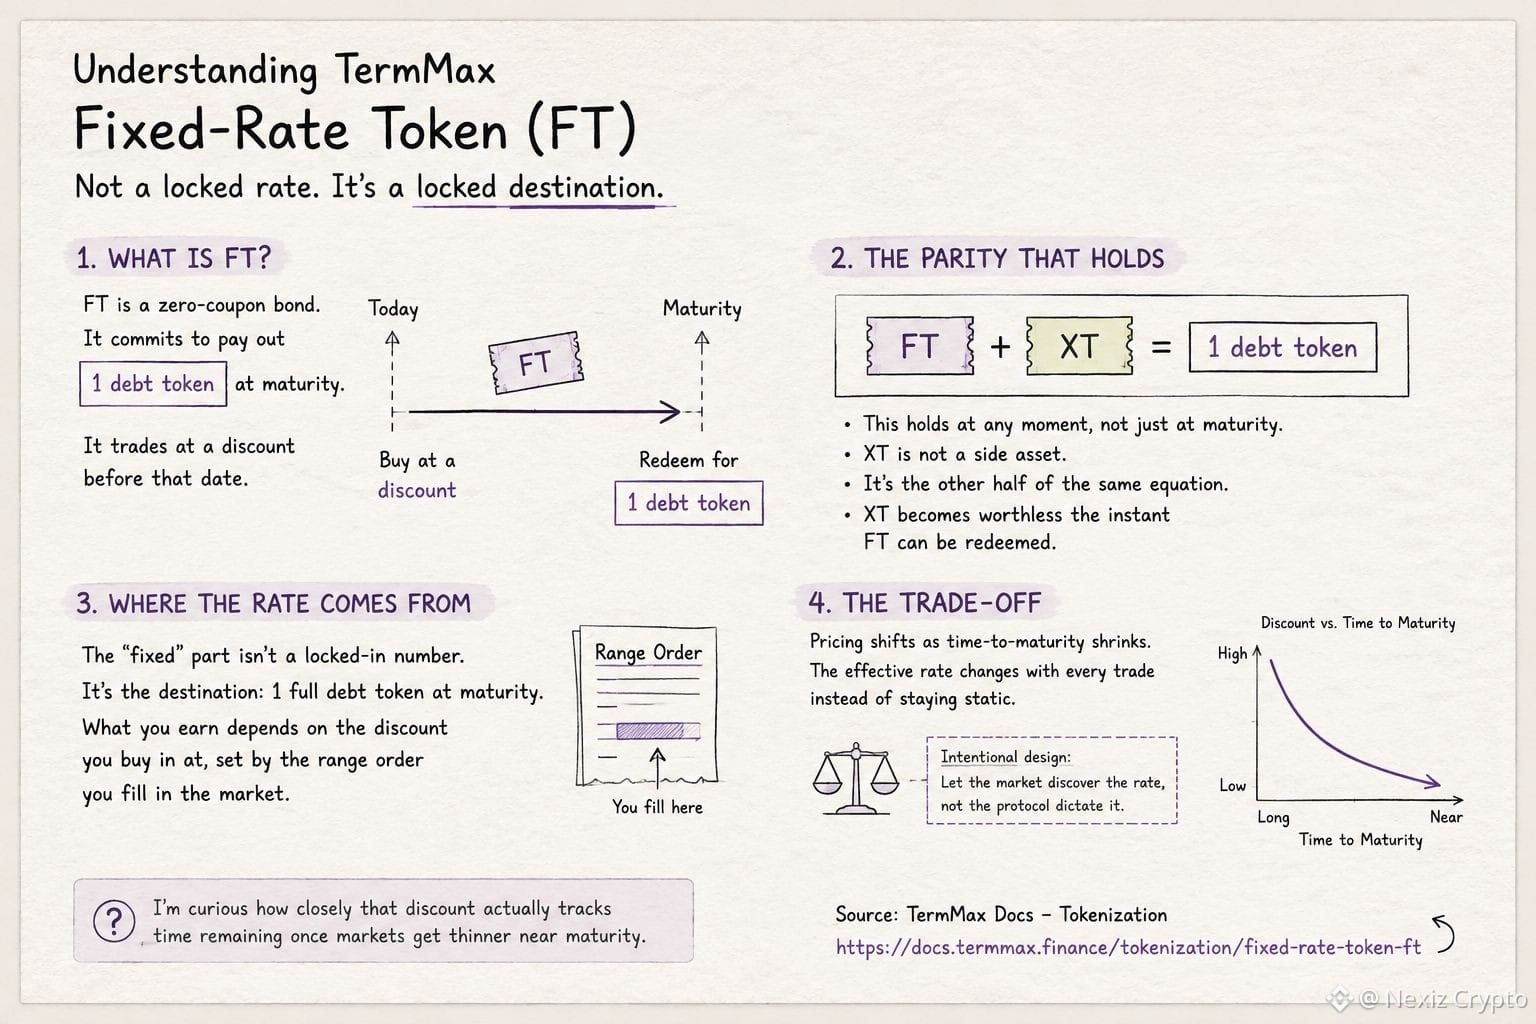
В документах FT описывается как бескупонная облигация: она обязуется выплатить 1 debt token (долговой токен) в момент погашения, но до этой даты торгуется с дисконтом. Значит, «фиксированная» часть — это не зафиксированное число, а пункт назначения: полный один debt token, гарантированный на дату погашения. То, что на самом деле зарабатывает кредитор, зависит от дисконта, по которому он покупает: он определяется тем, какую range-ордер(заявку в пределах) он в итоге заполняет. Вот тогда и дошло. Меня удивило другое: пара условий, работающая «под капотом» — 1 FT плюс 1 XT равны 1 debt token, и это соотношение сохраняется в любой момент времени, а не только на этапе расчетов. XT — это не «побочный актив», оставленный в стороне; это вторая половина того же уравнения, и она становится бесполезной в ту же секунду, когда FT можно погасить в момент погашения. Компромисс в том, что цена сдвигается по мере уменьшения времени до погашения, поэтому эффективная ставка меняется с каждым сделкой, а не остается статичной. Похоже, это сделано намеренно: рынок сам «находит» ставку, вместо того чтобы протокол диктовал её заранее.
Мне интересно, насколько этот дисконт реально соответствует оставшемуся времени, когда ликвидность на рынках ближе к моменту погашения становится тоньше. #termmax @TermMax