У @TermMax ликвидацию может запустить не только падение стоимости залога.
Есть еще один триггер, который легко недооценить, — календарь.
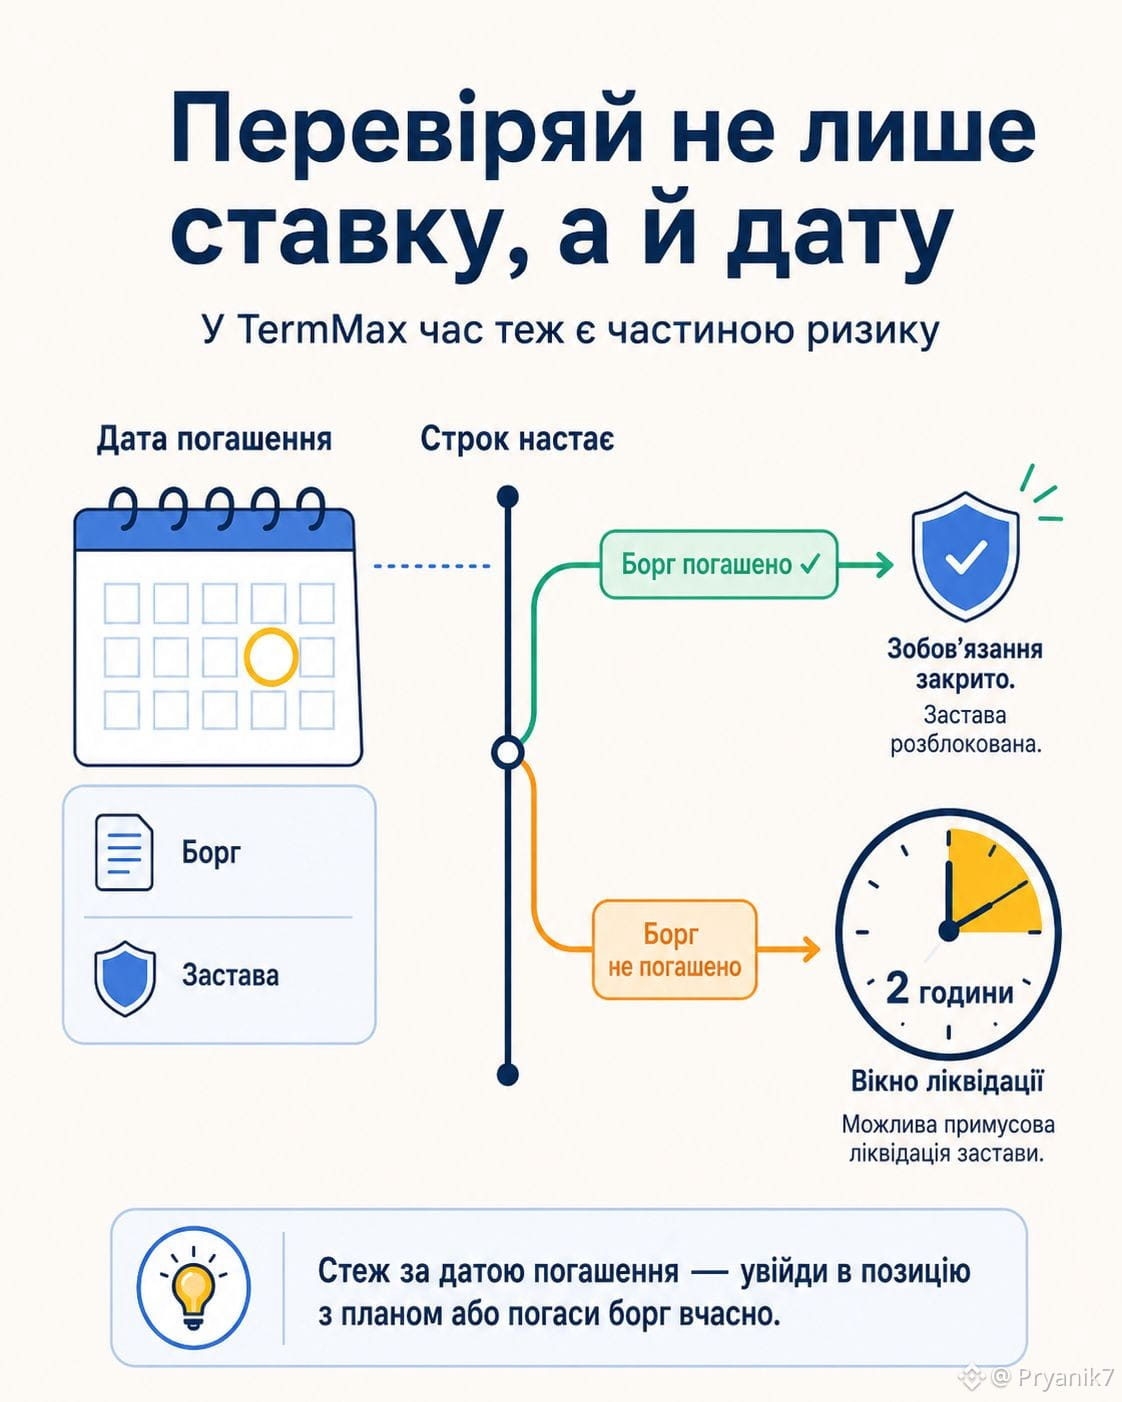
У займа фиксированная дата погашения. Если долг не погашен к этому моменту, позиция помечается для ликвидации.
И тут я нашла важную деталь: после пропущенной даты погашения открывается двухчасовое окно ликвидации.
То есть достаточный залог к этому моменту еще не означает, что срок можно просто пропустить.
Для меня это меняет сам взгляд на фиксированную позицию.
Обычно внимание уделяют ставке, размеру залога и движению цены. Но в TermMax есть еще один параметр, который не меняется вместе с рынком, — время.
Поэтому перед займом я бы отдельно проверила точную дату погашения и не оставляла ее где-то между другими цифрами.
Потому что можно правильно оценить залог, но все равно получить проблему из‑за одного пропущенного дня в календаре.
#TermMax
Есть еще один триггер, который легко недооценить, — календарь.
У займа фиксированная дата погашения. Если долг не погашен к этому моменту, позиция помечается для ликвидации.
И тут я нашла важную деталь: после пропущенной даты погашения открывается двухчасовое окно ликвидации.
То есть достаточный залог к этому моменту еще не означает, что срок можно просто пропустить.
Для меня это меняет сам взгляд на фиксированную позицию.
Обычно внимание уделяют ставке, размеру залога и движению цены. Но в TermMax есть еще один параметр, который не меняется вместе с рынком, — время.
Поэтому перед займом я бы отдельно проверила точную дату погашения и не оставляла ее где-то между другими цифрами.
Потому что можно правильно оценить залог, но все равно получить проблему из‑за одного пропущенного дня в календаре.
#TermMax