

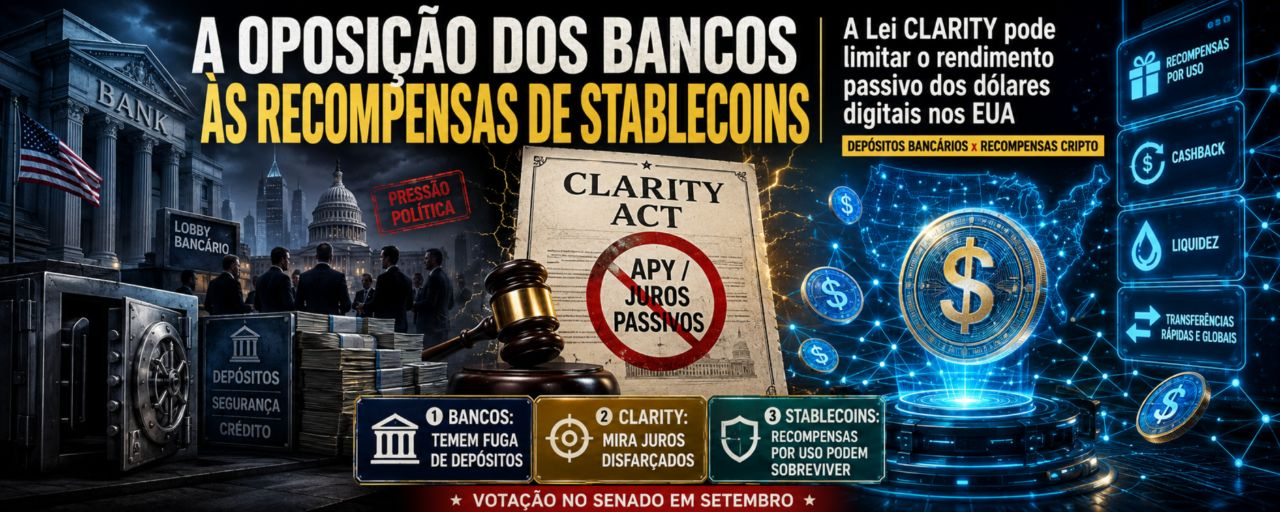
Банки оказывают сильное давление на вознаграждения по стейблкоинам в законе CLARITY в США, превращая этот вопрос в ключевое препятствие для законопроекта и будущей доходности по стейблкоинам.
Как Закон CLARITY рассматривает вознаграждения по стейблкоинам: Закон о ясности на рынке цифровых активов (Digital Asset Market CLARITY Act) — это масштабный законопроект США о структуре рынка, включающий жесткие правила в отношении доходности платежных стейблкоинов. Текущая версия, обсуждаемая в Сенате, запретила бы платформам цифровых активов выплачивать проценты или доход только за удержание платежных стейблкоинов, а также скрывать эти проценты под видом бонусов лояльности или рекламных вознаграждений, которые экономически эквивалентны процентам по банковским депозитам. При этом предложение явно сохраняет вознаграждения, связанные с реальной деятельностью, например кэшбэк за расходы с платежными стейблкоинами, возмещение комиссий при переводах или денежных переводах, либо компенсацию за предоставление ликвидности и обеспечения для торговли — в тех случаях, когда капитал действительно находится под риском, а не пассивно размещен. Эта мера направлена на смещение генерации дохода по стейблкоинам с простого APY в формате «держи и получай» к моделям, основанным на использовании и принятии риска.

Как ClarityAct обрабатывает вознаграждения Почему банки выступают против вознаграждений за стейблкоины: Ассоциации банковского сектора и руководители утверждают, что даже вознаграждения, основанные на активности, все равно могут напрямую конкурировать с депозитами. Банковские сообщества оказывают давление на республиканцев в Сенате, предупреждая, что закрепление в законе вознаграждений за стейблкоины уменьшит объем местных депозитов и повредит кредитование, помогая остановить проект и побуждая сенаторов Хоули и Морана требовать изменений перед тем, как поддержать его. Крупные руководители банков также усилили это беспокойство. Джейн Фрейзер из Citigroup предупредила, что системы вознаграждений со стейблкоинами могут отнимать депозиты у банков и снижать кредитование в менее обслуживаемых районах, тогда как Брайан Мойнихан из Bank of America привел сценарии, при которых триллионы долларов могут перейти из депозитов в стейблкоины, если разрешат доходность. Голоса представителей криптоактивной индустрии и некоторые законодатели оспаривают эту точку зрения. Сенатор Синтия Ламмис сослалась на данные ФДИК, показывающие рост внутренних депозитов, а анализы отмечали, что банковские депозиты в США увеличились на сотни миллиардов, в то время как рыночная капитализация стейблкоинов расширилась до более чем 300 млрд долларов, утверждая, что активность со стейблкоинами пока не вызвала системного оттока депозитов.

Почему банки выступают против Что это значит для стейблкоинов и для пользователей: Если CLARITY будет одобрена в близком к текущему виде, платформы в США, которые платят фиксированный или переменный APY просто за хранение стейблкоинов, таких как USDC или USDT, вероятно, придется закрыть или радикально переработать эти продукты. Вознаграждения, привязанные к расходам, торговле, предоставлению ликвидности или использованию в качестве залога, по-прежнему могут быть возможны, но в дальнейшем они могут быть ограничены правилами SEC, CFTC и Министерства финансов, которые определят, что считается «процентами по замаскированным депозитам». Пока что политический сценарий остается хрупким. В Сенате запланировано процедурное голосование на середину сентября, законопроекту нужно 60 голосов, а в прогнозах рынков сейчас вероятность того, что CLARITY станет законом в 2026 году, оценивается относительно низкой, в то время как банки, компании криптоактивов и Белый дом продолжают торговаться по поводу доходности стейблкоинов. Центральная интерпретация: Пользователям стейблкоинов следует ожидать, что пассивная доходность «похожая на депозиты» столкнется с существенным регуляторным риском в США, и следить как за голосованием в Сенате в сентябре, так и за любыми изменениями продукта, объявленными крупными биржами и эмитентами. Вывод Противодействие банков вознаграждениям за стейблкоины превратило техническое положение в ключевой спор о том, кто будет получать плату за хранение цифровых долларов. Закон CLARITY Act стремится запретить пассивную доходность, сохраняя стимулы, основанные на активности, но это обязательство, возможно, не устроит банковских лоббистов и не гарантирует достаточного количества голосов в Сенате. До тех пор, пока исход в законодательной сфере и последующие правила не станут ясными, продукты доходности со стейблкоинами в США остаются в регуляторной «серой зоне», которая может сузиться или исчезнуть, даже если стейблкоины продолжают оставаться ключевыми для торговли криптоактивами и для платежей.

Что это значит для стейблкоинов и для нас, пользователей
Вывод
Противодействие банков вознаграждениям за стейблкоины превратило техническое положение в ключевой спор о том, кто будет получать плату за хранение цифровых долларов. Закон CLARITY Act стремится запретить пассивную доходность, сохраняя стимулы, основанные на активности, но это обязательство, возможно, не устроит банковских лоббистов и не гарантирует достаточного количества голосов в Сенате. До тех пор, пока исход в законодательной сфере и последующие правила не станут ясными, продукты доходности со стейблкоинами в США остаются в регуляторной «серой зоне», которая может сузиться или исчезнуть, даже если стейблкоины продолжают оставаться ключевыми для торговли криптоактивами и для платежей.