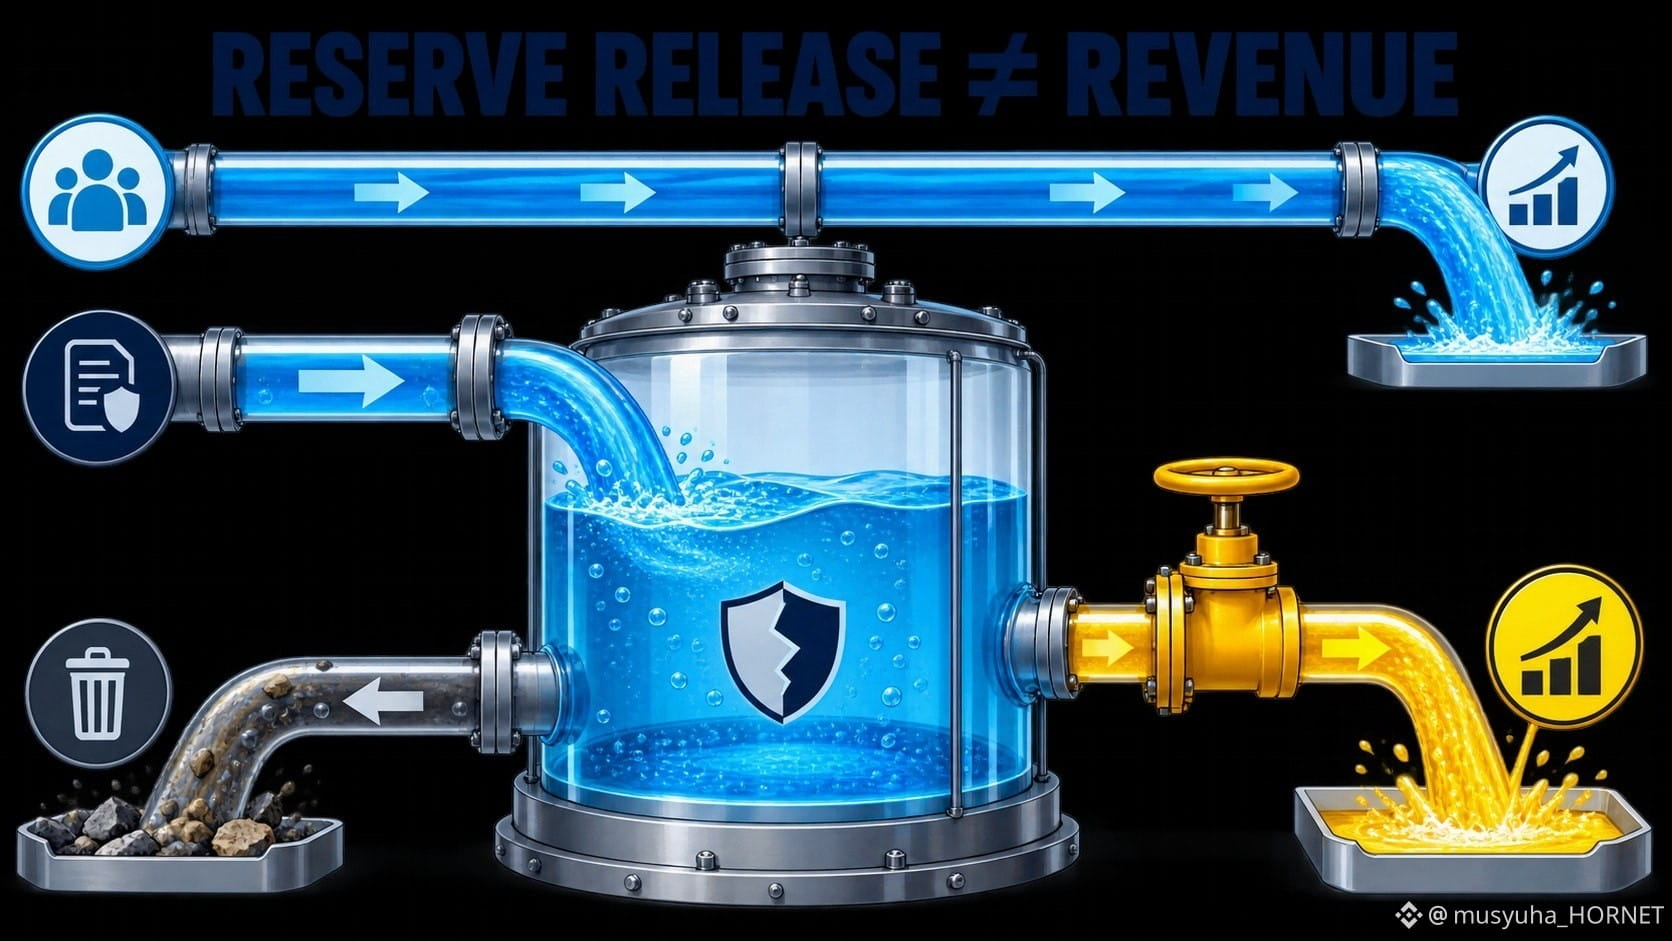
Банк может отразить выгоду от кредитного резерва, не получая новой выручки от привлечения клиентов.
Резерв (оценка) под кредитные убытки представляет собой оценку ожидаемых потерь. Резерв корректируется через отчет о прибылях и убытках. Чистые списания (net charge-offs) используют этот резерв, когда определенные потери признаются. Если ожидаемые потери снижаются — или портфель продается либо реклассифицируется — часть ранее созданного резерва может быть высвобождена, создавая выгоду.
Для $GSB полезная формула отката/пересмотра (roll-forward) выглядит так:
начальный резерв + резервирование − чистые списания ± изменения портфеля = конечный резерв
Поэтому отрицательное резервирование может увеличить прибыль, тогда как выручка по займам не меняется. Это может отражать действительно более благоприятные ожидания по качеству кредитов, но также может быть результатом операции с портфелем или изменения допущений.
Мои пять проверок таковы:
1. остатки по займам и структура (mix);
2. покрытие резервом;
3. расходы/выгода по резервированию;
4. списания и возмещения;
5. продажи портфеля, переводы или изменения моделей.
Высвобождение не является «фальшивым». Оно отменяет оценку, повлиявшую на предыдущие результаты. Но его не следует путать с повторяющейся операционной выручкой.
@BinanceCIS #bStocksCIS
Резерв (оценка) под кредитные убытки представляет собой оценку ожидаемых потерь. Резерв корректируется через отчет о прибылях и убытках. Чистые списания (net charge-offs) используют этот резерв, когда определенные потери признаются. Если ожидаемые потери снижаются — или портфель продается либо реклассифицируется — часть ранее созданного резерва может быть высвобождена, создавая выгоду.
Для $GSB полезная формула отката/пересмотра (roll-forward) выглядит так:
начальный резерв + резервирование − чистые списания ± изменения портфеля = конечный резерв
Поэтому отрицательное резервирование может увеличить прибыль, тогда как выручка по займам не меняется. Это может отражать действительно более благоприятные ожидания по качеству кредитов, но также может быть результатом операции с портфелем или изменения допущений.
Мои пять проверок таковы:
1. остатки по займам и структура (mix);
2. покрытие резервом;
3. расходы/выгода по резервированию;
4. списания и возмещения;
5. продажи портфеля, переводы или изменения моделей.
Высвобождение не является «фальшивым». Оно отменяет оценку, повлиявшую на предыдущие результаты. Но его не следует путать с повторяющейся операционной выручкой.
@BinanceCIS #bStocksCIS