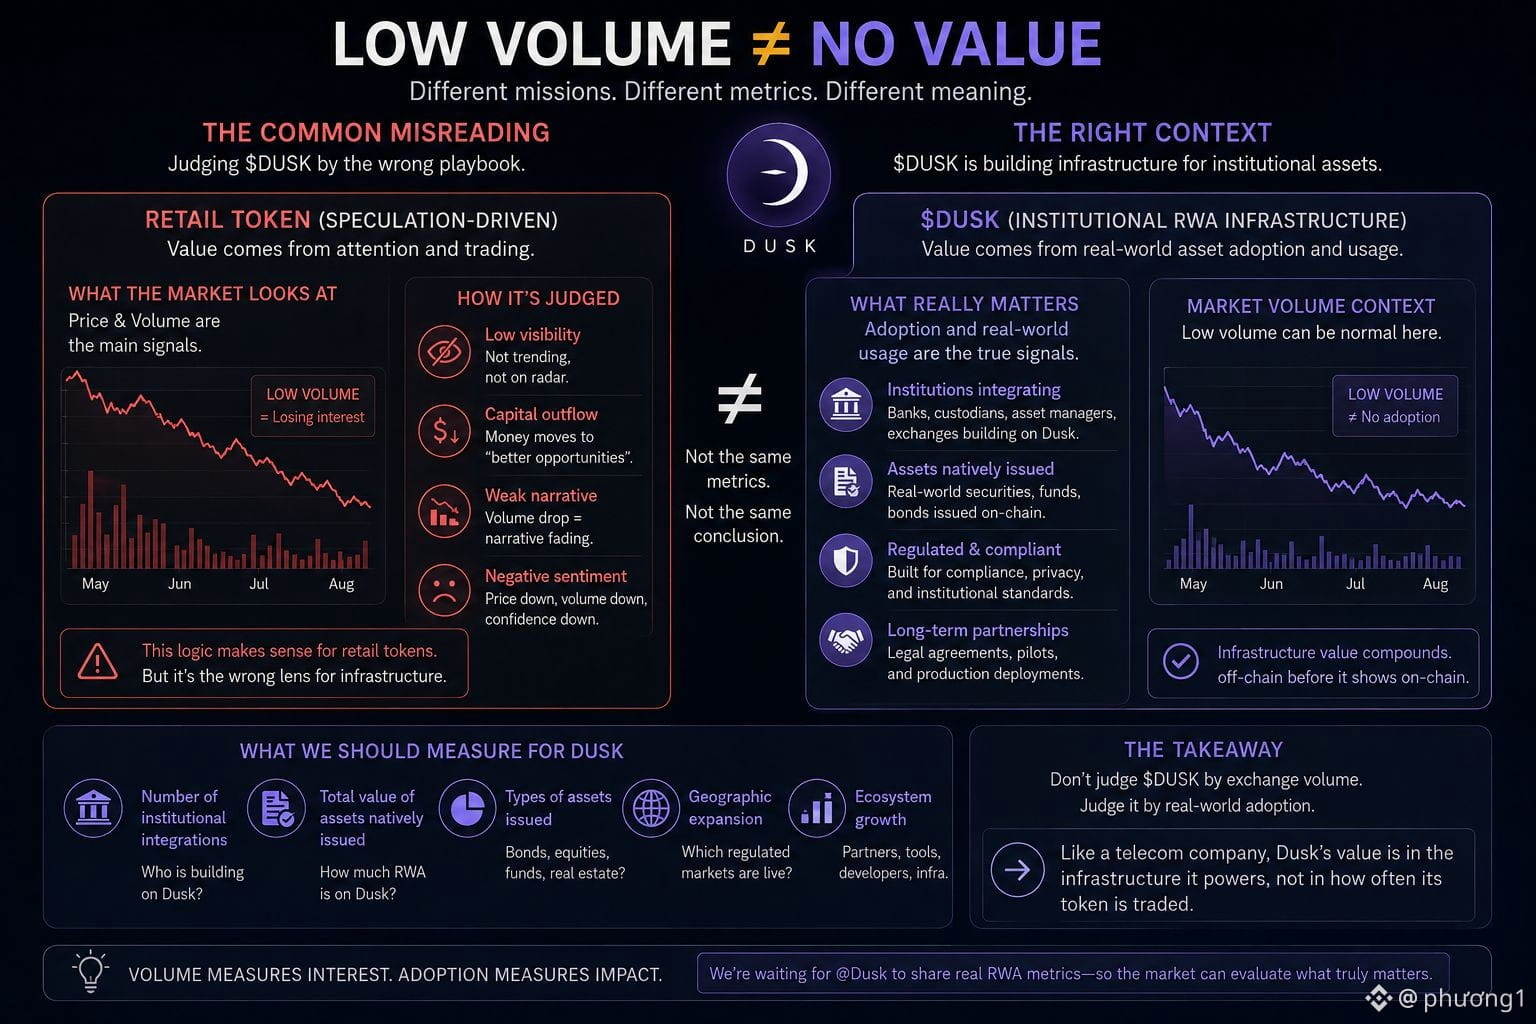
Я заметил одну вещь, когда попытался понять, не читается ли контекст неверно из‑за низкого объёма сделок у $DUSK при прямом сравнении с обычными retail‑токенами.
Для большинства альткоинов низкий объём обычно означает потерю внимания: деньги уходят. Это разумная логика для токена, чья основная ценность держится на спекуляции. Но если Dusk действительно позиционирует себя как инфраструктуру для институциональных активов, ценность заключается не в том, сколько токена торгуется на бирже, а в том, используется ли инфраструктура организациями фактически для выпуска и работы активов.
Это типичная ошибка при выборе рамки сравнения — когда метрикой для спекулятивного токена пытаются оценить инфраструктуру, которая по сути позиционируется совсем иначе. Если Dusk следует модели долгосрочной инфраструктуры, то биржевой объём может никогда не отражать реальное состояние проекта, как будто оценивать телеком‑компанию только по ежедневному объёму торгов акциями, вместо того чтобы смотреть на число подписанных B2B‑контрактов. Проблема в том, что крипторынок привык судить обо всех проектах по цене и объёму, потому что это самые доступные данные, тогда как информация, действительно отражающая прогресс RWA, найти гораздо сложнее.
Само‑возражение: эта логика может быть использована, чтобы оправдывать низкий объём при любых причинах, поэтому важно не превращать её в слишком удобное оправдание для любых слабых показателей.
Я жду, чтобы @Dusk публиковал(а) регулярные метрики, которые корректно отражают активность RWA — число организаций‑интеграторов, нативно выпущенная стоимость активов (native issue) — чтобы рынку была понятнее подходящая система оценки, а не сводить всё к одним лишь цене и объёму, как для обычного токена.
#dusk $BTC $AKE
Для большинства альткоинов низкий объём обычно означает потерю внимания: деньги уходят. Это разумная логика для токена, чья основная ценность держится на спекуляции. Но если Dusk действительно позиционирует себя как инфраструктуру для институциональных активов, ценность заключается не в том, сколько токена торгуется на бирже, а в том, используется ли инфраструктура организациями фактически для выпуска и работы активов.
Это типичная ошибка при выборе рамки сравнения — когда метрикой для спекулятивного токена пытаются оценить инфраструктуру, которая по сути позиционируется совсем иначе. Если Dusk следует модели долгосрочной инфраструктуры, то биржевой объём может никогда не отражать реальное состояние проекта, как будто оценивать телеком‑компанию только по ежедневному объёму торгов акциями, вместо того чтобы смотреть на число подписанных B2B‑контрактов. Проблема в том, что крипторынок привык судить обо всех проектах по цене и объёму, потому что это самые доступные данные, тогда как информация, действительно отражающая прогресс RWA, найти гораздо сложнее.
Само‑возражение: эта логика может быть использована, чтобы оправдывать низкий объём при любых причинах, поэтому важно не превращать её в слишком удобное оправдание для любых слабых показателей.
Я жду, чтобы @Dusk публиковал(а) регулярные метрики, которые корректно отражают активность RWA — число организаций‑интеграторов, нативно выпущенная стоимость активов (native issue) — чтобы рынку была понятнее подходящая система оценки, а не сводить всё к одним лишь цене и объёму, как для обычного токена.
#dusk $BTC $AKE