

Краткое резюме
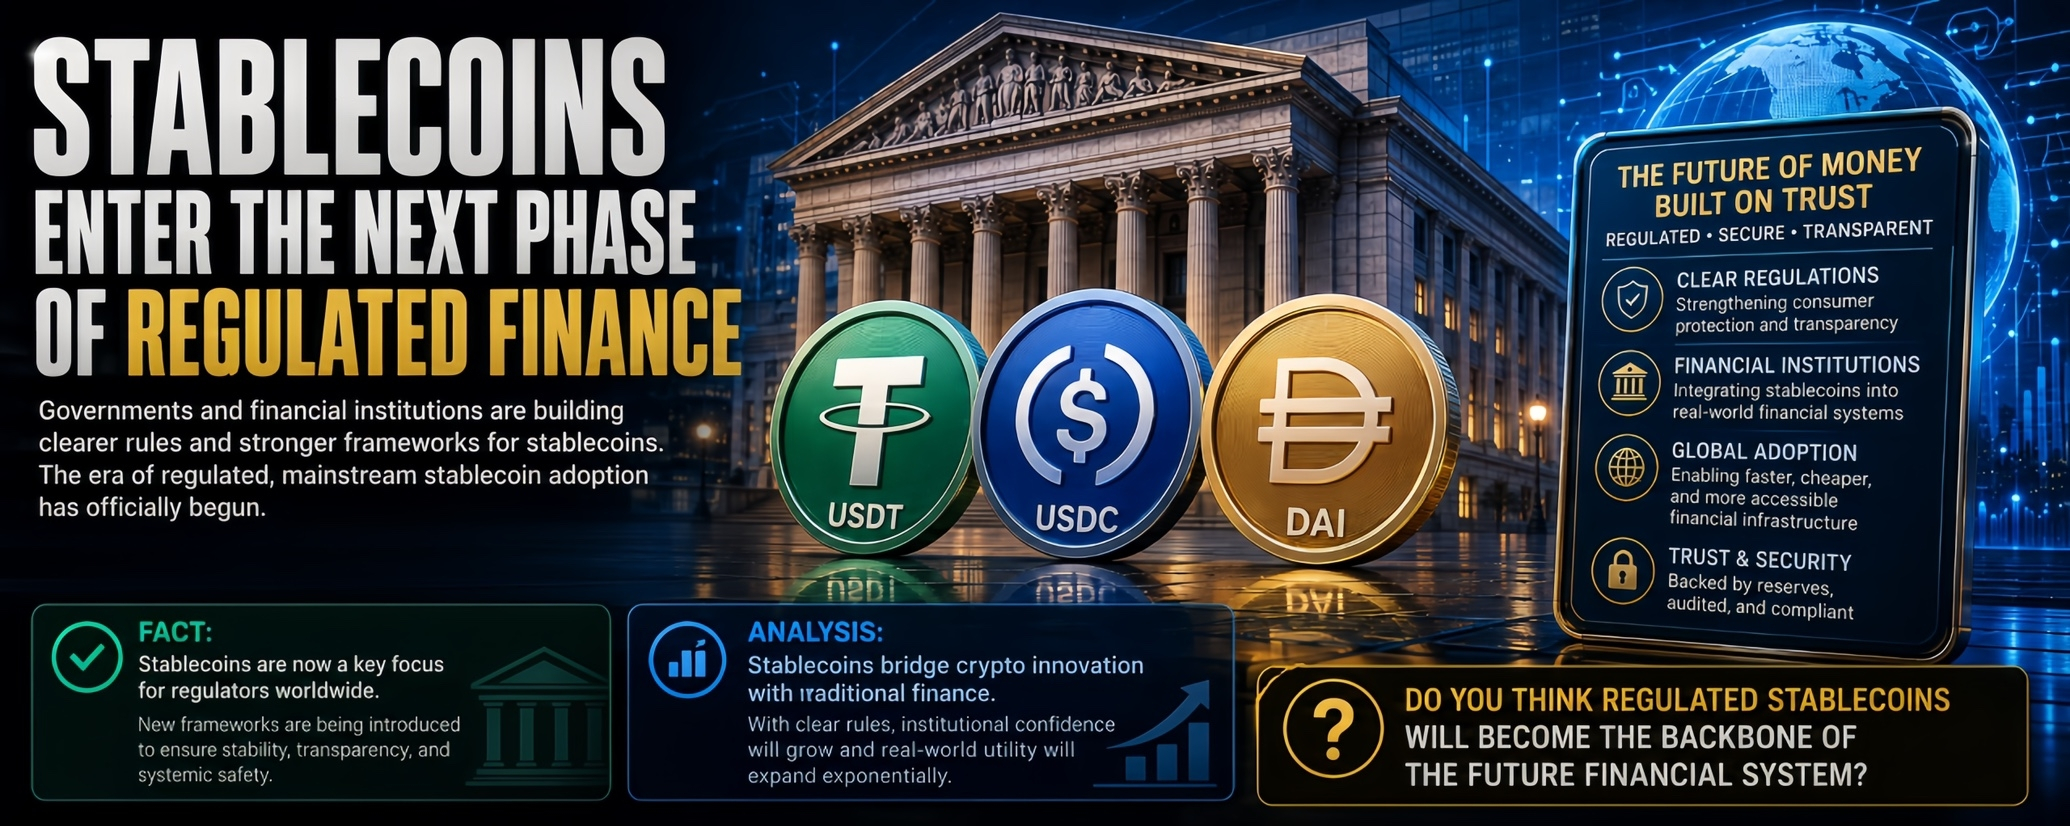
Стейблкоины выходят за рамки своей роли как инфраструктуры для криптоторговли и все чаще движутся в сторону регулируемых финансовых услуг.
Значимый пример появился 14 августа 2026 года, когда Управление по контролю за денежным обращением США (Office of the Comptroller of the Currency) предоставило предварительное условное одобрение компании World Liberty Trust Company, National Association, чтобы она стала национальным трастовым банком. Предлагаемое учреждение будет осуществлять выпуск и погашение стейблкоинов, обеспеченных долларами, поддерживать резервы и предоставлять услуги цифрового хранения активов. (OCC.gov)
Одобрение условное, а не окончательное. Банк должен выполнить дополнительные требования до открытия, прежде чем начать операции. (OCC.gov)
Значимость поэтому заключается меньше в немедленном запуске нового банка, и больше — в общем направлении развития финансовой инфраструктуры: стейблкоины всё чаще рассматриваются внутри регулируемых банковских структур.
Проверенные факты
Решение OCC от 14 августа предоставляет World Liberty Trust Company предварительное условное одобрение.
По данным OCC, предлагаемому банку было бы разрешено заниматься деятельностью, включая:
Выпуск стейблкоинов, обеспеченных долларами, и их погашение
Поддержание резервов стейблкоинов
Хранение цифровых активов
Платёжные/конверсионные услуги, связанные с активами, находящимися на хранении
Предлагаемый банк намерен выпустить USD1 — стейблкоин, обеспеченный фиатной валютой. (OCC.gov)
Однако OCC прямо указывает, что окончательное разрешение на начало деятельности еще не выдано. Регулятор сохраняет возможность изменить, приостановить или отменить предварительное одобрение до окончательного разрешения. (OCC.gov)
Почему это важно
Важное развитие — это сближение двух финансовых систем, которые исторически работали в значительной степени отдельно.
Традиционный банкинг обеспечивает регулируемое хранение, расчёты, управление резервами и финансовую инфраструктуру.
Крипто обеспечивает программируемые цифровые активы, расчёты на базе блокчейна и глобально доступные цифровые платёжные каналы.
Стейблкоины находятся прямо на стыке.
Регулируемая банковская структура, способная обслуживать выпуск стейблкоинов, резервы и хранение цифровых активов, могла бы упростить для институтов интеграцию блокчейн-ориентированных финансовых продуктов в существующие операции.
Это не означает, что стейблкоины внезапно стали эквивалентны обычным банковским депозитам. Само решение OCC отмечает, что стейблкоины по применимому федеральному законодательству рассматриваются иначе. (OCC.gov)
Вместо этого разработка показывает, что регуляторы всё чаще создают рамки, благодаря которым блокчейн-ориентированные финансовые продукты могут работать внутри регулируемой финансовой системы.
Более широкий регуляторный сдвиг
Развитие происходит параллельно с более широкой попыткой установить более чёткие правила для цифровых активов в США.
SEC недавно отменила запланированную встречу, которая должна была рассмотреть предложенные криптосвязанные правила, включая потенциальные исключения, которые могли бы упростить для криптостартапов привлечение капитала. Встреча была перенесена из-за непредвиденной проблемы с расписанием. (Reuters)
На законодательном уровне Закон CLARITY Act тоже сталкивался с задержками, оставив нерешёнными части более широкой криптосхемы США. (Reuters)
Это создаёт интересный контраст.
Регуляторный прогресс не происходит с одинаковой скоростью.
Некоторые направления продвигаются через решения агентств и банковские одобрения, в то время как более широкое законодательство о структуре рынка остаётся неопределённым.
От криптоактива к финансовой инфраструктуре
Сюжет вокруг стейблкоинов становится всё более важным, потому что стейблкоины могут выполнять функции, выходящие за рамки торговли.
Потенциальные применения включают:
Цифровые платежи
Трансграничные расчёты
Управление казначейством
Хранение цифровых активов
Ончейн-финансовые услуги
Институциональные расчёты
Программируемые финансовые транзакции
Поэтому главный долгосрочный вопрос — не просто в том, насколько большим станет рынок стейблкоинов.
Более важный вопрос в том, насколько глубоко стейблкоины будут интегрированы в существующую финансовую инфраструктуру.
Если банки, платёжные компании, управляющие активами и финансовые институты всё чаще используют блокчейн-ориентированные доллары для расчётов и платежей, стейблкоины могут стать важным слоем, соединяющим традиционные финансы с цифровыми рынками.
Что посмотреть дальше
Несколько событий определят, ускорится ли эта тенденция.
1. Окончательные банковские одобрения
Предварительное условное одобрение — это не то же самое, что разрешение начать работу. Завершение требований до открытия станет важной вехой. (OCC.gov)
2. Регулирование стейблкоинов
Более чёткие правила, регулирующие выпуск, резервы, хранение и погашение, могут снизить неопределённость для финансовых институтов.
3. Институциональное внедрение
Самое сильное свидетельство массового внедрения будет исходить от реального использования банками, платёжными провайдерами, фондами и корпорациями.
4. Расчётная (расчётно-платёжная) активность
Если стейблкоины начнут обрабатывать значимые объёмы платежей и финансовых расчётов, их роль может развиться — от криптоинфраструктуры до более широкой финансовой инфраструктуры.
5. Конкуренция
По мере того как в сектор будут входить всё больше регулируемых институтов, конкуренция может ускорить улучшения в прозрачности, хранении, платежах и совместимости.
Конструктивный вывод
Криптоиндустрия всё чаще переходит в фазу, где инфраструктура важна так же, как и спекуляции.
Стейблкоины — один из самых наглядных примеров.
Последнее решение OCC не означает, что переход завершён, и не устраняет регуляторные или операционные риски.
Но оно всё же даёт ещё один конкретный пример того, как блокчейн-ориентированные финансовые продукты приближаются к регулируемым финансовым институтам.
Это тенденция, за которой стоит следить.
В конечном счёте внедрение крипто может быть обусловлено не только тем, что люди покупают цифровые активы, но и тем, что финансовые институты тихо интегрируют блокчейн в те системы, которые они уже используют.
Итог
Следующий этап крипто может выглядеть менее похоже на отдельную финансовую экосистему и больше — на инфраструктурный слой, встраиваемый в традиционные финансы.
Стейблкоины расположены прямо на этом стыке.
Решение World Liberty Trust Company всё ещё носит условный характер, но значимым является лежащее в основе направление: регулируемые институты всё чаще изучают, как выпуск стейблкоинов, резервы, хранение и блокчейн-ориентированные финансовые услуги могут вписаться в существующие банковские рамки. (OCC.gov)
Поэтому для наблюдателей за криптоиндустрией наиболее важный показатель может сместиться — от спекулятивного внимания к реальной финансовой интеграции.
Именно здесь может возникнуть следующий крупный этап внедрения.