

Bitwise недавно выпустила заслуживающий внимания сигнал: она сотрудничает с Superstate и изучает возможность токенизации собственных фондов, а первым продуктом, который, вероятно, может войти в эту инициативу, может стать Bitwise Solana Staking ETF с тикером BSOL.
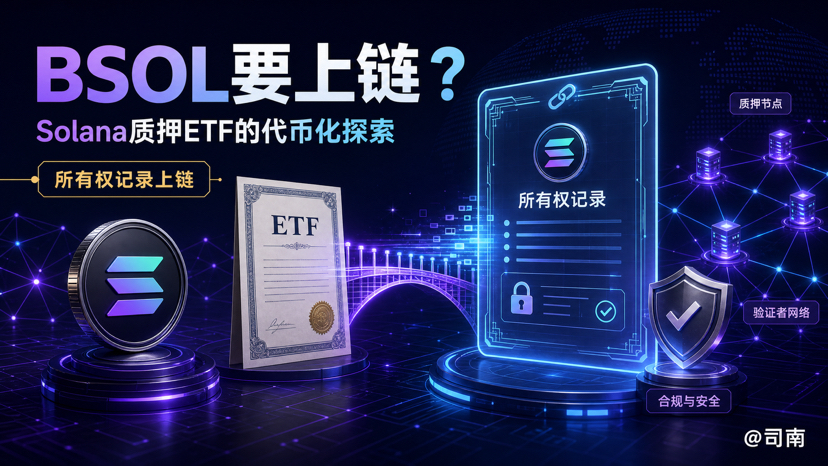
Не спешите воспринимать это как «BSOL уже превратился в ончейн-токен». Более точная формулировка такова: Bitwise изучает, как добавить для BSOL способ ончейн-фиксации доли собственности, проект пока находится на стадии исследования.
По-настоящему важным здесь является не то, что появляется еще одно солана-«понятие», а то, что записи о владении традиционного ETF начинают пытаться связаться с инфраструктурой блокчейна.
Что именно на этот раз собираются вынести в блокчейн?
Согласно информации, раскрытой The Block, Bitwise и Superstate разрабатывают рамочную модель токенизации фондов. В рамках этой модели в основном меняется способ записи прав собственности на акции, а не инвестиционные права самого фонда.
В будущем у инвесторов может быть два способа владения: продолжать использовать традиционную систему учета, где акции регистрируются через депозитарные и клиринговые механизмы; либо выбрать токенизированную форму, при которой права собственности на акции фиксируются в блокчейне, а инфраструктура трансфер-агента Superstate поддерживает эти записи.
Здесь есть крайне важная деталь: токенизированные доли дают те же права, что и доли в традиционной учетной книге, но токенизированные доли нельзя свободно передавать за пределы этой блокчейн-системы.
Иными словами, это не превращение BSOL в «свободно обращающийся токен», который можно без ограничений переносить в любой кошелек или любой DeFi-протокол. Это добавление ETF способа регистрации на основе блокчейна.
Что такое BSOL как продукт?
BSOL — это не обычный фонд в терминах концепций Solana. В официальных материалах Bitwise указано, что BSOL начал торговаться на Нью-Йоркской фондовой бирже 28 октября 2025 года, предоставляя 100% прямой экспозиции SOL, и при этом предусматривая механизм стейкинга.
Ранее Bitwise заявляла, что планирует через свои on-chain решения, при технической поддержке Helius, делать стейкинг SOL, который фонд держит, чтобы участвовать в вознаграждениях сети Solana за стейкинг. В официальном сообщении упоминалось, что средние вознаграждения за стейкинг в Solana превышают 7%, но при этом было прямо указано, что ставка вознаграждений может меняться и ее нельзя считать гарантией будущих результатов фонда.
Это означает, что инвестиционная логика BSOL состоит из двух частей: одна — от самих колебаний цены SOL, другая — от дополнительных токеновых вознаграждений, которые может принести стейкинг.
Но доход от стейкинга — не бесплатный. Фонду нужно будет иметь дело с изменениями вознаграждений, срезанием/наказаниями, технологическими и операционными рисками, а также с тем, что стейкинг-активы могут повлиять на способность фонда своевременно удовлетворять запросы на выкуп.
Поэтому инвесторам нельзя просто понимать BSOL как «владение SOL с автоматическим получением фиксированного процента». Это по-прежнему продукт с высокой волатильностью, представляющий собой один-единственный актив; стейкинг лишь добавляет еще один источник дохода и меняет структуру рисков.
Почему Bitwise рассматривает токенизацию BSOL?
Мое мнение: Bitwise заинтересована не в самой по себе концепции, а в эффективности распределения и управления активами в сети.
Все записи о владении традиционными ETF обычно зависят от брокеров, кастодиальных организаций, расчетных систем и агентов по передаче. После токенизации блокчейн-токенов часть процессов регистрации, передачи и управления держателями может быть выполнена с использованием базовой инфраструктуры в сети. Для институтов это может дать более прозрачные записи об активах, более быстрый путь расчетов и возможность интеграции с финансовыми приложениями в блокчейне.
Особенно учитывая то, что сам BSOL уже несет в себе экспозицию Solana и характеристики стейкинга. Регистрация on-chain долей ETF, напрямую связанных с экосистемой Solana, дает определенную синергию: базовые активы находятся в сети, а способ записи долей фонда пытаются приблизить к on-chain логике.
Но это не означает, что все процессы сразу же перенесут в публичную сеть, и также не означает, что элементы комплаенса, кастоди и клиринга традиционных финансов будут полностью заменены.
Более реалистичный путь, вероятно, такой: сначала дать части инвесторов выбор в пользу on-chain записей, затем постепенно тестировать on-chain передачу, списки соответствия, сценарии институциональных расчетов и управления активами.
Чем это отличается от прямой покупки SOL?
Разница очень большая.
При прямом владении SOL инвестор сталкивается с управлением кошельком, безопасностью приватных ключей, рисками биржи или кастодиана, а также с техническими проблемами самого процесса стейкинга. При владении BSOL инвестор получает SOL-экспозицию косвенно — через продукт, торгуемый на бирже. В этом случае инвестор торгует долями фонда, а фондом занимается управляющий: он отвечает за управление базовыми активами и за стейкинг-распоряжения.
Если в будущем BSOL выпустит токенизированные доли, инвесторам будет предоставляться не новая «монета SOL», а on-chain запись, представляющая права ETF. Их права все равно происходят от самих долей фонда; само по себе то, что запись размещена в блокчейне, не дает автоматически ни большей ликвидности, ни большего потенциала доходности.
Именно так это чаще всего неверно интерпретируют на рынке: токенизация ETF не означает децентрализацию ETF; on-chain регистрация не означает, что инвесторы получают полностью свободное право на перевод активов.
Что это означает для экосистемы Solana?
Если все в итоге будет реализовано, BSOL может стать мостом между традиционными финансовыми продуктами и инфраструктурой Solana в сети.
С одной стороны, традиционные инвесторы по-прежнему смогут получать SOL-экспозицию в знакомой форме ETF; с другой стороны, токенизированные доли имеют шанс, при соблюдении требований регулирования и правил продукта, подключиться к большему числу сценариев on-chain регистрации, расчетов и управления активами.
Для Solana это имеет два значения.
Во-первых, Solana больше не будет использоваться только для выпуска нативных токенов и для работы DeFi-приложений — она также может нести инфраструктуру регистрации и передачи традиционных долей фондов.
Во-вторых, экосистемная ценность Solana будет еще больше встроена в нарратив «токенизации финансовых активов». Раньше обсуждения Solana чаще строились вокруг скорости транзакций, низких комиссий и активности приложений; в будущем институциональные фонды, стейблкоины, ценные бумаги и on-chain клиринг также могут стать новыми направлениями наблюдения.
Конечно, нельзя из одного плана сотрудничества сразу объявлять, что «институциональный капитал уже полностью хлынул в Solana». Токенизация все еще требует регуляторного разрешения, технических аудитов, правил передачи, кастодиальных договоренностей и рыночной ликвидности — все это должно сойтись вместе.
Риски, за которыми действительно нужно следить
Первое — риск ликвидности. Если токенизированные доли можно передавать только в рамках определенной блокчейн-системы, ликвидность может оказаться не лучше, чем у традиционных ETF. В онлайне это выглядит гибче, но на практике область торгов может быть ограничена требованиями комплаенса, «белыми списками» и ограничениями на передачу.
Второе — риск чистой стоимости и рыночной цены. В официальных материалах Bitwise прямо сказано, что рыночная цена BSOL может быть не полностью согласована с чистой стоимостью фонда, а доли фонда — это не прямое погашение на SOL.
Третье — риск стейкинга. Вознаграждения будут меняться; в процессе стейкинга возможны сценарии со снижением/срезанием вознаграждений, сбоями в работе оператора или когда условия выкупа могут быть затронуты и т. п. Так называемый «доход от стейкинга» нельзя напрямую воспринимать как стабильный процент.
Четвертое — риск одного-единственного актива. BSOL в основном построен вокруг одного актива — SOL. Когда цена SOL сильно колеблется, чистая стоимость фонда также будет заметно реагировать. Токенизация может изменить способ записи долей, но не способна устранить риск базового актива.
Пятое — регуляторные и технологические риски. После того как доли фонда будут записаны в блокчейне, нужно четко определить правила: как идентифицировать держателей, как исполнять ограничения на передачу, как увязывать on-chain записи с традиционными юридическими документами.
Мой вывод
Сотрудничество Bitwise и Superstate стоит внимательно отслеживать, но пока не время упаковывать это в формулировку «BSOL уже в сети» или «Solana ETF вот-вот полностью войдет в DeFi». Самая точная оценка на сейчас такова: Bitwise изучает, как добавить для BSOL токенизированный способ владения; ключевое изменение — ведение записей прав собственности в блокчейне, а права инвесторов принципиально остаются неизменными.
Долгосрочная ценность этого в том, что это может постепенно превратить ETF не просто в продукт биржевой торговли, а в финансовый актив, который можно регистрировать, управлять и рассчитывать в блокчейне.
Однако в краткосрочной перспективе рынку важнее следить за несколькими практическими вопросами: когда именно будет официально запущена токенизированная доля, какие инвесторы смогут участвовать, будет ли возможна передача в блокчейне, будет ли подключение к конкретным DeFi-сценариям и как конвертировать доли из традиционной учетной системы в on-chain доли и наоборот.
Я лично считаю, что это не новость, которая прямо и сразу стимулирует цену SOL, но это сигнал, полезный для нарратива о базовой инфраструктуре Solana.
Если говорить о том, что спотовый ETF — это вход традиционного капитала на рынок криптовалют, то токенизированный ETF, возможно, исследует, как криптографическая инфраструктура может, в свою очередь, обслуживать традиционные финансы.
Как вы думаете, после токенизации BSOL наиболее вероятно вначале заработает on-chain клиринг, институциональное хранение (кастоди) или подключение к DeFi-протоколам? Делитесь своими взглядами в комментариях.
