Казначейские компании
#procapfilesbitcointreasurydiscountetf #AlphaFamily
ProCap Financial вновь привлекает внимание к одной из самых интересных проблем на рынке биткоин-казначейств: что происходит, когда компания владеет большим количеством биткоинов, но ее акции торгуются со значительным дисконтом к стоимости активов, отраженных на ее балансе? Последнее развитие вокруг предложенного ETF со скидкой к биткоин-казначейству важно, потому что оно выводит идею о компаниях с дисконтом по биткоин-казначейству за пределы одного корпоративного балансового отчета и потенциально превращает ее в инвестируемую рыночную стратегию.
История начинается с ProCap Financial — компании, ориентированной на биткоин и связанной с Энтони Помплиано. ProCap была создана со стратегией, основанной на накоплении биткоина как основного резервного актива казначейства, а также на развитии финансового и медийного бизнеса. Компания неоднократно называла биткоин долгосрочным резервным активом из‑за его фиксированного предложения, дефицитности и глобальной ликвидности. Ее заявленная казначейская стратегия также позволяет делать выгодные, «оппортунистические» покупки, когда рыночные условия подсказывают, что биткоин недооценен.
Но владение биткоином — лишь одна часть уравнения. Главный вопрос для акционеров в том, сколько они фактически платят за эту экспозицию к биткоину через акции компании. Именно здесь концепция mNAV — рыночная стоимость к чистой стоимости активов — становится крайне важной. Если компания владеет биткоином на 100 млн долларов, но рынок оценивает компанию всего в 70 млн долларов после учета соответствующих обязательств, инвесторы по сути покупают экспозицию к этим активам со скидкой. Этот дисконт может создать совершенно иную инвестиционную возможность, чем просто покупка самого биткоина.
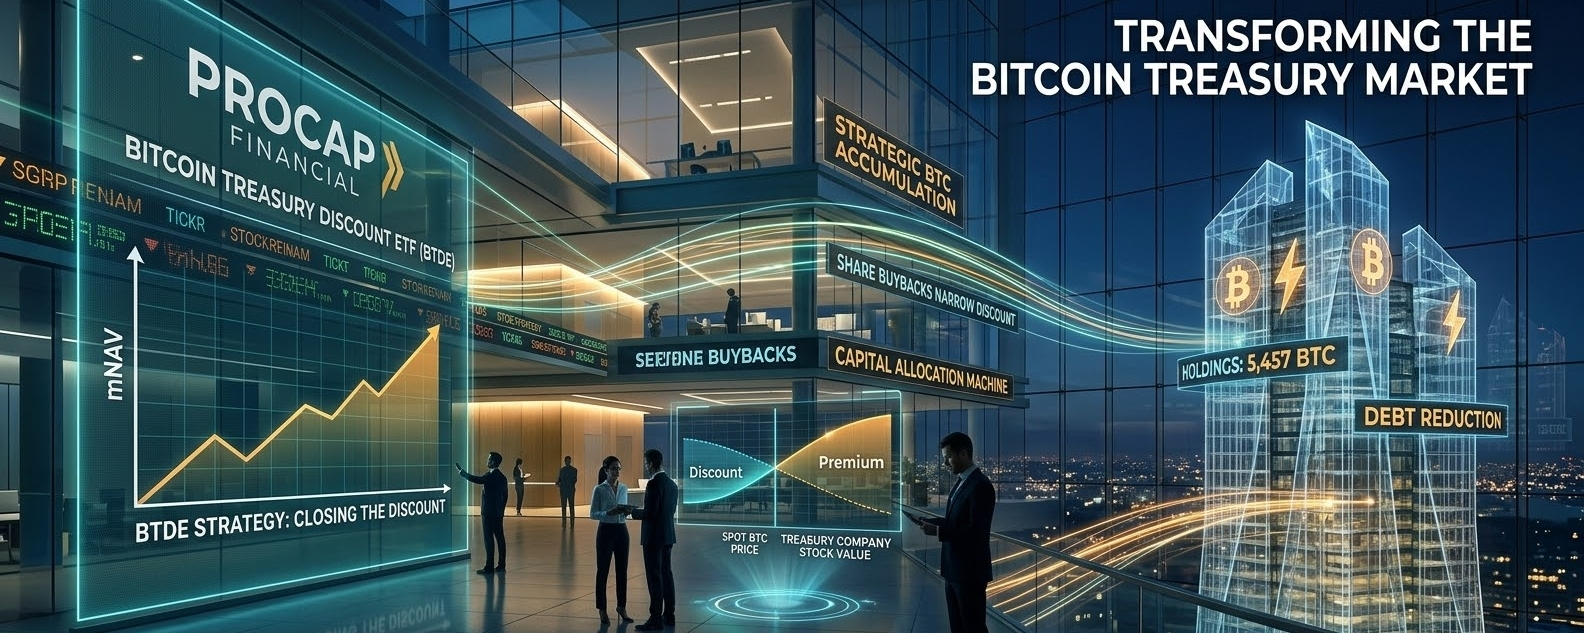
ProCap уже активно занимается этой проблемой. В марте 2026 года компания объявила, что купила еще 450 биткоинов, доведя свои holdings до 5 457 BTC на тот момент. Одновременно ProCap сообщила, что выкупила более 782 000 акций за предшествующие 10 дней, потому что ее акции торговались со значительным дисконтом к NAV. Компания заявила, что выкупы уже помогли сузить дисконт к NAV, и что она намерена продолжать обратный выкуп акций, пока дисконт остается существенным.
Эта стратегия важна, потому что компания может потенциально увеличить экономическую стоимость, приходящуюся на каждую оставшуюся акцию, когда выкупает собственные акции по цене ниже стоимости активов, относимых к этой доле. Проще говоря, представьте, что у компании 100 миллионов долларов чистых активов и 10 миллионов акций, то есть на каждую акцию приходится 10 долларов стоимости лежащих в основе активов. Если рыночная цена падает до 7 долларов и у компании достаточно ликвидности, чтобы выкупать акции по этой цене, покупка таких акций может уменьшить число акций в обращении, не тратя 10 долларов стоимости лежащих в основе активов за каждую акцию, которая будет снята с обращения. Следовательно, оставшиеся акционеры могут владеть большей долей лежащих в основе активов.
Это базовая экономическая логика попытки закрыть дисконт mNAV, и это одна из причин, почему компании с казначейством в биткоине стали все более интересны инвесторам. Они не являются просто пассивными держателями биткоина. Их структура капитала, число акций, долговая нагрузка, действия по финансированию и способность выпускать или выкупать акции могут влиять на объем экспозиции к биткоину, приходящийся на каждую отдельную акцию.
Предлагаемый ETF по дисконту казначейства в биткоине делает эту идею еще на один шаг дальше. Вместо того чтобы просить инвесторов выявить отдельную компанию, которая торгуется ниже стоимости своих биткоин‑холдингов, ETF может потенциально упаковать экспозицию к группе или стратегии, связанной с компаниями казначейства в биткоине, торгующимися с дисконтом. Это создает новый способ думать о растущем секторе корпоративных казначейств в биткоине.
Время особенно интересно, потому что рынок компаний с казначейством в биткоине стал намного больше и сложнее. Сама ProCap была создана через примерно 1‑миллиардную структуру слияния и привлекла сотни миллионов долларов капитала, чтобы реализовывать свою биткоин‑стратегию. Reuters сообщало, что компания изначально нацеливалась на до 1 млрд долларов в биткоин‑холдингах и планировала получать дополнительную выручку через финансовые активности, связанные с резервами в биткоине.
Эта модель отличается от простого хранения биткоина в кошельке. Компания с казначейством в биткоине добавляет дополнительный слой между инвестором и биткоином. Инвесторы владеют долей в компании, а в балансе компании есть биткоин, денежные средства, долг и другие активы и обязательства. Благодаря этой структуре акции могут торговаться выше или ниже оценочной стоимости ее биткоин‑холдингов.
Именно эта динамика премии или дисконта делает концепцию ETF потенциально мощной.
Если казначейские компании торгуются с большими дисконтоами в период страха, ETF, созданный вокруг этих дисконтов, теоретически мог бы обеспечить экспозицию к компаниям, чьи рыночные цены существенно ниже стоимости лежащих в основе активов, связанных с биткоином. Если позже эти дисконты сузятся, акционеры потенциально могут выиграть и от движения активов, связанных с биткоином, и от переоценки самих компаний.
Но есть важная оговорка: дисконт автоматически не означает, что акция дешевая.
Рынок может присваивать дисконту причину. Инвесторам приходится учитывать долги, операционные расходы, размывание (dilution), решения менеджмента, финансовые структуры, привилегированные ценные бумаги, конвертируемые ноты и возможность того, что биткоин‑холдинги компании могут резко снизиться. Компания с биткоином на 300 млн долларов не обязательно стоит 300 млн долларов для обычных акционеров, если при этом она несет и существенные обязательства.
Последние финансовые цифры ProCap демонстрируют ровно то, почему инвесторам нужно смотреть дальше заголовочного числа по биткоину. За первую половину 2026 года ProCap сообщила о чистом убытке примерно в 172,8 млн долларов и зафиксировала нереализованный убыток порядка 154,8 млн долларов по своим цифровым активам. По состоянию на 30 июня 2026 года компания сообщила о 5 355 биткоинах со справедливой стоимостью примерно 313,4 млн долларов. Также у нее были непогашенными конвертируемые ноты примерно на 99,6 млн долларов и около 15,3 млн долларов наличными и эквивалентами денежных средств.
Эти цифры показывают двойственный характер стратегии казначейства в биткоине. Когда биткоин растет, баланс может выигрывать колоссально. Когда биткоин падает, та же концентрация может приводить к крупным нереализованным убыткам. Поэтому акции могут демонстрировать гораздо более высокую волатильность, чем традиционная компания с диверсифицированными операционными денежными потоками.
Есть также риск финансирования. Конвертируемый долг может дать капитал для накопления биткоина, но он создает обязательства и может привести к будущему размыванию в зависимости от условий. В отчетах ProCap видно, что ее непогашенные конвертируемые ноты имели номинал порядка 99,6 млн долларов по состоянию на 30 июня 2026 года, тогда как некоторые права держателей на выкуп могли стать реализуемыми начиная с 2027 года.
Именно поэтому стратегия дисконта в казначействе биткоина не может просто смотреть на количество биткоина на балансе. Важна не меньше, чем сам биткоин, и качество балансового отчета.
Еще одна любопытная часть истории — готовность ProCap использовать сам биткоин для стратегий, направленных на рост стоимости для акционеров. В июне 2026 года в сообщениях указывалось, что ProCap продала 52 биткоина, чтобы профинансировать программу выкупа акций. Этот шаг привлек внимание, потому что показал: компания готова сокращать свою позицию по биткоину, когда менеджмент считает, что выкуп дисконтированных долевых инструментов может создать большую ценность для акционеров.
На первый взгляд продажа биткоина кажется противоречивой для компании с казначейством, основанным на биткоине. Но с точки зрения распределения капитала это может иметь смысл, если акции компании торгуются намного ниже стоимости активов, поддерживающих эту оценку. Ключевой вопрос становится таким: какое действие создает больше ценности для оставшихся акционеров — покупка еще большего количества биткоина или выкуп глубоко дисконтированных акций?
Именно такое решение по распределению капитала делает компании с казначейством в биткоине отличными от традиционных ETF.
Обычный спотовый ETF на биткоин пытается отслеживать цену самого биткоина. ETF на компании с казначейством в биткоине может вести себя совсем иначе, потому что инвесторы получают экспозицию к корпоративным балансовым отчетам, решениям менеджмента, структурам капитала и настроениям на рынке акций. Стратегия, ориентированная на дисконт, добавляет еще один слой — нацеливается на разницу между рыночной стоимостью этих компаний и стоимостью активов, которыми они управляют.
Потенциальная возможность очевидна в периоды, когда инвесторы чрезмерно пессимистично настроены по отношению к компаниям с казначейством в биткоине. Допустим, биткоин остается стабильным, а акции казначейской компании резко падают из‑за опасений по поводу размывания, ликвидности или общей слабости фондового рынка. Тогда mNAV компании может существенно снизиться. Если у менеджмента достаточно ликвидности и есть возможность выкупать акции, он может воспользоваться этим дисконтом. Если рынок позже признает лежащую в основе стоимость, дисконт может сузиться.
Но возможен и обратный сценарий.
Компания может торговаться с дисконтом очень долго. Биткоин может падать. Долг может становиться дороже. Акционеры могут столкнуться с размыванием. Менеджмент может принять плохие решения по распределению капитала. И дисконт может на самом деле расширяться, а не исчезать.
Поэтому ETF, построенный вокруг темы дисконта казначейства в биткоине, должен опираться на четко определенную методологию. Инвесторы захотят точно понимать, как выбираются компании, как рассчитывается mNAV, как учитывается долг, как оцениваются биткоин‑холдинги, как часто ребалансируется портфель и что происходит, когда компания больше не соответствует требуемому порогу дисконта.
Более широкое значение выходит за рамки самой ProCap. Корпоративное внедрение биткоина развивается от простой истории «купить и держать биткоин» в сторону сложной стратегии рынков капитала. Компании экспериментируют с долгом, выпуском акций, привилегированными ценными бумагами, деривативами, возможностями, связанными со стейкингом, покрытыми колл‑опционами, выкупом акций и другими механизмами, чтобы повышать экономическую стоимость своих резервов в биткоине.
Собственные документы ProCap описывают политику казначейства, ориентированную на биткоин, при сохранении достаточного объема денежных средств для оборотного капитала и договорных требований. Ее стратегия также предусматривает использование опционных стратегий, например покрытых колл‑опционов, чтобы получать доход от биткоин‑холдингов, хотя такие стратегии могут добавлять дополнительные риски и приводить к продаже биткоина, если опционы будут исполнены.
Это делает сектор казначейств в биткоине все более похожим на новую категорию управления активами, а не просто на набор компаний, которые держат BTC.
Есть также важный психологический элемент. Когда биткоин сильно растет, инвесторы могут быть готовы платить премию за казначейские компании, потому что ожидают, что менеджмент продолжит накапливать биткоин и, возможно, увеличит экспозицию BTC в расчете на акцию. Однако в медвежьи периоды те же бумаги могут наказываться намного жестче, потому что инвесторы начинают беспокоиться о финансировании, размывании и долге.
В итоге формируется рынок, на котором настроения способны существенно уводить цену акций от стоимости лежащего в основе биткоина.
Именно этот разрыв и пытается уловить концепция ETF с дисконтом.
Для инвесторов в биткоин это направление стоит внимательно отслеживать, потому что оно может создать еще один мост между традиционными рынками акций и крипторынком. Вместо того чтобы предлагать инвесторам напрямую держать биткоин или покупать обычный спотовый ETF на него, стратегия, основанная на дисконтированных компаниях казначейства, может дать инвесторам доступ к бизнесам, чья оценка акций зависит от их резервов в биткоине.
Для институциональных инвесторов концепт может оказаться еще более интересным. Диверсифицированная корзина может снизить риск, связанный с конкретной компанией, когда ставка делается на одно казначейство. Вместо того чтобы опираться целиком на ProCap инвесторы потенциально могут получить экспозицию к более широкому набору фирм с разными уровнями биткоин‑холдингов, долговой нагрузкой, ликвидностью и управленческими стратегиями.
Тем не менее инвесторам не следует путать «дисконт» с «гарантированным ростом». Дисконт существует потому, что рынок оценивает риск. Вся логика зависит от того, будет ли этот риск в итоге устранен: вырастет ли биткоин, сможет ли менеджмент эффективно распределять капитал и решит ли рынок сузить разрыв в оценке.
История ProCap уже дает пример того, насколько агрессивно менеджмент готов атаковать дисконт. Ранее компания сообщала о существенном сокращении долгов и выкупах акций, продолжая при этом накапливать биткоин. В феврале 2026 года ProCap сообщила о 5 007 BTC, примерно 72 млн долларов наличными и 100 млн долларов по непогашенным конвертируемым векселям после того, как сократила позицию по конвертируемым нотам с примерно 235 млн долларов. На тот момент компания сообщала об mNAV на уровне 0,6x, то есть рыночная оценка была существенно ниже стоимости, которую ее заявленная методика относит к биткоин-ориентированным активам.
Это основная сюжетная линия последней заявки на ETF: компании, имеющие биткоин в казне, иногда могут оказаться оценены неверно, а сами эти искажения оценки могут стать инвестируемой стратегией.
Главный вопрос сейчас — готов ли рынок относиться к дисконту mNAV как к отдельному классу активов.
Если больше компаний с казначейством в виде биткоина начнут торговаться ниже стоимости лежащих в основе активов, финансовые продукты, разработанные специально под эти дисконты, могут привлечь значительное внимание. Если стратегия сработает, это может побудить казначейские компании стать более агрессивными в выкупе акций, управлении балансом и других механизмах, предназначенных для сокращения разрыва между стоимостью капитала и стоимостью активов, обеспеченных биткоином.
С другой стороны, если дисконты сохраняются из‑за того, что инвесторы не доверяют структурам капитала или считают, что компании с казначейством в биткоине несут чрезмерный финансовый риск, ETF может просто упаковать группу акций, которые выглядят дешевыми, не решая лежащую в основе проблему.
Это различие критически важно.
Будущее этой стратегии, вероятно, будет зависеть от трех вещей: ценовой динамики биткоина в долгосрочной перспективе, финансовой дисциплины команд менеджмента казначейских компаний и доверия инвесторов к методикам оценки, используемым для расчета mNAV.
В случае ProCap в частности за развитием стоит следить особенно внимательно. Компания больше не просто пытается накапливать биткоин. Она все чаще работает на пересечении биткоина, публичных акций, рынков капитала и финансового инжиниринга. Ее стратегия показывает, как казначейство с биткоином может стать активной машиной по распределению капитала, а не пассивным корпоративным кошельком.
И, возможно, это самый важный вывод из истории про ETF по дисконту казначейства в биткоине.
Следующая фаза корпоративного биткоин‑рынка может быть уже не о том, у кого больше всего биткоина. Возможно, речь будет о том, кто лучше всего управляет отношениями между биткоин‑холдингами, оценкой акций, долгом, размыванием и ростом стоимости для акционеров.
Если ETF сможет превратить этот разрыв в оценке в систематическую инвестиционную стратегию, это может дать инвесторам традиционных рынков капитала совершенно новый способ получить экспозицию к феномену казначейств в биткоине.
Но риски столь же реальны, как и возможность. Биткоин остается волатильным, казначейские компании могут нести существенные финансовые обязательства, а акция, торгующаяся ниже своей чистой стоимости активов, может оставаться с дисконтом дольше, чем ожидают инвесторы. Поэтому концепция ETF может быть оптимистичной для более широкой истории про казначейские компании в биткоине, но она не устраняет фундаментальные риски лежащих в основе активов.
В конечном итоге это еще один признак того, что биткоин движется глубже в традиционные рынки капитала. То, что началось с компаний, просто размещающих BTC на своих балансах, превращается в гораздо более сложную финансовую экосистему, включающую дисконты по акциям, премии к NAV, управление долгом, выкупы, деривативы и потенциально ETF, созданные специально под эти различия в оценке.
Если этот тренд продолжится, компании с казначейством в биткоине могут стать целой самостоятельной инвестиционной категорией.
И ProCap явно позиционирует себя прямо по центру этого эксперимента.